Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігі
Агенттік туралы
«Қазақстан Республикасының мемлекеттік басқару жүйесін одан әрі жетілдіру туралы» Қазақстан Республикасы Президентінің 2019 жылғы 11 қарашадағы № 203 Жарлығымен 2020 жылғы 1 қаңтардан бастап Қазақстан Республикасының жаңа мемлекеттік органы – Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігі (бұдан әрі – Агенттік) жұмыс істейді.
Агенттік қаржылық қызметтерді тұтынушылардың құқықтарын және заңды мүдделерін қорғаудың тиісті деңгейін қамтамасыз ететін, қаржы жүйесінің тұрақтылығын қамтамасыз етуге және қаржы нарығын дамытуға жәрдемдесетін, қаржы нарығы мен қаржы ұйымдарын, сондай-ақ құзыреті шегінде өзге де тұлғаларды мемлекеттік реттеуді, бақылау мен қадағалауды жүзеге асыратын мемлекеттік орган болып табылады.
Агенттік берілетін функциялар мен өкілеттіктерге сәйкес ҚРҰБ құқықтары мен міндеттемелерінің құқықтық мирасқоры ретінде айқындалды.
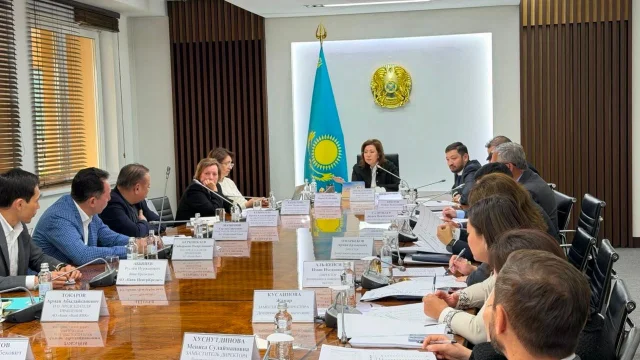
Қаржы нарығын реттеу және дамыту агенттігінің Төрағасы Мәдина Әбілқасымованың төрағалық етуімен азаматтардың жолданымдарын қарау сапасын арттыру, проблемалық берешекті реттеу және қаржы омбудсманының жұмысын ұйымдастыру мәселелері бойынша кеңес өтті. Кеңес қорытындысы бойынша барлық банктер үшін үш бағыт бойынша жеке сандық және сапалық негізгі көрсеткіштер айқындалды. Олар азаматтардың жолданымдарын қарау сапасын, проблемалық қарыздар санын азайтуды және берешекті реттеудің нәтижелілігін қамтиды. Банктердің жұмысын бағалау жолданымдардың уақтылы және толық қаралуын, қайталанған және негізделген шағымдар, көмек алған қарыз алушылар санының қысқаруын және олардың төлем тәртібін қалпына келтірілуін ескеретін болады. Finkelisim платформасында азаматтардың бірнеше кредитор алдындағы берешегін ұжымдық реттеуге ерекше назар аударылатын болады. «1 шілдеден бастап біз іс-қимылды бақылауға көштік. Біз үшін қаржы ұйымдарының қаржы нысана кредит берудің барлық кезеңінде қарыз алушылармен қалай жұмыс істейтіні, қаржы өнімдерінің шарттары қаншалықты әділ екендігі және кредитті өтеуде қиындықтар туындаған кезде азамат қандай көмек алатыны өте маңызды. Бүгінгі күні Агенттіктің негізгі басымдықтары – мерзімі өткен берешекті реттеу және қаржылық алаяқтықтан зардап шеккен қарыз алушылардың құқықтарын қорғау. Жұмыстың нәтижесі жолданымға дұрыс жауап беру емес, қарыз алушының проблемасын нақты шешу болуға тиіс», – деп атап өтті Мәдина Әбілқасымова. Бұл жұмысты үйлестіру үшін азаматтардың жолданымдарын қарау сапасын арттыру, проблемалық қарыздар санын азайту, проблемалық берешекті реттеу және қаржы омбудсманының жұмысын ұйымдастыру жөніндегі жедел Штаб құрылатын болады. Белгіленген көрсеткіштердің орындалуына мониторингтеу және банктер жұмысының нәтижелерін қарау ай сайын жүргізілетін болады. Қаржы омбудсманының жұмысын ұйымдастыру шеңберінде цифрлық платформа – FinOtinish де орнатылуда. Жүйе азаматтардың жолданымдарын қабылдауды және сүйемелдеуді, қаржы ұйымдарымен өзара іс-қимылды және шешімдердің орындалуын бақылауды қамтамасыз етуге мүмкіндік береді. Қабылданған шешімдер банктердің жолданымдармен жұмыс істегені үшін жауапкершілігін арттыруға, азаматтарды реттеу шараларымен қамтуды кеңейтуге және проблемалық берешекті тұрақты төмендетуге бағытталған.
Халықаралық валюта қоры мен Дүниежүзілік банк тобының Бангкок қаласында (Таиланд) өткен жыл сайынғы кездесулері аясында Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің Төрағасы Мәдина Әбілқасымова Бағалы қағаздар жөніндегі комиссиялардың халықаралық ұйымының (IOSCO) Бас хатшысы Родриго Буэнавентурамен кездесу өткізді. Тараптар Қазақстанның капитал нарығын дамыту перспективаларын, заңнаманы жетілдіру және реттеудің халықаралық стандарттарын енгізу саласындағы одан әрі ынтымақтастық мәселелерін талқылады. Кездесу барысында отандық қор нарығын дамытудың негізгі нәтижелері мен алдағы жылдарға арналған басым міндеттер таныстырылды. 2026–2030 жылдарға арналған Капитал нарығын дамыту бағдарламасының жобасына және «Капитал нарығы туралы» жаңа Заң жобасына ерекше назар аударылды. Жоспарланған реформалардың негізгі бағыттарына нарықтық инфрақұрылымды жетілдіру, нарықтың ашықтығын арттыру және инвесторлардың құқықтарын қорғауды күшейту кіреді. Сондай-ақ цифрлық қаржы активтерін, оның ішінде токендендірілген құралдарды реттеу тәсілдері қарастырылды. Реттеудің негізгі қағидаты — қолданылатын технологияларға қарамастан, қызмет түрлері мен тәуекелдері ұқсас салаларға бірыңғай тәсілді қолдану. Тараптар реттеу мен қадағалау жүйесін жетілдіру, инвесторлардың сенімін арттыру және Қазақстанның капитал нарығын орнықты дамыту мақсатында IOSCO-мен одан әрі ынтымақтастық орнату мен тәжірибе алмасудың маңыздылығын баса атап өтті.
13 қазаннан бастап Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің Төрағасы Мәдина Әбілқасымова бастаған делегациясы Халықаралық валюта қорының (ХВҚ) және Дүниежүзілік банк Тобының Бангкоктағы (Таиланд) Жыл сайынғы кездесулеріне қатысуда. ХВҚ басқарушы директоры Кристалина Георгиевамен кездесу өтті. Тараптар Қазақстанның қаржы секторының ағымдағы жай-күйін, оны одан әрі дамыту перспективалары мен реформалау бағыттарын, қаржылық тұрақтылық пен екіжақты өзара іс-қимыл мәселелерін талқылады. Агенттік Төрағасы Банктер туралы жаңа заңды әзірлеу аясында ХВҚ-ның сындарлы ынтымақтастығы мен техникалық көмегін атап өтті. Сонымен қатар Мәдина Әбілқасымова ХВҚ басқарушы директорының орынбасары Бо Лидің қатысуымен Кавказ және Орталық Азия елдерінің министрлері мен орталық банктері басшыларының кездесуіне қатысты. Тараптар өңірлік интеграция үшін орнықты қаржы секторының маңыздылығын, банктерді реттеуді жетілдіруді және озық қадағалау практикаларын енгізуді талқылады. Алматыда орналасқан Кавказ, Орталық Азия және Моңғолия елдеріне арналған өңірлік техникалық көмек орталығымен (CCAMTAC) өзара іс-қимылға ерекшеназар аударылды. ХВҚ өкілдерімен кездесулер барысында капитал нарығында және сақтандыру секторында тәуекелге бағдарланған толыққанды қадағалауды енгізу мәселесі де қаралды. Тараптар секторларды реформалауға бағытталған капитал нарығы және сақтандыру туралы жаңа заңдарды әзірлеу кезіндегі одан әрі сараптамалық өзара іс-қимылды талқылады.
Халықаралық валюта қоры мен Дүниежүзілік банк тобының Бангкок қаласында (Таиланд) өткен Жыл сайынғы кездесулері аясында Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігі Төрағасының орынбасары Нұржан Тұрсынханов Ұлттық Банк басшылығымен бірлесіп, JP Morgan және Citibank алаңдарында бірқатар кездесулер өткізді. Өз сөзінде Н. Тұрсынханов Мемлекет басшысының тапсырмасын орындау үшін Агенттіктің Ұлттық Банкпен бірлесіп әзірлеген Капитал нарығын дамытудың 2030 жылға дейінгі бағдарламасының негізгі бағыттарын таныстырды. Бағдарлама бизнес үшін қаржыландыруды тарту мүмкіндіктерін кеңейтуге, бағалы қағаздарға орнықты ішкі сұранысты қалыптастыруға, нарық өтімділігін арттыруға және инвесторларды қорғауды күшейтуге бағытталған. «Бағдарлама бір мезгілде нарықтың екі жағын да қамтиды: орнықты ішкі институционалдық сұранысты қалыптастыру және сапалы бағалы қағаздар ұсынысын кеңейту. Бұл бағыттар бір-бірін өзара күшейтеді: институционалдық сұраныс эмитенттердің нарыққа шығуына ынталандырады, ал жаңа эмитенттердің тұрақты түрде пайда болуы инвесторлардың қаражатын салу мүмкіндіктерін кеңейтеді», – деп атап өтті Н.Тұрсынханов. АгенттікТөрағасының орынбасары Қазақстанда капитал нарығын дамытудың жаңа кезеңі үшін қажетті алғышарттар қалыптасқанын атап өтті. Биржалық, клирингтік және есептік инфрақұрылым жаңғыртылды, қаржы құралдарының желісі кеңейтілуде, ал қаржылық қызметтерді цифрландыру бөлшек инвесторлардың қатысуының өсуіне ықпал етеді. 2025 жылдың қорытындысы бойынша айналыстағы борыштық бағалы қағаздардың көлемі 58 трлн теңгеге жетті, акциялар нарығын капиталдандыру – шамамен 42трлн теңге. «Біздің міндетіміз – жаңа орналастырулар, жария компаниялар аясын кеңейту және еркін айналыстағы акциялар үлесін ұлғайту есебінен капитал нарығының сапалы өсуін қамтамасыз ету. Бағдарлама қазақстандық бизнесті қаржыландыру үшін қосымша мүмкіндіктер жасай отырып, институционалдық сұраныс пен сапалы қаржы құралдарын ұсынуды бір мезгілде дамытуды көздейді»,– деп атап өтті Н.Тұрсынханов. Негізгі бағыттардың бірі жеке отандық басқарушылардың зейнетақы активтерін басқаруға қатысуын кеңейту болады. Ұлттық Банктің зейнетақы портфелінің бір бөлігін мемлекеттік бағалы қағаздардан бастап конкурстық негізде лицензияланған басқарушыларға кезең-кезеңімен беру көзделеді. Бұл ретте тәуекелдерді басқаруға , ішкі бақылауға және ақпаратты ашып көрсетуге қойылатын бірыңғай талаптар белгіленетін болады, ал активтерді сақтауды тәуелсіз кастодиан басқарушылардың өз қаражатынан бөлек жүзеге асыратын болады. 2030 жылға қарай жеке отандық компаниялардың басқаруындағы зейнетақы активтерінің үлесін 20-30%-ға дейін жеткізу жоспарлануда. Бизнестің қор нарығына қолжетімділігін кеңейту үшін Бағдарлама Орталық депозитарий базасында «бірыңғай терезе» құруды , құжаттарды қатар қарауды және бағалы қағаздарды шығару рәсімдерін оңайлатуды көздейді. Бұл облигациялық шығарылымдарды дайындау мерзімін 3-6 айдан 1-2 айға дейін қысқартуға және эмитенттердің шығыстарын азайтуға мүмкіндік береді. Облигациялық бағдарламаларды, ішінара кепілдік беру және секьюритилендіру тетіктерін дамыту, сондай-ақ ұлттық рейтингтік агенттік құру қосымша құралдар болады. Жеке компанияларды IPO-ға дайындауға ерекше назар аударылады. Бірыңғай цифрлық терезені енгізу , ірі жеке компанияларды биржаға шығаруға дайындаудың ұлттық бағдарламасын іске қосу және шағын және орта бизнесті кәсіби сүйемелдеу үшін листингтік демеушілер институтын дамыту жоспарлануда. Ішкі нарықта орналастыру үшін салықтық ынталандыру еркін айналыстағы акциялардың нақты үлесімен байланысты болады. Өтімділікті арттыруға бағалы қағаздармен кредиттеуді (securities lending) дамыту, жабылған қысқа сатылымдарды кезең-кезеңімен енгізу және маркет-мейкерлер мен бастапқы дилерлердің қызмет жағдайларын жетілдіру ықпал ететін болады. Сондай-ақ биржадан тыс мәмілелердің ашықтығын арттыру көзделген. Нәтижесінде 2030 жылға қарай борыштық бағалы қағаздар нарығының айналымын 20-25%-ға дейін, акциялар нарығының айналымдылығын 5-10%-ға дейін ұлғайту жоспарлануда. Нарықтық тетіктерді дамытумен қатар Бағдарлама инвесторлардың құқықтарын қорғауды күшейтуді көздейді. Негізгі шараларға облигацияларды ұстаушылар өкілінің өкілеттіктерін кеңейту, берешекті қайта құрылымдаудың ұжымдық рәсімдерін жетілдіру және төлем қабілеттілігін қалпына келтіру жоспарларын алдын ала келісу тетіктерін енгізу кіреді. Бұл ретте келіспейтін кредиторларды банкроттық кезіндегіден кем емес өтем алу қағидаты негізінде қорғау қамтамасыз етілетін болады. Бағдарламаны іске асыру капиталдың неғұрлым терең және өтімді нарығын қалыптастыруға, экономиканы ұзақ мерзімді қаржыландыру көздерін кеңейтуге және Қазақстанның отандық және халықаралық инвесторлар үшін тартымдылығын арттыруға бағытталған.
13 қазаннан бастап Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің Төрағасы Мәдина Әбілқасымова бастаған делегациясы Халықаралық валюта қорының (ХВҚ) және Дүниежүзілік банк Тобының Бангкоктағы (Таиланд) Жыл сайынғы кездесулеріне қатысуда. ХВҚ басқарушы директоры Кристалина Георгиевамен кездесу өтті. Тараптар Қазақстанның қаржы секторының ағымдағы жай-күйін, оны одан әрі дамыту перспективалары мен реформалау бағыттарын, қаржылық тұрақтылық пен екіжақты өзара іс-қимыл мәселелерін талқылады. Агенттік Төрағасы Банктер туралы жаңа заңды әзірлеу аясында ХВҚ-ның сындарлы ынтымақтастығы мен техникалық көмегін атап өтті. Сонымен қатар Мәдина Әбілқасымова ХВҚ басқарушы директорының орынбасары Бо Лидің қатысуымен Кавказ және Орталық Азия елдерінің министрлері мен орталық банктері басшыларының кездесуіне қатысты. Тараптар өңірлік интеграция үшін орнықты қаржы секторының маңыздылығын, банктерді реттеуді жетілдіруді және озық қадағалау практикаларын енгізуді талқылады. Алматыда орналасқан Кавказ, Орталық Азия және Моңғолия елдеріне арналған өңірлік техникалық көмек орталығымен (CCAMTAC) өзара іс-қимылға ерекшеназар аударылды. ХВҚ өкілдерімен кездесулер барысында капитал нарығында және сақтандыру секторында тәуекелге бағдарланған толыққанды қадағалауды енгізу мәселесі де қаралды. Тараптар секторларды реформалауға бағытталған капитал нарығы және сақтандыру туралы жаңа заңдарды әзірлеу кезіндегі одан әрі сараптамалық өзара іс-қимылды талқылады.
8 қазанда Қаржы нарығын реттеу және дамыту агенттігінің Бағалы қағаздар нарығы департаментінің директоры Иван Мойсов IX Conference Capital Markets Kazakhstan-да сөз сөйледі. Ол соңғы бес жылдағы капитал нарығының даму нәтижелерін және Агенттіктің Ұлттық Банкпен бірлесіп әзірлеген Капитал нарығын дамытудың 2030 жылға дейінгі бағдарламасының негізгі шараларын ұсынды. Бес жыл ішінде нарық іс жүзінде екі есе өсті. Бүгінгі күні акциялар нарығын капиталдандыру 91 млрд долларды немесе ЖІӨ-нің шамамен 26%-ын құрайды. 2021 жылдан бастап жыл сайынғы өсім орташа есеппен 22%-ды құрады. Қарыз нарығы біршама баяу – жылына 16%-ға өсті. Айналыстағы облигациялар көлемі 126 млрд долларға немесе ЖІӨ-нің шамамен 36%-ына жетті. Жиынтығында нарық 2021 жылғы 111 млрд долларға қарағанда 217 млрд долларға бағаланып отыр. Дамудың келесі кезеңі экономиканы ұзақ мерзімді қаржыландырудағы капитал нарығының рөлін арттыруға бағытталған. Бағдарлама жеті басым бағыт бойынша 35 стратегиялық шараны және 173 нақты іс-шараны көздейді. «Біздің қағидаттық ұстанымымыз – өсім жаңа листингтермен және айналыстағы қағаздарды қайта бағалаудан гөрі еркін айналыстағы акциялар үлесін ұлғайтумен қамтамасыз етілуге тиіс», – деп атап өтті Иван Мойсов. Эмитенттер аясын кеңейту үшін IPO үшін құжаттарды берудің бірыңғай терезесін енгізу, ірі жеке компанияларды орналастыруға дайындау бағдарламасы және шағын және орта бизнес үшін листингтің аккредиттелген демеушілері институтын құру көзделеді. ЖШС пен жария АҚ арасындағы аралық саты ретінде жария емес акционерлік қоғам нысанын енгізу ұсынылады. Квазимемлекеттік компаниялардың акцияларын орналастыру кезінде азаматтардың қатысуын қамтамасыз ететін міндетті жергілікті бөлшек траншты көздеу ұсынылады. Қайталама нарықтың өтімділігін арттыруға ерекше назар аударылады. Бағдарлама маркет-мейкерлер институтын, бағалы қағаздар мен жабық қысқа сатылымдарды дамытуды, биржадан тыс мәмілелердің ашықтығын арттыруды және шетелдік инвесторлардың қолжетімділігін жеңілдетуді көздейді. 2027 жылы Euroclear-ға тікелей қосылу жоспарлануда. Зейнетақы активтері ұзақ мерзімді инвестициялық сұраныстың маңызды көзі болуға тиіс. Жекелеген инвестициялық мандаттарды конкурстық негізде лицензияланған жергілікті басқарушыларға кезең-кезеңімен беру ұсынылады. Бұл ретте жарналар БЖЗҚ-ға түсуді жалғастырады, Ұлттық Банк инвестициялық саясатты қалыптастыру және бақылау жөніндегі функцияларды сақтайды. Қажетті нормативтік базаны әзірлеу 2027 жылға жоспарланған, реттеушілік ортада пилоттық кезеңді өткізу 2027-2028 жылдары жоспарланып отыр. 2030 жылға қарай бәсекелестік мандаттар бойынша жеке басқарушылардың басқаруындағы зейнетақы активтерінің үлесі 20-30%-ға жетуге тиіс. Басқарушылардың қатысуын кеңейту капиталға, тәуекелдерді басқаруға және ақпаратты ашып көрсетуге, зейнетақы активтерін оқшауланған сақтауға және тәуелсіз кастодиандық бақылауға қойылатын талаптардың жоғарылауымен қатар орын алатын болады. Бизнесті облигациялық қаржыландырудың қолжетімділігін арттыру үшін бірыңғай құжаттарды тапсыру терезесі, облигациялық бағдарламаның базалық проспектісі және шағын және орта шығарылымдар үшін жеңілдетілген проспект ұсынылады. Даму институттарының шығарылымның 30-70%-ы мөлшерінде ішінара кепілдіктер беру мүмкіндігі көзделеді. Бұл шаралар нарыққа шығу мерзімін үш-алты айдан бір-екі айға дейін қысқартады және эмитенттердің ұйымдастырушылық шығыстарын азайтады деп күтілуде. Бағдарламаны іске асыру капиталдың терең, өтімді және бәсекеге қабілетті нарығын қалыптастыруға бағытталған. 2030 жылға қарай борыштық бағалы қағаздар көлемінің ЖІӨ-ге қатынасын 45-50%-ға дейін, акцияларды капиталдандыруды 30-35%-ға дейін ұлғайту, сондай-ақ облигациялардың айналымдылығын 20-25%-ға дейін және акциялар айналымдылығын 5-10%-ға дейін ұлғайту жоспарлануда. Қайта құрудың құқықтық негізін 2003 жылғы «Бағалы қағаздар рыногы туралы» қолданыстағы заңды алмастыратын «Капитал нарығы туралы» жаңа заң қалыптастырады. Жаңа жоба IOSCO және еуропалық реттеу қағидаттарына негізделген, атап айтқанда, жаңа қаржы құралдарын дамытуды, кредиторлардың құқықтарын қорғауды күшейтуді және қаржы омбудсманы арқылы инвесторлардың дауларын реттеу мүмкіндігін көздейді. Заң жобасын Құрылтайға биыл желтоқсан айында енгізу жоспарланып отыр.
01.07.2026ж. бастап 30.09.2026ж. аралығындағы кезеңде тіркелген инвестициялық пай қорларының тізбесі
2026 жылдың 3-ші тоқсанында тіркелген инвестициялық пай қорлары туралы ақпарат
Жарияланды:
Статистика
01.07.2026ж. бастап және 30.09.2026ж. дейінгі кезеңде облигациялар шығарылымын мемлекеттік тіркеуді жүзеге асырған заңды тұлғалардың тізбесі
2026 жылдың 3-ші тоқсанында тіркелген облигациялар шығарылымы туралы ақпарат
Жарияланды:
Статистика
01.07.2026ж. бастап 30.09.2026ж. дейінгі кезеңде жарияланған акциялар шығарылымын мемлекеттік тіркеуді жүзеге асырған акционерлік қоғамдардың тізбесі
2026 жылдың 3-ші тоқсанында тіркелген жарияланған акциялар шығарылымдары туралы ақпарат
Жарияланды:
Ақпарат
Информация по пункту 136 Регламента
Жарияланды:
Жарлық
Қазақстан Республикасының мемлекеттік басқару жүйесін одан әрі жетілдіру туралы
Жарияланды:
Агенттік қаулысы
«Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің кейбір нормативтік құқықтық актілеріне банк қызметін реттеу мәселелері бойынша өзгеріс пен толықтырулар енгізу туралы» Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігі Басқармасының қаулысының жобасы
«Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің кейбір нормативтік құқықтық актілеріне банк қызметін реттеу мәселелері бойынша өзгеріс пен толықтырулар енгізу туралы» Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің Басқармасы ҚАУЛЫ ЕТЕДІ: 1.«Өзге ақпарат аудиті шеңберінде тексеруге жататын мәселелердің тізбесін, Өзге ақпарат аудиті бойынша аудиторлық қорытындының мазмұнына, аудиторлық ұйымның оны ұсыну мерзімдеріне қойылатын талаптарды, Өзге ақпарат аудитіне тартылатын аудиторлық ұйымның құрамындағы аудиторларға қойылатын талаптарды белгілеу туралы» Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігі Басқармасының 2026 жылғы 31 наурыздағы № 34 қаулысына (Нормативтік құқықтық актілерді мемлекеттік тіркеу тізілімінде № 38310 болып тіркелген) мынадай толықтырулар енгізілсін: көрсетілген қаулымен бекітілген Өзге ақпарат аудиті шеңберінде тексеруге жататын мәселелердің тізбесінде: 1-тармақ мынадай мазмұндағы16), 17), 18), 19), 20), 21), 22), 23), 24) және 25) тармақшалармен толықтырылсын: «16)алаяқтық және құқыққа қарсы оқыс оқиғалар тәуекелдерін басқару саясаты мен рәсімдерінің толық және тиімді болуын қоса алғанда, алаяқтық және құқыққа қарсы оқыс оқиғалар тәуекелдерін басқару жүйесінің тиімділігі; 17)алаяқтық пен құқыққа қарсы оқыс оқиғалар тәуекелдерін сәйкестендіру, бағалау, мониторингтеу және бақылау тиімділігі, сондай-ақ алаяқтық пен құқыққа қарсы оқыс оқиғалар тәуекелдерінің тізілімін қалыптастырудың толық болуы; 18)алаяқтық пен құқыққа қарсы оқыс оқиғалар тәуекелдерін бағалау тәсілдерінің, әдістері мен модельдерінің барабарлығы мен тиімділігі, олардың банк операцияларының күрделілік деңгейіне сәйкестігі, сондай-ақ алаяқтық пен құқыққа қарсы оқыс оқиғалардың жаңа схемаларына бейімделуі; 19)алаяқтық немесе құқыққа қарсы оқыс оқиғалар белгілері бар күдікті операцияларды анықтау, сондай-ақ клиенттердің, қызметкерлердің және үшінші тұлғалардың іс-қимылына мониторинг жүргізу процестерінің тиімділігі; 20)күмәнді белсенділікті анықтаудың автоматтандырылған сценарийлерін, модельдері мен қағидаларын қолдануды, сондай-ақ қызмет көрсетудің цифрлық арналарындағы операциялардың мониторингтеуді қоса алғанда, антифрод-жүйенің жұмыс істеу тиімділігі; 21)алаяқтық немесе құқыққа қарсы оқыс оқиғалар белгілері бар күдікті операциялар туралы мәліметтерді берудің толық, уақтылы және дұрыс болуын қоса алғанда, банктің Қазақстан Республикасы Ұлттық Банкінің антифрод-орталығымен өзара іс-қимылының тиімділігі; 22)сессиялық антифродты және клиенттерге тәуекелге бағдарланған тәсілді қолдануды қоса алғанда, электрондық қызмет көрсету арналары арқылы қаржылық қызметтерді ұсыну кезінде алаяқтықты болдырмау тетіктерінің тиімділігі; 23)алаяқтық және құқыққа қарсы тосын оқиғалар тәуекелдері бойынша басқарушылық есептілікті қалыптастырудың, сондай-ақ оны банктің басқару органдарына ұсынудың толық және уақтылы болуы; 24)алаяқтық және құқыққа қарсы оқыс оқиғалар тәуекелдерін барынша азайту бойынша банк қабылдайтын шаралардың барабар және жеткілікті болуы; 25) банк көрсететін қызметтердің, өнімдердің және оларды ұсыну тәсілдерінің алаяқтық және құқыққа қарсы оқыс оқиғалар тәуекелдеріне осалдығы.»; көрсетілген қаулымен бекітілген Өзге ақпарат аудиті бойынша аудиторлық қорытындының мазмұнына, аудиторлық ұйымның оны ұсыну мерзімдеріне қойылатын талаптарда: 3-тармақ мынадай мазмұндағы 4) тармақшамен толықтырылсын: «4) алаяқтық және құқыққа қарсы оқыс оқиғалар тәуекелдерін басқару жүйесінің кемшіліктері, антифрод-бақылаулардың тиімсіздігі не банктер мен Қазақстан Республикасының бейрезидент банктерінің филиалдары үшін тәуекелдерді басқару және ішкі бақылау жүйесін қалыптастыруға қойылатын талаптардың сақталмауы туралы куәландыратын мән-жайлардың болуы.»; 2. «Әмбебап банк лицензиясы бар банкі, базалық банк лицензиясы бар банкі, ислам банкі сақтауға міндетті пруденциялық нормативтер мен лимиттерді, олардың шекті мәндерін және есеп айырысу әдістемелерін бекіту туралы» Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігі Басқармасының 2026 жылғы 28 сәуірдегі № 85 қаулысына(Нормативтік құқықтық актілерді мемлекеттік тіркеу тізілімінде № 38587 болып тіркелген) мынадай өзгерістер енгізілсін: көрсетілген қаулымен бекітілген Әмбебап банк лицензиясы бар банкі, базалық банк лицензиясы бар банкі, ислам банкі сақтауға міндетті пруденциялық нормативтер мен лимиттерде, олардың шекті мәндеріне және есеп айырысу әдістемелерінде: 62-тармақтың бірінші бөлігінің 7) тармақшасының он алтыншы, он жетінші және он сегізінші абзацтары мынадай редакцияда жазылсын: «банктің кепілге қабылдаған акцияларының немесе тау-кен металлургия саласында, жер қойнауын пайдалану саласында операцияларды жүзеге асыратын ірі өнеркәсіп кәсіпорны (оның ішінде Қазақстан Республикасының аумағында қатты, сұйық пайдалы қазбаларды барлау және (немесе) өндіру, сондай-ақ оларды қайта өңдеу және түпкілікті өнім өндіру бойынша) болып табылатын заңды тұлғаның не тау-кен металлургия саласында, жер қойнауын пайдалану саласында операцияларды жүзеге асыратын ірі өнеркәсіп кәсіпорны (оның ішінде Қазақстан Республикасының аумағында қатты, сұйық пайдалы қазбаларды барлау және (немесе) өндіру бойынша, оларды қайта өңдеу және түпкілікті өнімді өндіру бойынша, сондай-ақ өндірісті оқшаулауға және дайын өнімді импортты алмастыруға ықпал ететін кәсіпорындар) (жарғылық капиталға қазақстандық меншік иелерінің қатысу үлесі кемінде 40%-ды құрайды) болып табылатын тұлға кіретін тұлғалар тобына кіретін заңды тұлға жарғылық капиталына қатысу үлестерінің құны, мынадай шарттарды бір мезгілде орындаған жағдайда: Қазақстан Республикасының аумағында осындай заңды тұлға кіретін адамдар тобы қызметкерлерінің жалпы саны кемінде 40 000 (қырық мың) адамды құрайды; Ұлттық Банкке осындай заңды тұлға кіретін тұлғалар тобын сатудан түскен түсіммен бірге жалпы түсім жылына кемінде 1 (бір) триллион теңгені құрайды;». 3. Қаржы ұйымдарының әдіснамасы және пруденциялық реттеу департаменті Қазақстан Республикасының заңнамасында белгіленген тәртіппен: 1) Заң департаментімен бірлесіп осы қаулыны Қазақстан Республикасының Әділет министрлігінде мемлекеттік тіркеуді; 2) осы қаулыны ресми жарияланғаннан кейін Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің ресми интернет-ресурсына орналастыруды; 3) осы қаулы мемлекеттік тіркелгеннен кейін он жұмыс күні ішінде Заң департаментіне осы тармақтың 2) тармақшасында көзделген іс-шараның орындалуы туралы мәліметтерді ұсынуды қамтамасыз етсін. 4. Осы қаулының орындалуын бақылау Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігі Төрағасының жетекшілік ететін орынбасарына жүктелсін. 5. Осы қаулы алғашқы ресми жарияланған күнінен кейін күнтізбелік он күн өткен соң қолданысқа енгізіледі. Лауазымы Аты-жөні «КЕЛІСІЛДІ» Қазақстан Республикасының Қаржы министрлігі