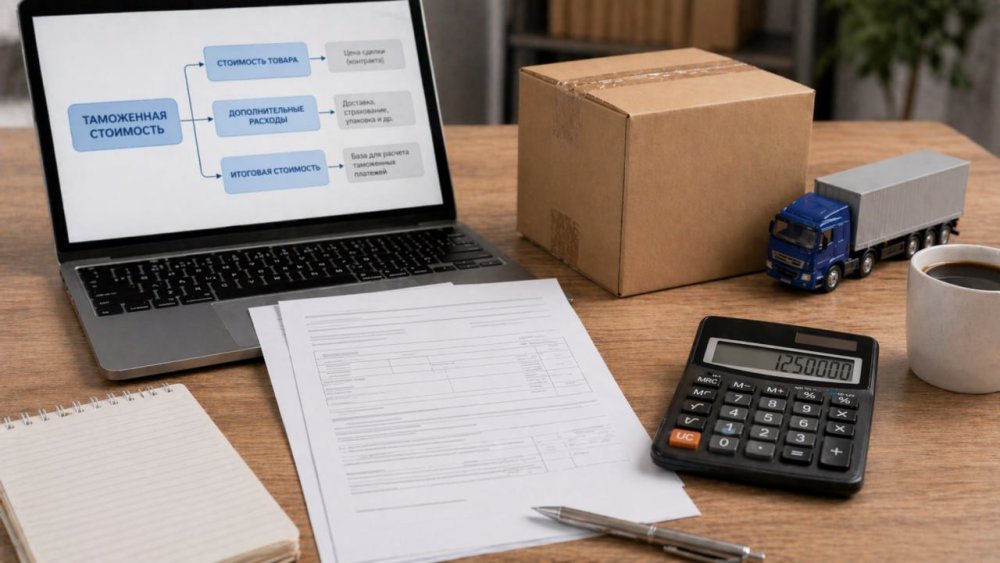
Кедендік бақылаудың негізгі бағыттарының бірі тауарлардың кедендік құнын бақылау болып табылады, өйткені кедендік құн кедендік баждарды, салықтарды және басқа да міндетті төлемдерді есептеу үшін негіз болып табылады.
Бұл ретте кедендік құн бойынша құжаттар мен мәліметтерді тексеру әрбір тауарға арналған декларация бойынша жүргізілмейді. Бақылау қосымша тексеруді талап ететін жеткізілімдерді анықтауға және сонымен бірге сыртқы экономикалық қызметке адал қатысушыларға әкімшілік жүктемені азайтуға мүмкіндік беретін тәуекелдерді басқару жүйесін қолдану арқылы жүзеге асырылады.
Кедендік құн бойынша құжаттар мен мәліметтерді тексеру кедендік құнды анық емес декларациялаудың ықтимал белгілері болған кезде тағайындалады. Атап айтқанда, ұсынылған құжаттар арасындағы анықталған сәйкессіздіктер, мәлімделген құнның бірдей немесе біртекті тауарлардың құнынан елеулі ауытқуы, кедендік құнның жекелеген құрамдас бөліктерін құжаттамалық растаудың болмауы, сондай-ақ кеден заңнамасының талаптарын сақтамау мүмкіндігін куәландыратын өзге де мән-жайлар тексеру жүргізу үшін негіз болады.
Кедендік құн құрылымын қалыптастырудың толықтығына ерекше назар аударылады. Кеден органдары тауарлардың кедендік құнын айқындау кезінде заңнамаға сәйкес есепке алынуға жататын тасымалдауға, сақтандыруға арналған шығыстарды, лицензиялық төлемдерді және өзге де есептеулерді кедендік құнға енгізудің дұрыстығын тексереді.
Сонымен қатар, Еуразиялық экономикалық одақтың кеден заңнамасында кедендік әкімшілендіруді оңайлату тетіктері көзделген.
Мәселен, кедендік құн бойынша құжаттар мен мәліметтерді тексеру, егер бұрын ұқсас жеткізілім бойынша кеден органы әкелінетін тауарлармен мәміле құнының әдісі бойынша мәлімделген кедендік құнның анықтығын растаған болса, сол сыртқы сауда шарты шеңберінде әкелінетін бірдей тауарларға қатысты жүргізілмеуі мүмкін (1-әдіс).
Осы тетікті қолдану үшін заңнамада белгіленген шарттар бір мезгілде сақталуы тиіс. Атап айтқанда, тауарлар бұрын ресімделген жеткізілім сияқты, сол сыртқы сауда шарты бойынша әкелінуі тиіс, ал мәлімделген кедендік құн сол әдіспен — әкелінетін тауарлармен мәміле құны бойынша айқындалуы тиіс. Бұдан басқа, тауардың бағасын, коммерциялық сату шарттарын, жеткізу шарттарын және тараптар арасындағы есеп айырысу тәртібін қоса алғанда, кедендік құнды қалыптастыруға әсер ететін мәміленің елеулі шарттары өзгеріссіз қалуға тиіс.
Сондай-ақ, кедендік құнның шамасына әсер етуі не мәлімделген мәліметтердің анықтығына күмән тудыруы мүмкін жаңа мән-жайлардың болмауы міндетті шарт болып табылады. Тауарға арналған декларацияда кеден органы кедендік құнын растаған бұрын ресімделген жеткізу туралы мәліметтер көрсетілуі тиіс. Бұл кеден органына ағымдағы жеткізілім деректерін бұрын тексерілген ақпаратпен салыстыруға және қосымша тексеру ісшараларын қолданбау туралы шешім қабылдауға мүмкіндік береді.
Егер тәуекелдерді басқару жүйесі шеңберінде кеден заңнамасының ықтимал бұзылу белгілері анықталса немесе мәлімделген деректердің анық еместігі туралы куәландыратын мәліметтер пайда болса, кеден органы аталған шарттарды сақтаған кезде де тексеру жүргізуге құқылы екенін ескеру қажет. Осылайша, тексеруден босату шартты емес және тәуекел факторлары болмаған жағдайда ғана қолданылады.
Бұл тәсіл сыртқы экономикалық қызметке адал қатысушылардың кедендік ресімдеуді жеделдетуін қамтамасыз ете отырып, бақылау іс-шараларын тәуекел белгілері бар жеткізілімдерге шоғырландыруға мүмкіндік береді.
Осылайша, тәуекелдерді басқару жүйесін қолдану тиімді кедендік бақылау мен сыртқы экономикалық қызметті жүргізу үшін қолайлы жағдайлар жасау арасындағы балансты қамтамасыз етеді, сондай-ақ кедендік әкімшілендірудің ашықтығы мен болжамдылығын арттыруға ықпал етеді.