


ОтырысАяқталды
Хабарландыру
2 қараша 2026 ж.Тікелей
Жамбылская область, Кордайский район, село Кордай, улица Домалак ана, 207.
Қазақстан Республикасы Қаржы министрлігі Мемлекеттік кірістер комитетінің Жамбыл облысы бойынша Мемлекеттік кірістер департаменті кеден ісі саласындағы мемлекеттік басқару және бақылау, салықтардың, кеден және бюджетке төленетiн басқа да мiндеттi төлемдердiң түсуiн, әлеуметтік төлемдерді есептеудің, ұстаудың, аударудың толықтығымен уақыттылығын қамтамасыз ету
Департамент өз қызметiн Қазақстан Республикасының Конституциясына және заңдарына, Қазақстан Республикасының Президентiнің, Үкiметiнiң актілерiне, өзге де нормативтік құқықтық актілерге
 Ашу
 Ашу
 Ашу
 Ашу
 Ашу
 Ашу
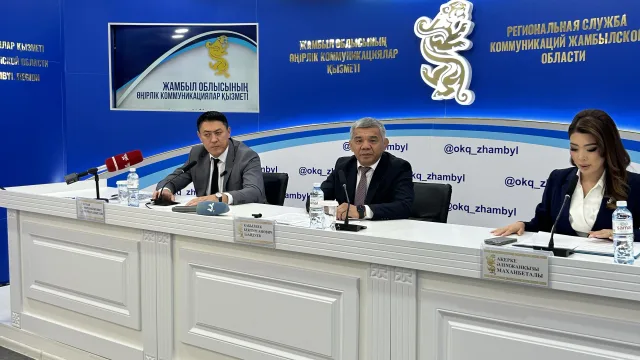
🔰 29.10.2026ж. Жамбыл облысының өңірлік коммуникациялар қызметінің байланыс орталығында 📷«баспасөз-конференция» өтті. 🎤Спикерлер: Керимов Ерлан Қалимолдаұлы – Жамбыл облысы бойынша Мемлекеттік кірістер Департаменті басшысының орынбасары; Нурмаханбетов Ерлан Мирамбекович – "Тараз кедендік ресімдеу орталығы" кеден бекетінің басшысы. 🔷Тақырыбы: «Жамбыл облысы бойынша Мемлекеттік кірістер департаментінің жаңа Салық кодексін іске асыру, цифрлық сервистерді дамыту, салықтық әкімшілендіру және бақылау-кассалық машиналарды қолдану тәртібінің сақталуын бақылау бағытындағы жұмыстарының қорытындылары туралы» Эфирдің толық нұсқасын⬇️сілтеме арқылы көре аласыздар: Ютуб: https://www.youtube.com/watch?v=vjrDtBEcQZ4 Facebook: https://www.facebook.com/share/v/1Daf2xJpfo/?mibextid=wwXIfr
Дара кәсіпкер оңайлатылған декларация бойынша қызметті жүзеге асыра отырып, бухгалтерлік есеп жүргізуі керек пе?
"Бухгалтерлік есеп және қаржылық есептілік туралы"Заңның нормалары негізінде дара кәсіпкерлер бухгалтерлік есеп жүргізуді (бастапқы құжаттарды жасаудан және сақтаудан басқа) және қаржылық есептілікті жасауды бір мезгілде мынадай шарттарға сәйкес жүзеге асырмауға құқылы: 1) Қазақстан Республикасының салық заңнамасына сәйкес оңайлатылған декларация негізінде арнаулы салық режимін қолданады және күнтізбелік жылдағы табысы айлық есептік көрсеткіштің 135000 еселенген мөлшерінен ( 583 875 000 теңге) аспайды; 2) қосылған құн салығы бойынша тіркеу есебінде тұрмайды; 3) табиғи монополия субъектілері болып табылмайды. Осы тармақта көрсетілген шарттардың бірі сәйкес келмеген жағдайда, дара кәсіпкер осындай сәйкессіздік туындаған айдан кейінгі айдан бастап бухгалтерлік есеп жүргізуді және қаржылық есептілікті жасауды жүзеге асыруға міндетті.
Ескі авто көліктерге көлік салығының төмендетілген мөлшерлемелері бар ма?
Иә, 2026 жылдан бастап пайдалану мерзімі: - 10 жылдан асатын жеңіл автомобильдер үшін 0,3 түзету коэффициенті қолданылады; - 20 жылдан асатын жеңіл автомобильдер үшін 0,5 түзету коэффициенті қолданылады.
Әлеуметтік салық бойынша қандай жаңалықтар қарастырылған?
Жаңа Салық кодексінде әлеуметтік салық пен әлеуметтік аударымдардың өзара байланысын жою қарастырылған. Осыған байланысты әлеуметтік салықтың жеке мөлшерлемесі белгіленді – 6%. Әлеуметтік салықтың басқа мөлшерлемесі белгіленді (бұрын ЖТС мөлшерлемесін 70 % төмендету қарастырылған): - ауыл шаруашылығы тауарын өндірушілер – 1,8 %; - жалпыға бірдей белгіленген салық салу режимін қолданатын шаруа немесе фермер қожалықтары өзі үшін – 0,6 АЕК және қызметкерлер үшін 0,3 АЕК. Арнаулы салық режимін қолданатын салық төлеушілер үшін, оның ішінде: - өзін-өзі жұмыспен қамтығандар үшін; - оңайлатылған декларация негізінде; - шаруа немесе фермер қожалықтары үшін әлеуметтік салықтан босату көзделген.
ЖТС бойынша мөлшерлеме. Жаңа Салық кодексінде не қарастырылған?
Жаңа Салық кодексінде ЖТС прогрессивті мөлшерлеме енгізілді. 8 500 АЕК-тен (33,4 млн теңге) асатын қызметкердің жылдық табысы үшін мөлшерлеме 15% құрайды. 230 000 АЕК-ке дейінгі дивидендтер түріндегі кірістер үшін – 5% және осы шектен жоғары-салық салынатын табыстан салық сомасы одан асатын сомадан 230 00 еселенген АЕК + 15% мөлшерінде. Салық салудың жалпыға бірдей белгіленген тәртібін қолданатын дара кәсіпкерлердің табыстары үшін: АЕК 230 000 еселенген мөлшерге дейінгі дивиденттер түріндегі кірістер үшін – 5% және осы шектен жоғары – салық салынатын табыстан салық сомасы 230 00 еселенген мөлшердегі АЕК + одан асатын сомадан 15%. Жеке практикамен айналысатын адамдардың табысы бойынша – 9 %; Шаруа қожалықтарының өз өндірісіндегі ауыл шаруашылығы өнімдерін өндіру, өткізу немесе қайта өңдеу бойынша кірістері бойынша – 3 % (бұрын ЖТС 70% - ға азайту болған).
2026 жылы СЕН қайтарып алу бойынша жағдай қандай, есептерде көрсетілген сомаларды түзету мүмкіндігі бар ма?
Бұрын берілген есептердегі түзетулер қосымша салық есептілігі немесе хабарлама бойынша есептілік арқылы ғана мүмкін болатын. Егер салық төлеуші есепті уақытында ұсынбаған болса, салық органдарының жүйесі автоматты түрде осы кезеңдегі нөлдік есептілікті қалыптастырады (салық төлеуші салық төлеушінің кабинетінде құжаттамада көрсетілген нысандар көрсетілген жағдайда). Осыдан кейін: - қосымша есеп беру; - есепті белгіленген мерзімде қағаз жеткізгіште ұсыну жағдайларды қоспағанда, сол кезеңге есеп беру мүмкін емес. Егер салық төлеуші есепті әлі де қағаз түрінде берсе және ол "Құжат қабылданды" мәртебесін алса, автоматты түрде қалыптасқан нөлдік есептілік жойылады. Бұл өзгерістер қателерді азайтуға және салықтық әкімшілендірудің ашықтығын арттыруға бағытталған. Салық төлеушілер есеп беру мәселелерін болдырмау үшін жаңа ережелерге алдын ала дайындалуы керек.
Қандай жағдайларда ҚҚС төлеуші тіркеу есебінен шығарылуы мүмкін?
Төлеуші ҚҚС төлеушінің тіркеу есебінен алынады: - салық салудың жалпыға бірдей белгіленген тәртібінен арнаулы салық режиміне көшу; - қызметті тоқтату немесе тарату. 2026 жылдан бастап салық төлеушінің ағымдағы жылы өткен айналымның ең төменгі деңгейінен аспаған жағдайда ҚҚС бойынша тіркеу есебінен ерікті түрде алу құқығы алынып тасталады. Қолданылатын салық салу режимі туралы хабарламаны қабылдау "Құжаттарды беру" бөлімінде СӘИЖ СТК-да жүзеге асырылады. Сондай-ақ хабарламаны қағаз жеткізгіште орналасқан жері бойынша Мемлекеттік кірістер басқармасына беруге болады. Бұл қызмет Банктік мобильді қосымшаларда, сондай-ақ "Е-салық-бизнес" мобильді қосымшасы арқылы (тек ДК үшін) қолжетімді болады. Қызметті тоқтатуға арналған салықтық өтініш "Құжаттарды беру" бөлімінде де қолжетімді. Бұдан басқа, қызметі тоқтатылған кезде салықтық есептілігі ұсынылады, сондай-ақ ол "Құжаттарды беру" бөлімінде немесе мемлекеттік кірістер органына қағаз жеткізгіште СӘИЖ СТК арқылы ұсынылуы мүмкін.
Үшінші елдерден және Еуразия экономикалық одақ елдерінен Қазақстан Республикасының аумағына автомобиль, су және теміржол көлігімен бидайды (Еуразия экономикалық одағының сыртқы экономикалық қызмет тауарлық номенклатурасының коды: 1001) әкелуге алты ай мерзімге тыйым салынады, бұл ретте теміржол көлігімен құс өсіру және астық өңдеу кәсіпорындарының, лицензияланған элеваторлардың, «Азық-түлік келісімшартты корпорациясы» ұлттық компаниясы» акционерлік қоғамының мекенжайына бидай әкелу бұған жатпайды.