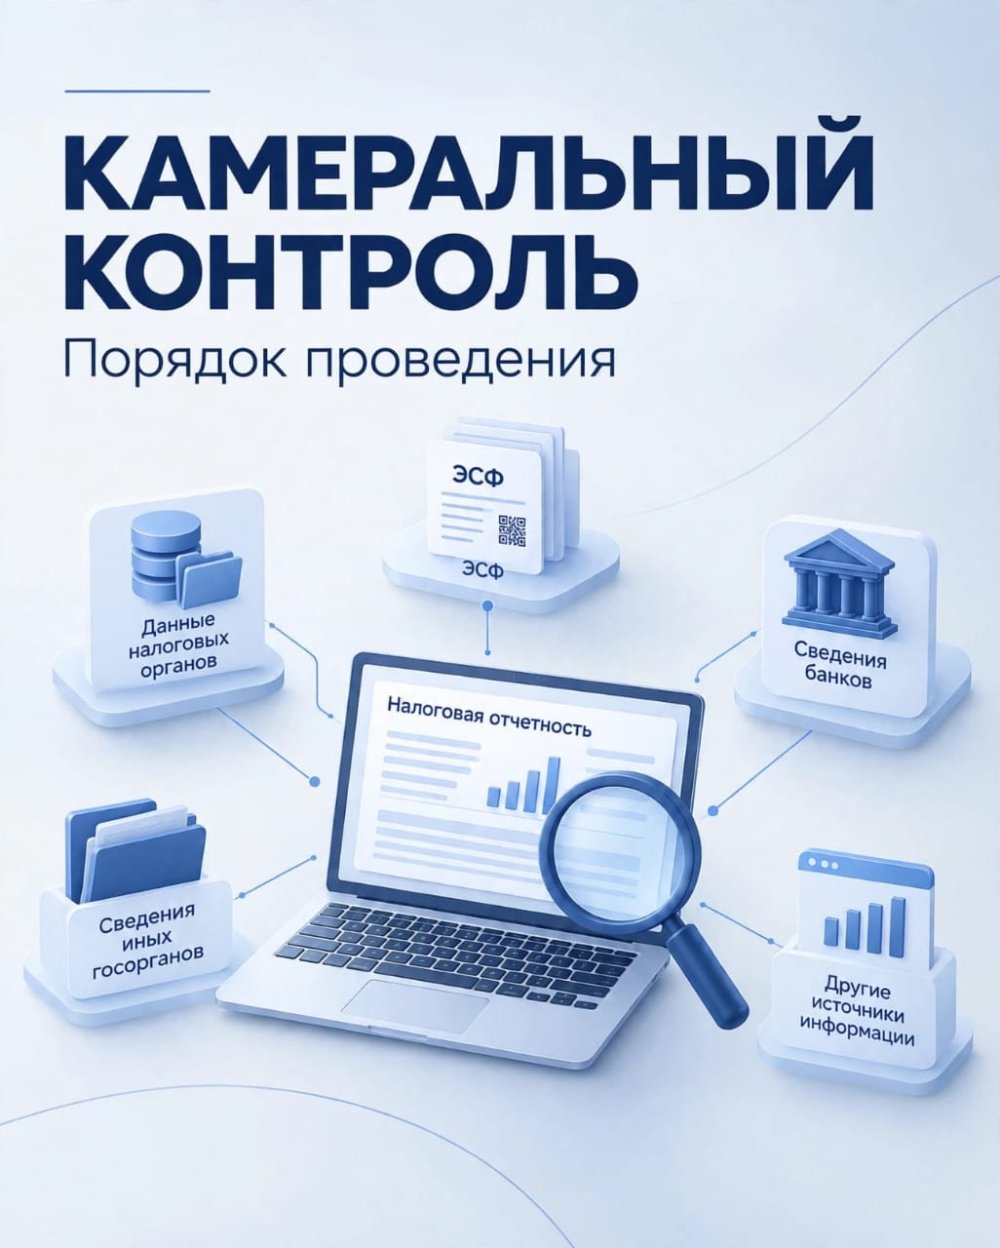
Камералдық бақылау мыналарда қамтылған деректерді салыстыру жолымен жүргізіледі: 1) салық органдарында бар мәліметтерде, оның ішінде салық нысандарында; 2) салық салу объектілері және (немесе) салық салумен байланысты объектілер туралы өзге уәкілетті мемлекеттік органдардың мәліметтерінде; 3) әртүрлі ақпарат көздерінен алынған салық төлеушінің (салық агентінің) қызметі туралы мәліметтерде. Камералдық бақылауды салық органы Қазақстан Республикасының Салық кодексімен белгіленген салықтық есептілікті ұсыну мерзімі өткеннен кейін тиісті салықтық кезең үшін жүргізеді. Салықтық кезең үшін камералдық бақылау осындай кезең бойынша талап қою мерзімі ішінде жүргізіледі. Камералдық бақылау нәтижелері бойынша алшақтықтар анықталған кезде, көлденең мониторинг қатысушысын қоспағанда, салық төлеушіге (салық агентіне) камералдық бақылау нәтижелері бойынша анықталған алшақтықтар туралы хабарлама табыс етіледі. #Заң_мен_тәртіп #Закон_и_порядок