Құрметті салық төлеушілер!
ҚР Салық кодексінің 84–89-баптарына сәйкес, заңнамада көзделген жағдайларда мемлекеттік кірістер органдары салық міндеттемесін орындауды қамтамасыз ету шараларын қолданады.
🔹 Негізгі шаралар:
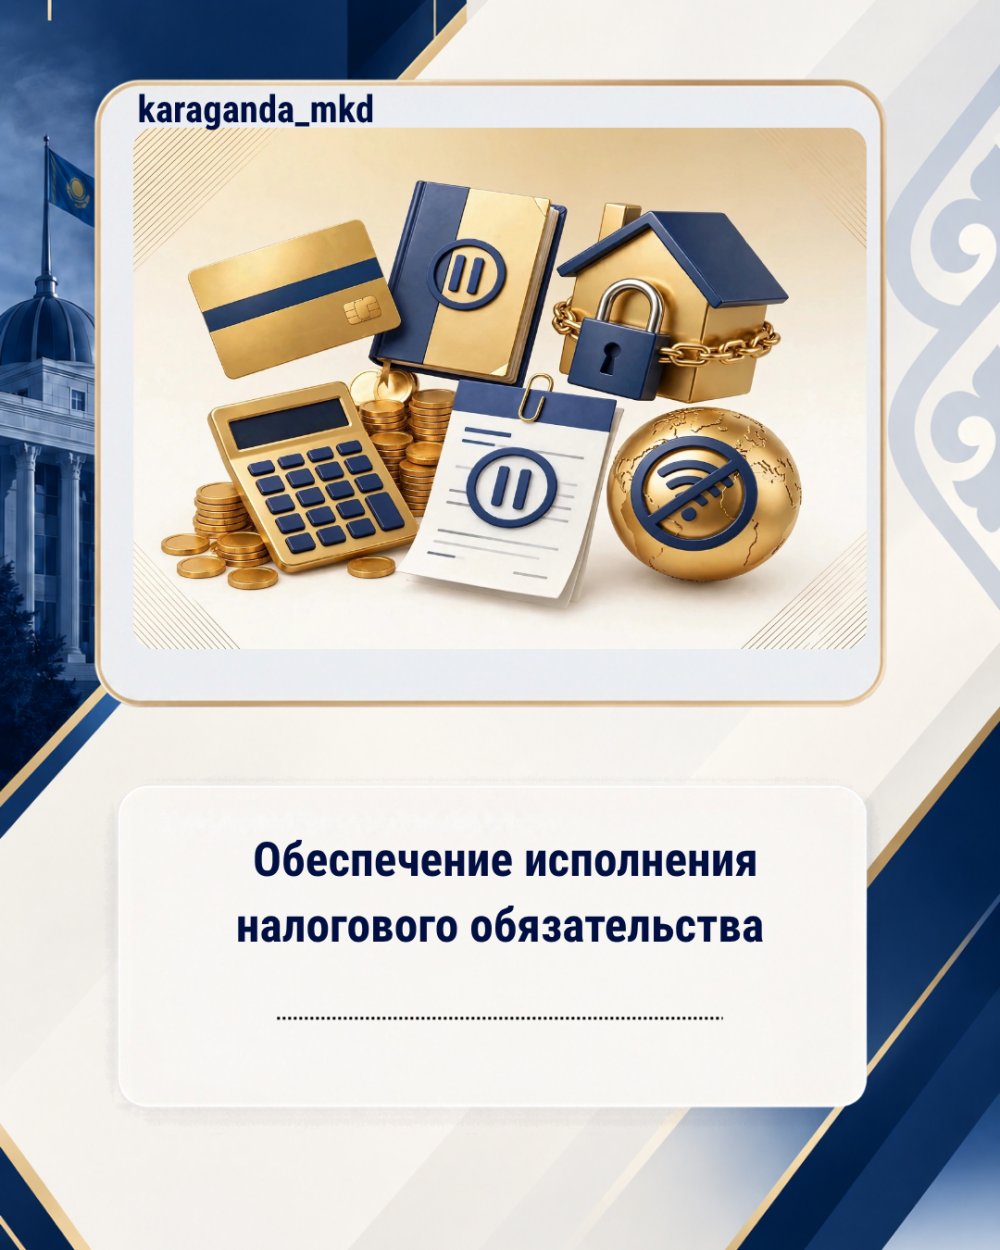
💰 Өсімпұл есептеу — салық міндеттемесі уақытында орындалмаған жағдайда есептеледі.
🏦 Шығыс операцияларын тоқтата тұру — салық берешегі белгіленген шекті мөлшерден асқан кезде, сондай-ақ Кодексте белгіленген басқа да жағдайларда банк шоттары және (немесе) касса бойынша қолданылады.
🏠 Мүлікке билік етуге шектеу қою — салық берешегі белгіленген шекті мөлшерден асқан кезде берешек сомасы шегінде, сондай-ақ салықтық тексеру нәтижелері туралы хабарламаға шағым жасалған жағдайда — шағым жасалған сома шегінде қолданылады.
📄 Электрондық шот-фактураларды жазып беруді тоқтата тұру — Салық кодексінің 88-бабында белгіленген жағдайларда, оның ішінде жекелеген хабарламалар орындалмаған кезде және ҚҚС бойынша салық есептілігіне қатысты көзделген жағдайларда қолданылады.
🌐 Интернет-ресурстарға және (немесе) интернет-платформаға қолжетімділікті шектеу — Қазақстан аумағында интернет-платформа арқылы қызметін жүзеге асыратын шетелдік компанияларға белгіленген хабарламалар орындалмаған жағдайда қолданылады.
⚠️ Аталған шаралардың қолданылуына жол бермеу үшін салық төлеушілерден салық міндеттемелерін уақтылы орындауды, белгіленген мерзімдерді сақтауды және Салық кодексінде көзделген жағдайларда мемлекеттік кірістер органдарының хабарламаларын орындауды сұраймыз.
⚖️ Аталған шараларды қолдану, тоқтата тұру және олардың күшін жоюдың негіздері мен тәртібі ҚР Салық кодексінің 84–89-баптарында айқындалған.