


Жетісу облысы Қаратал ауданы Жолбарыс батыр ауылдық округі әкімінің аппараты
Ауылдық округ әкімі Сержан Ерболғанұлы Андасбаев 2021 жылғы 29 шілдеде сайланды.
Округтің аумағы 8357 га құрайды.
Округке 4 елді мекен кіреді, жалпы халық саны - 2909.
Кәлпе ауылы округ орталығы болып саналады, тұрғылықты халық саны - 1728 адам; Қанабек ауылында 794 адам; Қарашеңгел ауылында 266 адам; Айдар ауылында 127 адам тұрады.
Округте 191 шаруашылық субъектісі бар.
Ауылшаруашылық маңыздағы жерлер 5841 га құрайды, оның ішінде 2587 га шабындық, 2654 га жайылым.
Ауылдар ауыз сумен және электр жүйелерімен толық жабдықталған. Округтің 2 ауылында газ жүйесі жүргізіліп іске қосылған
Құрылыс нормалары мен ережелеріне сәйкес, аудан орталығымен байланысқан тас жолдың ұзындығы 16 км шақырым (қатты жабынмен).
4G кеңжолақты интернетпен 2 ауыл, билайн интернетімен 2 ауыл қамтылған.
Кәлпе және Қанабек ауылдарында 2 пошта бөлімшесі жұмыс жасайды, Қанабек ауылдық мәдениет үйі, Кәлпе ауылдық мәдениет үйі, спорт кешені, Кәлпе МДШО орта мектебі Кәлпе ауылында, Қ.Байсейітов атындағы МДШО орта мектебі Қанабек ауылында, Қарашеңгел ауылында орталау мектеп жұмыс жасауда.
Подстанция, 3 мешіт, 3 ауылдық медициналық мекемелер (ауылдық дәрігерлік амбулатория - 1, ФАП - 1, ФП - 1), 1 кітапхана, Жолбарыс батыр ауылдық округі әкімдігі, 11 дүкен. Жолбарыс батыр ауылдық округінде 1 учаскелік полиция пункті бар.
Кәлпе орта мектебінде 50 орындық шағын орталық жұмыс жасайды (1976 жылы салынған), мектепте 251 оқушы оқиды. Қанабек ауылында Қ.Байсейітов атындағы орта мектепте 50 орындық шағын орталық жұмыс жасайды (1989 жылы салынған), мектепте 126 оқушы бар. Қарашеңгел орталау мектебінде 31 оқушы оқиды.
Жаңалықтар
 Ашу
Қаратал ауданында 600 түп терек ағашы отырғызылды
 Ашу
Кәлпе ауылының тұрғыны «Күміс алқа» медалімен марапатталды
 Ашу
Жетісу облысындағы әрбір екінші кәсіпкер – әйел
 Ашу
Жолбарыс батыр ауылдық округінде алкогольдік өнімдердің сатылуының алдын алу мақсатында жеке кәсіпкерлермен кездесу өткізіл
 Ашу
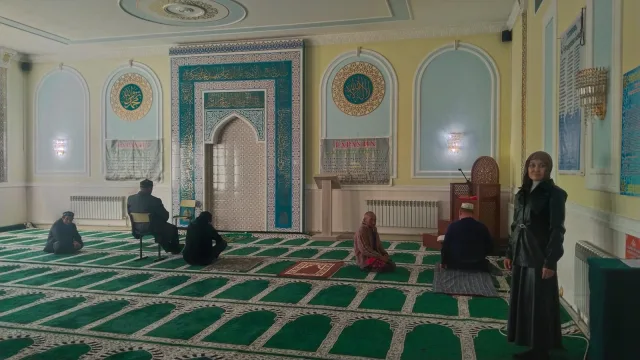
ДІНИ ЭКСТРЕМИЗМ МЕН ТЕРРОРИЗМНІҢ АЛДЫН АЛУ БОЙЫНША РЕЙД ЖҮРГІЗІЛДІ
 Ашу
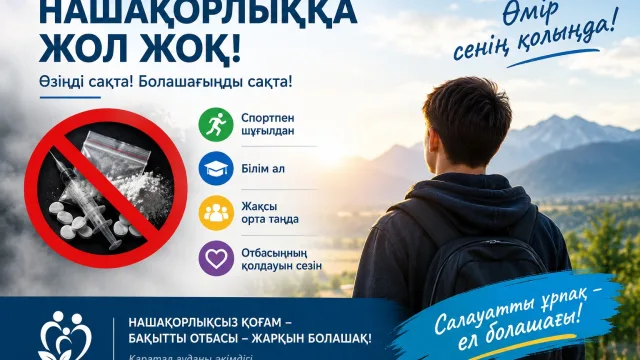
Нашақорлықтың алдын алу – қоғамның ортақ міндеті
Құжаттар
Зейнетақы жинақтарын инвестициялық портфельді басқарушыларға сеніп тапсыратын салымшылар саны артып келеді
invest.enpf.kz инвестициялық порталының артықшылықтары мен мүмкіндіктері Бұрын қалай болды? 2021 жылдан бастап салымшыларға өздерінің зейнетақы жинақтарының ең төменгі жеткіліктілік шегінен асатын бөлігін жеке басқарушы компанияларға беру құқығы берілді. 2023 жылғы шілдеде күшіне енген Әлеуметтік кодекс бұл мүмкіндікті кеңейтті. Атап айтқанда, салымшылар міндетті зейнетақы жарналары (МЗЖ) мен міндетті кәсіптік зейнетақы жарналары (МКЗЖ) есебінен қалыптасқан жинақтарының 50%-на дейінгі бөлігін, ал ерікті зейнетақы жарналары (ЕЗЖ) есебінен қалыптасқан жинақтарын толық көлемде инвестициялық портфельді басқарушыларға (ИПБ) беру мүмкіндігіне ие болды. Қазір не өзгерді? 2026 жылғы қыркүйектен бастап заңнамалық өзгерістер күшіне енді. Енді салымшылар өз таңдауы бойынша ерікті зейнетақы жарналары есебінен қалыптасқан жинақтарын ғана емес, міндетті зейнетақы жарналары мен міндетті кәсіптік зейнетақы жарналары есебінен қалыптасқан зейнетақы жинақтарын да толық көлемде жеке басқаруға бере алады. Бұл өзгеріс қандай мүмкіндік берді? Аталған жаңашылдық салымшылар үшін өз жинақтарының инвестициялық кірістілігіне ықпал ету мүмкіндігін едәуір кеңейтті. Енді әрбір салымшы өзінің зейнетақы активтерін кім және қандай инвестициялық стратегия бойынша басқаратынын дербес таңдай алады. Сонымен қатар зейнетақы жинақтарын бірнеше инвестициялық портфельді басқарушы мен инвестициялық портфель арасында бөліп орналастыруға болады. Бұл зейнетақы капиталын басқарудың баламалы жолдарын көбейтіп, салымшыларға өз мүддесіне сай шешім қабылдауға мүмкіндік берді. Осылайша, зейнетақы жүйесі салымшы тек сырттай бақылаушы рөлін атқаратын үлгіден адамның ұзақмерзімді зейнетақы жинақтарын басқаруға саналы түрде өзінің қатысуын көздейтін жүйеге біртіндеп ауысуда. Инвестициялық портал туралы Инвестициялық стратегияны таңдау мүмкіндіктерінің кезең-кезеңімен кеңеюі және зейнетақы активтерін басқару туралы ақпараттың қолжетімді бола түсуі салымшылардың болашақ зейнетақы табысын қалыптастыруға қатысты шешімдер қабылдауына белсенді қатысуына жағдай жасайды. Осы мақсатта 2026 жылдың басында Бірыңғай жинақтаушы зейнетақы қоры (БЖЗҚ) invest.enpf.kz арнайы инвестициялық порталын іске қосты. Портал зейнетақы жинақтарын инвестициялық портфельді басқарушыларға бергісі келетін салымшыларға дұрыс шешім қабылдап, жинақтарын жедел аударуға көмектеседі. Атап айтқанда, зейнетақы активтерін басқаруға қатысты негізгі мәліметтер біртұтас цифрлық кеңістікке жинақталған. Соның арқасында салымшылар қажетті ақпаратпен танысып, өз бетінше шешім қабылдауға мүмкіндік беретін ыңғайлы құралға қол жеткізді. Инвестициялық портал пайдаланушылары: инвестициялаудың негізгі ұғымдарымен таныса алады; басқарушы компаниялардың әртүрлі кезеңдердегі инвестициялық кірістілігін салыстырып, оның өзгеру динамикасын бақылай алады; инвестициялық портфельдердің құрылымын зерделеп, зейнетақы активтерінің қандай қаржы құралдарына орналастырылғанын біле алады; инвестициялық декларациялар мен стратегияларды зерттеп, олардың өз мақсаттары мен мүдделеріне қаншалықты сәйкес келетінін бағалай алады. Деректер талдамасынан салымшылардың инвестициялық құралдарға деген қызығушылығы артып, өздерінің зейнетақы жинақтарын саналы түрде басқаруға ұмтыла бастағанын байқауға болады. Статистикалық мәліметтерге сәйкес, invest.enpf.kz порталы іске қосылған сәттен бастап оның бірегей пайдаланушыларының саны тұрақты түрде өсіп, 2026 жылғы 1 қазандағы жағдай бойынша шамамен 82 мың адамға жетті. Оның ішінде 27,5 мыңға жуық пайдаланушы салымшылардың инвестициялық мүмкіндіктері кеңейтілген қыркүйек айында тіркелді. Статистика не дейді? Статистикалық деректер салымшылардың зейнетақы жинақтарын инвестициялық портфельді басқарушыларға аудару белсенділігі де айтарлықтай артқанын көрсетеді. Мәселен, 2026 жылғы 1 қаңтар мен 6 қыркүйек аралығында зейнетақы жинақтарын ИПБ-ға аударған салымшылар саны 44 167 адамды, ал аударылған қаражаттың жалпы сомасы 69,1 млн теңгені құраса, 2026 жылғы 7 қыркүйек пен 14 қазан аралығындағы қысқа мерзімнің өзінде 32 921 салымшының аударған зейнетақы жинақтарының жалпы сомасы 92,2 млн теңгеге жетті. 01.01.2026ж. бастап 06.09. 2026ж. дейінгі кезеңдегі аударымдар көлемі Сома бойынша тобы, теңге Салымшылар саны Салымшылар үлесі (аударым жасаған салымшылардың жалпы санынан) Аударымдар саны, млн теңге Сома үлесі (аударымдардың жалпы сомасынан) 500 000 дейін 15 910 36,0% 2 582,68 3,7% 500 000 - 1 000 000 5 443 12,3% 3 827,41 5,5% 1 000 000 - 3 000 000 13 716 31,1% 26 591,73 38,5% 3 000 000 - 5 000 000 8 085 18,3% 29 434,35 42,6% 5 000 000 - 10 000 000 946 2,1% 5 717,96 8,3% 10 000 000 - 2 0 000 000 59 0,13% 734,22 1,1% 20 000 000 - 50 000 000 8 0,02% 257,22 0,4% свыше 50 000 000 – – – – ЖИЫНТЫҒЫ 44 167 69 145,57 07.09.2026ж.бастап14.10.2026ж. дейінгі кезеңдегі аударымдар көлемі Сома бойынша тобы, теңге Салымшылар саны Салымшылар үлесі (аударым жасаған салымшылардың жалпы санынан) Аударымдар саны, млн теңге Сома үлесі (аударымдардың жалпы сомасынан) 500 000 дейін 7 325 22,3% 1 210,96 1,3% 500 000 - 1 000 000 3 425 10,4% 2 357,91 2,6% 1 000 000 - 3 000 000 9 409 28,6% 17 175,42 18,6% 3 000 000 - 5 000 000 6 375 19,4% 23 974,97 26,0% 5 000 000 - 10 000 000 5 712 17,4% 38 356,27 41,6% 10 000 000 - 20 000 000 621 1,9% 7 475,87 8,1% 20 000 000 - 50 000 000 51 0,15% 1 391,67 1,5% свыше 50 000 000 3 0,01% 214,37 0,2% ЖИЫНТЫҒЫ 32 921 92 157,45 Жасына қарай топтар бөлінісінде осы кезеңдердегі стаитстика төмендегідей сипатқа ие: 01.01.2026ж.бастап06.09.2026ж. дейінгі кезеңдегі деректер Жасы бойынша топ Аударымдар үлесі (аударымдардың жалпы санынан) Сома үлесі (аударымдардың жалпы сомасынан) Орташа аударым, мыңтеңге 30 жасқа дейін 24,0% 10,5% 397 30–39 жас 40,2% 40,9% 922 40–49 жас 24,8% 32,5% 1 188 50–59 жас 10,6% 15,4% 1 318 60 жас және одан үлкен 0,5% 0,6% 1 118 07.09.2026ж.бастап14.10.2026ж.дейінгі кезеңдегі деректер Жасы бойынша топ Аударымдар үлесі (аударымдардың жалпы санынан) Сома үлесі (аударымдардың жалпы сомасынан) Орташа аударым, мыңтеңге 30 жасқа дейін 22,1% 9,1% 676 30–39 жас 38,0% 37,6% 1 631 40–49 жас 27,5% 35,2% 2 113 50–59 жас 11,8% 17,1% 2 380 60 жас және одан үлкен 0,6% 1,1% 2 975 Келтірілген деректерден көріп отырғанымыздай, ең жоғары белсенділікті 30–39 жас аралығындағы салымшылар танытып отыр. Барлық аударымдардың шамамен 40%-ы және аударылған қаражаттың жалпы көлемінің 40%-ы осы жас тобындағы азаматтарға тиесілі. Олардың белсенділігі осы кезеңге қарай зейнетақы шоттарында қомақты қаражаттың жинақталуымен байланысты болуы мүмкін. Сонымен қатар зейнетке шығуға әлі жеткілікті уақыт бар болғандықтан, салымшылар өздерінің инвестициялау мерзімі мен тәуекелге деген көзқарасына сәйкес инвестициялық стратегияны таңдап, қажет болған жағдайда оны өзгерте алады. Еске саламыз, зейнетақы жинақтарын аудару туралы шешімді әр салымшы өз бетінше қабылдайды. Сондықтан шешім қабылдамас бұрын қаражатты басқару шарттарын, инвестициялық портфельдің құрылымын, комиссиялық сыйақы мөлшерін және әртүрлі кезеңдердегі кірістілік көрсеткіштерін мұқият зерделеген жөн. Бұл ретте өткен кезеңдердегі инвестициялық нәтижелер болашақта дәл сондай кірістілікке қол жеткізуге кепілдік бермейтінін, ал инвестициялардың құны өсуі де, төмендеуі де мүмкін екенін ескеру маңызды. Салымшылар өзекті деректер мен барлық қажетті ақпаратты invest.enpf.kz инвестициялық порталынан кез келген уақытта таба алады. Бүгінде бұл портал көптеген салымшыға зейнетақы жинақтарын басқару мүмкіндіктерін жан-жақты түсінуге және жинақталған қаражатын инвестициялық портфельді басқарушылардың (ИПБ) басқаруына беру жөнінде саналы шешім қабылдауға көмектесті. БЖЗҚ 2013 жылғы 22 тамызда «ГНПФ» ЖЗҚ» АҚ негізінде құрылды. БЖЗҚ құрылтайшысы жәнеакционері – Қазақстан Республикасы Қаржы министрлігінің «Мемлекеттік мүлік және жекешелендіру комитеті» ММ арқылы Қазақстан Республикасының Үкіметі. БЖЗҚ зейнетақы активтерін сенімгерлікпен басқаруды Қазақстан Республикасының Ұлттық Банкі жүзеге асырады. Зейнетақы заңнамасына сәйкес БЖЗҚ міндетті зейнетақы жарналарын, жұмыс берушінің міндетті зейнетақы жарналарын, міндетті кәсіптік зейнетақы жарналарын, ерікті зейнетақы жарналарын тартуды, сондай-ақ "Қазақстан Республикасының екінші деңгейдегі банктерінде орналастырылған депозиттерге міндетті кепілдік беру туралы" Қазақстан Республикасының Заңына сәйкес депозиттерге міндетті кепілдік беруді жүзеге асыратын ұйым аударған кепілдік берілген депозит бойынша кепілдік берілген өтемнің талап етілмеген сомасы есебінен қалыптастырылған ерікті зейнетақы жарналарын есепке алып, оның есебін жүргізеді, зейнетақы төлемдерін жүзеге асыруды қамтамасыз етеді. Сондай-ақ Қор нысаналы активтер мен нысаналы талаптарды есепке алуды, нысаналы жинақтау шоттарына нысаналы жинақтарды (НЖ) есепке алу мен есептеуді, НЖ төлемдерін оларды алушының банк шоттарына есептеуді, "Ұлттық қор – балаларға" бағдарламасы шеңберінде Қазақстан Республикасының Үкіметі айқындаған тәртіппен НЖ қайтарымдарын есепке алуды жүзеге асырады (толығырақwww.enpf.kzсайтында).
«БЖЗҚ» АҚ зейнетақы төлемдерін уақытылы рәсімдеудің маңыздылығын ескертеді
«БЖЗҚ» АҚ (БЖЗҚ, Қор) міндетті зейнетақы жарналары (МЗЖ) және (немесе) міндетті кәсіптік зейнетақы жарналары (МКЗЖ) есебінен қалыптастырылған зейнетақы жинақтары бар, жалпыға белгіленген зейнеткерлік жасқа толған, сондай-ақ мерзімсіз уақытқа бірінші және екінші топтағы мүгедектік белгіленген адамдардың БЖЗҚ-дан зейнетақы төлемдерін белгіленген кесте бойынша алуға құқығы бар екенін еске салады. Еске сала кетейік, жасына байланысты зейнетақыны жалпыға белгіленген зейнеткерлік жасқа толған адамдар ала алады: ерлер – 63 жасқа, әйелдер – 2026 жылы 61 жасқа толғанда. БЖЗҚ-дан зейнетақы төлемдері зейнетақы жинақтары толық таусылғанға дейін жүзеге асырылады. БЖЗҚ-дан зейнетақы төлемдерін зейнеткерлік жасқа толуына байланысты тағайындату үшін алушылар тұрғылықты жері бойынша Халыққа қызмет көрсету орталығына (ХҚКО) уақытылы жүгінуі қажет. Алушы зейнеткерлік жасқа толғанға дейін 10 күн бұрын ХҚКО-ға өтінішпен бірге қажетті құжаттарды тапсыра алады. Осы мерзімді қатаң сақтауға кеңес береміз, өйткені бұл мемлекеттік зейнетақыны алу үшін аса маңызды. Оны тағайындау кезінде ұсынылған құжаттар бойынша еңбек өтілін тексеру талап етіледі. Зейнетақы өтініш берілген күннен бастап тағайындалады. Бұл ретте БЖЗҚ-дан зейнетақы төлемдерін тағайындауға өтініш зейнеткерлік жасқа толғанға дейін берілген жағдайда, өтініш берген күн зейнеткерлік жасқа толған күн болып есептеледі. Ал зейнеткерлік жасқа толғаннан кейін жүгінген жағдайда, «Азаматтарға арналған үкімет» мемлекеттік корпорациясында өтініштің тіркелген күні өтініш берген күн болып есептеледі. Сонымен қатар, телефон нөмірлері eGov мобильді азаматтар базасында тіркелген болашақ зейнеткерлерге 1414 нөмірінен зейнеткерлік жасқа толуына 2 ай қалғанда SMS-хабарлама жіберіледі. Хабарламада зейнетақы төлемдерін уақытылы тағайындату үшін жақын жердегі Мемлекеттік корпорация бөлімшесіне жүгінуге болатыны туралы ескертіліп, egov.kz сайтындағы қажетті құжаттар тізбесінің сілтемесі көрсетіледі. Яғни зейнетақы төлемдерінің белгіленген мерзімде рәсімделуі үшін мемлекеттік органдар тиісті хабарламалар жібереді, өйткені өткізіп алған кезең үшін төлемдер тағайындалмайды. Сонымен бірге, зейнеткерлік жасқа толған, БЖЗҚ-да зейнетақы жинақтары бар, бірақ олар бойынша төлем алу үшін жүгінбеген азаматтарға қатысты Қор «Азаматтарға арналған үкімет» мемлекеттік корпорациясымен бірлесіп, осы азаматтарға жыл сайын жасына байланысты зейнетақы төлемдерінің және бюджет қаражаты есебінен мемлекеттік базалық зейнетақы төлемінің тағайындалған-тағайындалмағанын тексеру мақсатында салыстырып тексеру жүргізеді. Оның нәтижелері бойынша БЖЗҚ төлемдерді проактивті форматта, яғни өтінішсіз жүзеге асырады. Бұдан бөлек, 2026 жылғы наурыздан бастап дәл осындай өтінішсіз тәртіп ерікті зейнетақы жарналары (ЕЗЖ) есебінен қалыптастырылған зейнетақы жинақтарына қатысты да енгізілді. Бұл тәртіп зейнеткерлік жасқа толған, БЖЗҚ-да ЕЗЖ есебінен зейнетақы жинақтары бар және бұған дейін 50 жасқа толуына немесе мүгедектігіне байланысты төлем алу үшін БЖЗҚ-ға жүгінбеген адамдарға қолданылады. ЕЗЖ есебінен (болған жағдайда) зейнетақы төлемдерін өтінішсіз тағайындау тәртібі: зейнеткерлік жасқа толуына байланысты мемлекеттік бюджеттен зейнетақы және міндетті зейнетақы жарналары және (немесе) міндетті кәсіптік зейнетақы жарналары есебінен төлемдер алу үшін белгіленген тәртіппен Мемлекеттік корпорацияға өтініш берген кезде БЖЗҚ-ның ЕЗЖ есебінен зейнетақы төлемдерін автоматты түрде тағайындауы; ЕЗЖ есебінен төлемдерді проактивті қызмет шеңберінде жүзеге асыру. Мүгедектік белгіленуіне, 50 жасқа толуына байланысты ЕЗЖ есебінен төлем алу үшін БЖЗҚ бөлімшелеріне немесе ресми сайтындағы (enpf.kz) жеке кабинет арқылы, сондай-ақ электрондық цифрлық қолтаңбаны пайдалана отырып, БЖЗҚ мобильді қосымшасы арқылы жүгіну қажет. Мүгедектігі бар адамдар үшін БЖЗҚ-да көшпелі қызмет көрсету ұйымдастырылған. Бұл ретте алдын ала ақыл-кеңес беріліп, қызметтерді қашықтан алу мүмкіндігі тексеріледі. enpf.kz сайтында зейнетақы төлемдерінің түріне, құжаттарды ұсыну тәсіліне қарай қажетті құжаттар тізбесі, құжаттарды рәсімдеуге қойылатын талаптар, өтініш бланкілері және оларды толтыру үлгілері, сондай-ақ сенімхат үлгісі орналастырылған. «Электрондық сервистер» бөлімінде БЖЗҚ-дан зейнетақы төлемдерін алуға жіберілетін құжаттарды алдын ала тексеру мүмкіндігі қарастырылған. БЖЗҚ 2013 жылғы 22 тамызда «ГНПФ» ЖЗҚ» АҚ негізінде құрылды. БЖЗҚ құрылтайшысы жәнеакционері – Қазақстан Республикасы Қаржы министрлігінің «Мемлекеттік мүлік және жекешелендіру комитеті» ММ арқылы Қазақстан Республикасының Үкіметі. БЖЗҚ зейнетақы активтерін сенімгерлікпен басқаруды Қазақстан Республикасының Ұлттық Банкі жүзеге асырады. Зейнетақы заңнамасына сәйкес БЖЗҚ міндетті зейнетақы жарналарын, жұмыс берушінің міндетті зейнетақы жарналарын, міндетті кәсіптік зейнетақы жарналарын, ерікті зейнетақы жарналарын тартуды, сондай-ақ "Қазақстан Республикасының екінші деңгейдегі банктерінде орналастырылған депозиттерге міндетті кепілдік беру туралы" Қазақстан Республикасының Заңына сәйкес депозиттерге міндетті кепілдік беруді жүзеге асыратын ұйым аударған кепілдік берілген депозит бойынша кепілдік берілген өтемнің талап етілмеген сомасы есебінен қалыптастырылған ерікті зейнетақы жарналарын есепке алып, оның есебін жүргізеді, зейнетақы төлемдерін жүзеге асыруды қамтамасыз етеді. Сондай-ақ Қор нысаналы активтер мен нысаналы талаптарды есепке алуды, нысаналы жинақтау шоттарына нысаналы жинақтарды (НЖ) есепке алу мен есептеуді, НЖ төлемдерін оларды алушының банк шоттарына есептеуді, "Ұлттық қор – балаларға" бағдарламасы шеңберінде Қазақстан Республикасының Үкіметі айқындаған тәртіппен НЖ қайтарымдарын есепке алуды жүзеге асырады (толығырақwww.enpf.kzсайтында).
НАЗАР АУДАРЫҢЫЗ! 360° БЕЙНЕШОЛУДЫ ҚАЛАЙ ДҰРЫС ӨТУ КЕРЕК?
360° форматта бейнешолуда: — бөлменің барлық қабырғалары мен бұрыштарын; — төбе мен еденді; — жұмыс үстелінің үсті, асты және жан-жағын; — монитор, пернетақта және компьютер тінтуірді; — жүйелік блокты (пайдаланылған жағдайда) көрсетіңіз. Бейнешолу аяқталған соң смартфонды жұмыс орны толық көрінетіндей етіп орналастырыңыз. Камерадан: — кандидаттың қырынан көрінісі; — жұмыс орны мен монитор аймағы; — монитордың артындағы кеңістік толық көрінуі тиіс. Ескерту! Тестілеу немесе конкурс кезеңі толық аяқталғанға дейін смартфонның орнын өзгертуге болмайды. Тыйым салынады: бөгде адамдардың қатысуына қосымша бейнекамераларды орналастыруға тыйым салынады.
БЖЗҚ «Halyk Global Markets» АҚ-мен зейнетақы активтерін сенімгерлік басқару туралы шартты бұзу жоспарланғанын еске салады
БЖЗҚ 2013 жылғы 22 тамызда «ГНПФ» ЖЗҚ» АҚ негізінде құрылды. БЖЗҚ құрылтайшысы жәнеакционері – Қазақстан Республикасы Қаржы министрлігінің «Мемлекеттік мүлік және жекешелендіру комитеті» ММ арқылы Қазақстан Республикасының Үкіметі. БЖЗҚ зейнетақы активтерін сенімгерлікпен басқаруды Қазақстан Республикасының Ұлттық Банкі жүзеге асырады. Зейнетақы заңнамасына сәйкес БЖЗҚ міндетті зейнетақы жарналарын, жұмыс берушінің міндетті зейнетақы жарналарын, міндетті кәсіптік зейнетақы жарналарын, ерікті зейнетақы жарналарын тартуды, сондай-ақ "Қазақстан Республикасының екінші деңгейдегі банктерінде орналастырылған депозиттерге міндетті кепілдік беру туралы" Қазақстан Республикасының Заңына сәйкес депозиттерге міндетті кепілдік беруді жүзеге асыратын ұйым аударған кепілдік берілген депозит бойынша кепілдік берілген өтемнің талап етілмеген сомасы есебінен қалыптастырылған ерікті зейнетақы жарналарын есепке алып, оның есебін жүргізеді, зейнетақы төлемдерін жүзеге асыруды қамтамасыз етеді. Сондай-ақ Қор нысаналы активтер мен нысаналы талаптарды есепке алуды, нысаналы жинақтау шоттарына нысаналы жинақтарды (НЖ) есепке алу мен есептеуді, НЖ төлемдерін оларды алушының банк шоттарына есептеуді, "Ұлттық қор – балаларға" бағдарламасы шеңберінде Қазақстан Республикасының Үкіметі айқындаған тәртіппен НЖ қайтарымдарын есепке алуды жүзеге асырады (толығырақwww.enpf.kzсайтында).
Зейнетақы жинақтары – өз бақылауыңызда: БЖЗҚ салымшыларының инвестициялық мүмкіндіктері кеңейтілуде
2026 жылғы 7 қыркүйектен бастап Қазақстан Республикасы Әлеуметтік кодексіне[1] енгізілген өзгерістер күшіне енеді. Бұл өзгерістер БЖЗҚ салымшыларының зейнетақы жинақтарын басқару стратегиялары мен инвестициялық портфельдерді өз бетінше таңдау құқықтарын едәуір кеңейтеді. Енді салымшылар өздерінің зейнетақы жинақтарының 100%-ына дейін инвестициялық портфельді басқарушылардың (ИПБ) сенімгерлік басқаруына бере алады. Жаңашылдықтардың мақсаты – ең қолайлы инвестициялық стратегиясы мен табыстылық тарихы бар ИПБ-ны таңдау арқылы жинақтарды басқарудың ұзақ мерзімді кірістілігін арттыру. Міндетті зейнетақы жарналарының (МЗЖ) және ерікті зейнетақы жарналарының (ЕЗЖ) салымшылары, сондай-ақ пайдасына міндетті кәсіптік зейнетақы жарналары (МКЗЖ) мен ЕЗЖ аударылатын жеке тұлғалар сенімгерлік басқаруға берілетін зейнетақы жинақтарының көлемін өз бетінше айқындауға, бір немесе бірнеше ИПБ-ны, сондай-ақ өздерінің қаржылық мақсаттарына сәйкес бір немесе бірнеше инвестициялық портфельді таңдауға мүмкіндік алады. Таңдау мүмкіндігі арта түседі Заңнамаға сәйкес әрбір ИПБ салымшыларға тәуекел деңгейі, инвестициялар құрылымы және инвестициялау мерзімі бойынша ерекшеленетін инвестициялық портфельдердің үш түріне дейін (консервативті, теңгерімді және тәуекелі жоғары) ұсына алады. Үш түрлі портфельдің болуы инвестицияларды салымшының жасына және жеке мүдделеріне қарай бейімдеуге мүмкіндік береді. Ал жинақтарды бірнеше ИПБ арасында бөлу құқығы олардың табыстылығының ауытқуына тәуелділікті азайтады. ИПБ-ның инвестициялық портфельдерін қалыптастыруға қойылатын талаптарды Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігі (ҚНРДА) айқындайды. Барлық ақпарат – бір платформада Салымшыларға қолайлы болу үшін БЖЗҚ зейнетақы активтерін инвестициялық басқаруға қатысты негізгі ақпаратты біріктіретін invest.enpf.kz бірыңғай ақпараттық интернет-платформасын іске қосты. Платформа табыстылық туралы ақпаратқа ыңғайлы әрі құрылымдалған қолжетімділікті қамтамасыз етеді, белгіленген кезеңдер бойынша әртүрлі басқарушылардың (ҚР Ұлттық Банкі мен ИПБ-лардың) басқаруындағы инвестициялық портфельдердің көрсеткіштерін динамикада салыстыруға мүмкіндік береді. Салымшы инвестициялық портфельдерді бағалап, өзінің мүддесі мен инвестициялық мақсаттарына сәйкес басқарушыны және оның инвестициялық стратегияларын дербес таңдай алады. Зейнетақы жинақтарын сенімгерлік басқаруға қалай беруге болады? Зейнетақы жинақтарын сенімгерлік басқаруға беру үшін салымшы зейнетақы активтерін басқаруға рұқсат етілген инвестициялық портфельді басқарушылардың (ИПБ) тізілімінен басқарушы компанияны таңдауы және өтініш беруі қажет. (Толық ақпарат БЖЗҚ сайтындағы «Қызметтер – Сенімгерлік басқаруға аудару – Инвестициялық портфельді басқарушылар тізілімі» бөлімінде орналастырылған.) Өтінішті: kz сайтындағы жеке кабинет арқылы (электрондық цифрлық қолтаңбаны пайдалана отырып); жеке басын куәландыратын құжатты ұсыну арқылы БЖЗҚ-ның кез келген бөлімшесінде беруге болады. Зейнетақы жинақтарының бір бөлігін ИПБ-ға беру, бір ИПБ-дан екіншісіне ауыстыру немесе жинақтарды ИПБ-дан Қазақстан Республикасы Ұлттық Банкінің (ҚРҰБ) басқаруына қайтару бойынша қадамдық нұсқаулық мына сілтеме бойынша орналастырылған: https://www.enpf.kz/kz/services/Invest/22218/. Өтініштің орындалу мәртебесін БЖЗҚ сайтындағы немесе мобильді қосымшасындағы жеке кабинеттен («Өтініштер» бөлімі) қадағалауға болады. Өтініштерді қабылдау және өңдеу үдерісі толық автоматтандырылған. Зейнетақы жинақтарын ИПБ-ның сенімгерлік басқаруына беру өтініш келіп түскен күннен бастап 30 күнтізбелік күн ішінде БЖЗҚ арқылы жүзеге асырылады. Бұл ретте зейнетақы жинақтарын бір ИПБ-дан екіншісіне ауыстыруға немесе оларды Қазақстан Республикасы Ұлттық Банкінің басқаруына қайтаруға жинақтар инвестициялық портфельді басқарушының сенімгерлік басқаруына берілген күннен бастап кемінде бір жыл өткеннен кейін ғана рұқсат беріледі. ИПБ басқаруындағы зейнетақы жинақтарын қорғау тетіктері Зейнетақы жинақтарын басқару мүмкіндіктерінің кеңеюі салымшының жауапкершілігінің де артуын білдіреді. ИПБ-ны таңдау – салымшының дербес шешімі. Ол ұсынылатын инвестициялық стратегияны, инвестициялық портфельдің құрылымын, тәуекел деңгейін және активтерді басқару нәтижелерін өз бетінше бағалайды. Заңнамада зейнетақы жинақтарын қорғаудың кешенді жүйесі көзделген: ИПБ-ның қаржылық жауапкершілігі. 2026 жылғы 1 қаңтардан бастап табыстылықтың эталоны ретінде қолданылатын композиттік индекстер жүйесі енгізілді. Егер инвестициялық портфельдің табыстылығы белгіленген бағдардан төмен болса, басқарушы компания айырманы өз капиталы есебінен салымшыға өтеуге міндетті. Тәуелсіз кастодиан-банк. Барлық активтер кастодиан-банкте (тәуелсіз ірі банкте) сақталады. Ол активтердің заңнама талаптарына сәйкес орналастырылуын бақылайды. Бұл ретте активтер салымшының БЖЗҚ-дағы жеке зейнетақы шотында (ЖЗШ) есепке алынуын жалғастырады және ИПБ-ның меншікті активтерінен бөлек сақталады. ИПБ банкрот болған жағдайда салымшылардың зейнетақы активтері оның міндеттемелерін орындауға пайдаланылмайды. Инвестициялық шектеулер және әртараптандыру. Реттеуші ИПБ инвестициялай алатын қаржы құралдарының тізбесін белгілейді. Олардың қатарына Қазақстан Республикасының және шет мемлекеттердің мемлекеттік бағалы қағаздары, қазақстандық және шетелдік ұйымдардың үлестік және борыштық бағалы қағаздары, сондай-ақ тиісті кредиттік рейтингі бар екінші деңгейдегі банктер мен бейрезидент-банктердегі салымдар кіреді. Жоғары тәуекелді цифрлық және криптоактивтер бұл тізбеге енгізілмеген, сондықтан зейнетақы жинақтарын оларға инвестициялауға жол берілмейді. Сонымен қатар заңнамада инвестициялау лимиттері белгіленген. Әрбір ИПБ реттеуші талаптарын ескере отырып, өзінің инвестициялық декларациясында басқару стратегиясын дербес айқындайды. Басқарушы компанияларға қойылатын талаптар. Зейнетақы активтерін басқаруға қаржылық тұрғыдан орнықты ИПБ ғана жіберіледі. Ол реттеушінің капитал жеткіліктілігіне, клиенттердің активтерін басқару тәжірибесіне, сондай-ақ ірі акционерінің немесе рейтингі «BBB» деңгейінен төмен емес бейрезидент акционерінің болуына қатысты реттеушінің талаптарына сәйкес келуі тиіс. Зейнетақы активтерін басқаруға рұқсат берілген ИПБ-лар тізілімі ҚНРДА мен БЖЗҚ-ның ресми интернет-ресурстарында жарияланған. Қазіргі уақытта зейнетақы активтерін басқару алты компанияның құзыретінде: «Alatau City Invest» АҚ, «BCC Invest» АҚ, «Halyk Global Markets» АҚ[2], «Halyk Finance» АҚ, «Сентрас Секьюритиз» АҚ және «Tansar Capital» АҚ. ИПБ тізілімнен шығарылған жағдайда салымшылардың зейнетақы жинақтары Қазақстан Республикасы Ұлттық Банкінің басқаруына қайтарылады. БЖЗҚ 2013 жылғы 22 тамызда «ГНПФ» ЖЗҚ» АҚ негізінде құрылды. БЖЗҚ құрылтайшысы жәнеакционері – Қазақстан Республикасы Қаржы министрлігінің «Мемлекеттік мүлік және жекешелендіру комитеті» ММ арқылы Қазақстан Республикасының Үкіметі. БЖЗҚ зейнетақы активтерін сенімгерлікпен басқаруды Қазақстан Республикасының Ұлттық Банкі жүзеге асырады. Зейнетақы заңнамасына сәйкес БЖЗҚ міндетті зейнетақы жарналарын, жұмыс берушінің міндетті зейнетақы жарналарын, міндетті кәсіптік зейнетақы жарналарын, ерікті зейнетақы жарналарын тартуды, сондай-ақ "Қазақстан Республикасының екінші деңгейдегі банктерінде орналастырылған депозиттерге міндетті кепілдік беру туралы" Қазақстан Республикасының Заңына сәйкес депозиттерге міндетті кепілдік беруді жүзеге асыратын ұйым аударған кепілдік берілген депозит бойынша кепілдік берілген өтемнің талап етілмеген сомасы есебінен қалыптастырылған ерікті зейнетақы жарналарын есепке алып, оның есебін жүргізеді, зейнетақы төлемдерін жүзеге асыруды қамтамасыз етеді. Сондай-ақ Қор нысаналы активтер мен нысаналы талаптарды есепке алуды, нысаналы жинақтау шоттарына нысаналы жинақтарды (НЖ) есепке алу мен есептеуді, НЖ төлемдерін оларды алушының банк шоттарына есептеуді, "Ұлттық қор – балаларға" бағдарламасы шеңберінде Қазақстан Республикасының Үкіметі айқындаған тәртіппен НЖ қайтарымдарын есепке алуды жүзеге асырады (толығырақwww.enpf.kzсайтында). [1]ҚР Әлеуметтік кодексінің 37-1 бабы, 4-тармағы [2] "Halyk Global Markets" АҚ 2027 жылдан бастап сенімгерлік басқару туралы шартты бұзу туралы хабарлама жіберді. Осыған байланысты БЖЗҚ 2026 жылғы 1 қаңтардан бастап салымшылардың зейнетақы активтерін оның басқармасына ауыстыру туралы жаңа өтініштерін қабылдамайды.
Зейнетақы жинақтарын тұрақты түрде қалыптастыратын қазақстандықтардың саны артып келеді
Қазақстанда азаматтардың лайықты зейнетақымен қамсыздандыруға қатысты саналы көзқарасы жыл санап дамып келеді. Бұл үрдіс басқа елдерде әлдеқашан қалыптасқан тәжірибе. Зейнетақы жинақтарын өзінің қартайған кездегі әл-ауқат деңгейіне тікелей әсер ететін ұзақ мерзімді қаржылық капиталы ретінде қабылдайтын азаматтар саны көбеюде. Бұған зейнетақы жинақтары көлемінің серпінді өсуі, халықты жинақтаушы зейнетақы жүйесімен (ЖЗЖ) қамту ауқымының кеңеюі, зейнетақы жарналарын тұрақты төлейтін азаматтар санының артуы дәлел. Зейнетақы шоттары мен ондағы жинақтардың өсуі 2026 жылғы 1 шілдедегі жағдай бойынша қазақстандықтардың БЖЗҚ-дағы зейнетақы жинақтары 28,09 трлн теңгеге жетіп, бір жыл ішінде 4,08 трлн теңгеге немесе 17,0%-ға өсті. ЖЗЖ дамуының негізгі көрсеткіштерінің бірі – зейнетақы шоттары санының тұрақты өсуі. 2026 жылғы 1 шілдедегі жағдай бойынша «Бірыңғай жинақтаушы зейнетақы қоры» АҚ-да 18,78 млн зейнетақы шоты ашылған. Бұл өткен жылдың сәйкес кезеңімен салыстырғанда 1,11 млн немесе 6,3%-ға көп. Олардың ішінде салымшылардың (алушылардың) 12,80 млн жеке зейнетақы шоты бар. Оның ішінде 11,36 млн шот – міндетті зейнетақы жарналары (МЗЖ), 786,27 мың шот – міндетті кәсіптік зейнетақы жарналары (МКЗЖ), 462,40 мың шот – ерікті зейнетақы жарналары (ЕЗЖ) бойынша ашылған. Бұдан бөлек, БЖЗҚ-да жұмыс берушінің міндетті зейнетақы жарналары (ЖМЗЖ) бойынша келіп түскен мәліметтер есепке алынатын 5,97 млн шартты зейнетақы шоты ашылған. Шоттар мен жинақтар туралы барлық ақпарат ашық әрі азаматтарға тәулік бойы, аптасына 7 күн қолжетімді. Оны БЖЗҚ-ның сайтындағы немесе мобильді қосымшасындағы жеке үзінді көшірмеден, сондай-ақ БЖЗҚ-ның өңірлік бөлімшелерінен алуға болады. Халықтың зейнетақы жарналарын төлеу белсенділігін қалай бағалаған жөн? Азаматтардың зейнетақы жарналарын төлеу белсенділігін бағалау кезінде бірқатар маңызды жайттарды ескеру қажет. МЗЖ есепке алынатын шоттардың жалпы санына (11,36 млн) объективті себептерге байланысты жарналар түспейтін шоттар да кіреді. Оларға азаматтардың мынадай санаттары жатады: зейнет жасына жетіп, зейнетақы төлемдерін алып жүрген және еңбек қызметін әрі қарай жалғастырып, табысы болған жағдайда да зейнетақы жарналарын төлеуден босатылған зейнеткерлер; мерзімсіз уақытқа бірінші және екінші топтағы мүгедектігі белгіленген адамдар; 2016 жылдан бастап толық мемлекеттік зейнетақымен қамсыздандыруға көшірілген әскери қызметшілер; елден тыс жерлерге тұрақты тұруға көшіп кеткен, бірақ зейнетақы жинақтарын алуға жүгінбеген салымшылар; қайтыс болған, ал мұрагерлері зейнетақы жинақтарына мұрагерлік рәсімін әлі ресімдемеген салымшылар; Қазақстан заңнамасына сәйкес шоттарына зейнетақы жарналары түспеуі тиіс салымшылардың (алушылардың) басқа да санаттары. Сонымен қатар, әр адамның өмірінде зейнетақы жарналары төленуі тиіс табысы болмайтын объективті жағдайлар кездеседі. Оларға мыналар жатады: оқу орындарында білім алу; әскери қызмет өткеру; балаға және туыстарына күтім жасау; жұмыс іздеу және жұмыс ауыстыру кезеңдері; шетелде жұмыс істеу; жұмыстың маусымдық сипатына байланысты үзілістер; күнтізбелік жыл ішінде табысы тұрақты түрде түспейтін жұмысты атқару; ұзақ уақыт емделуге және оңалтуға байланысты кезеңдер. Сондықтан халықаралық тәжірибеде халықтың жинақтаушы зейнетақы жүйесіне тартылуын бағалаудың жалпыға бірдей қабылданған әрі неғұрлым объективті көрсеткіштері ретінде табыс алатын азаматтардың саны және сәйкесінше жыл ішінде кемінде бір жарна түскен белсенді жеке зейнетақы шоттарыныңсаны қарастырылады. Тек 2026 жылдың бірінші жартыжылдығында мұндай шоттардың саны 7,20 млн-нан 7,34 млн-ға дейін, яғни 150,3 мың шотқа артты. Сәйкесінше, бұл шоттардағы зейнетақы жинақтарының көлемі де өсті. 2026 жылдың бірінші жартыжылдығында олардың көлемі 20,95 трлн теңгеден 22,24 трлн теңгеге дейін, яғни шамамен 1,29 трлн теңгеге немесе 6,2%-ға ұлғайды. Белсенді шоттардың негізгі бөлігі тұрақты еңбек қызметін жүзеге асыратын және МЗЖ-ны жүйелі түрде төлейтін азаматтарға тиесілі. Олардың саны алты ай ішінде 6,77 млн-нан 6,93 млн-ға дейін өсті, ал осы шоттардағы жинақтар 20,10 трлн теңгеден 21,07 трлн теңгеге дейін ұлғайды. Зейнетақы жарналарын төлеудің тұрақтылығы мен толықтығы ЖЗЖ-ға қатысу ұзақтығынан бөлек, жеткілікті зейнетақы жинақтарын қалыптастырудың маңызды факторларының бірі – жарналарды тұрақты әрі толық көлемде төлеу. Қазақстанда бір жыл ішіндегі МЗЖ төлеудің орташа тұрақтылық көрсеткіші біртіндеп өсіп келеді: - жалдамалы қызметкерлер арасында бұл көрсеткіш 2024 жылғы 8,95 жарнадан 2025 жылы 8,98 жарнаға дейін өсті; - өзін-өзі жұмыспен қамтығандар арасында 7,36-дан 7,53 жарнаға дейін артты. Бұл ретте 2025 жылы жалдамалы қызметкерлердің 80%-ы және өзін-өзі жұмыспен қамтығандардың 64%-ы зейнетақы жарналарын жылына 6-дан 12 ретке дейін аударған. 2025 жылы жарналардың орташа мөлшері жалдамалы қызметкерлер арасында 43 661 теңгені құрады. Бұл республика бойынша орташа жалақы деңгейіндегі табыстан төленетін жарна мөлшерімен үйлеседі. Өзін-өзі жұмыспен қамтығандар арасында бұл көрсеткіш 23 225 теңге болды, бұл ең төменгі жалақыдан жоғары, алайда медиандық жалақыдан төмен табыстан төленетін жарнаны көрсетеді. Ұзақ мерзімді динамика да халықты ЖЗЖ-мен қамту деңгейінің және МЗЖ төлеу тәртібінің біртіндеп жақсарып келе жатқанын көрсетеді. Егер 2015 жылы МЗЖ есепке алынатын белсенді шоттардың саны 6,07 млн болса, 2025 жылы олардың саны 7,20 млн-нан асты. Жарналарды жылына 6-дан 12 ретке дейін төлейтін азаматтардың үлесі 2015 жылғы 71%-дан 2025 жылы 78%-ға дейін өсті. Тиісінше, жарналарды жүйелі түрде емес, яғни жылына 1-ден 5 ретке дейін аударатын азаматтардың үлесі 29%-дан 22%-ға дейін төмендеді. Зейнетақы жарналарының салымшылар табысының деңгейіне тәуелділігі Салымшылардың табыс деңгейіне қарай МЗЖ есепке алынатын белсенді жеке шоттардың құрылымында да оң өзгерістер байқалады. 2025 жылдың қорытындысы бойынша (2026 жылғы 1 қаңтардағы жағдай) ең төменгі жалақыдан (ЕТЖ) төмен табыстан жарна төленетін шоттардың үлесі 12%-дан 9%-ға дейін қысқарды. Мұндай шоттардың саны 838,3 мыңнан 652,4 мыңға дейін, яғни 22,2%-ға азайды. Олардың қатарына жұмыс күні толық емес немесе ауысымдық жұмыспен қамтылған салымшылар жатады. Сонымен бірге жоғары мөлшердегі табыстан жарна түсетін шоттардың да саны артты. 2025 жылдың қорытындысы бойынша медиандық жалақыдан орташа айлық жалақыға дейінгі аралықтағы табысы бар белсенді шоттардың үлесі 44%-дан (2025 жылғы 1 қаңтардағы) 45%-ға (2026 жылғы 1 қаңтарда) дейін өсті. Ал мұндай белсенді шоттардың саны 3,17 млн-нан 3,28 млн-ға дейін артты. Бұл динамика ресми жұмыспен қамту және табыстың өсуін ғана емес, азаматтардың өз табыстарынан жарналарды ашық әрі толық көлемде төлеу арқылы қалыптастыруға ұмтылысын да көрсетеді. 2025 жылдың қорытындысы бойынша жалдамалы қызметкерлердің жүйемен қамтылу деңгейі 91%-ға жетті. Бұл олардың толық дерлік қамтылғанын және зейнетақы жинақтарын қалыптастырудағы белсенділіктерін көрсетеді. Өзін-өзі жұмыспен қамтығандар арасында қамту деңгейі төменірек. Осыған байланысты халықаралық оң тәжірибені ескере отырып, оларды зейнетақы жүйесіне тарту бойынша кешенді шараларды іске асыру қажет. Бұл аса маңызды, өйткені базалық зейнетақы мөлшері де еңбек өтіліне байланысты. Ал еңбек өтілі БЖЗҚ-ға МЗЖ-ның ай сайын түсуі негізінде айқындалады. Осылайша, қазіргі жағдайда зейнетақы жинақтарын қалыптастыру зейнеткерлікке шыққаннан кейінгі табысты қамтамасыз ету тетігі ғана емес, сонымен қатар қоғамның қаржылық мәдениеті мен азаматтардың қаржылық дербестігінің маңызды элементіне айналып келеді. Азаматтар өз шоттарының жай-күйін үнемі бақылап, БЖЗҚ-ның электрондық сервистерін пайдаланады, инвестициялық кірісті қадағалап, зейнетақы активтерін басқару мүмкіндіктерін зерделейді. Азаматтардың өз жинақтарын қалыптастыруға қатысуы, жарналарды тұрақты түрде төлеуі және жинақтарды басқаруға қызығушылық танытуы Қазақстанда ұзақ мерзімді қаржылық жоспарлау мәдениетінің біртіндеп қалыптасып келе жатқанын көрсетеді. Бұл ретте болашақтағы әл-ауқат үшін жауапкершілік мемлекет, жұмыс берушілер және азаматтардың өздері үшін ортақ міндетке айналуда. БЖЗҚ 2013 жылғы 22 тамызда «ГНПФ» ЖЗҚ» АҚ негізінде құрылды. БЖЗҚ құрылтайшысы жәнеакционері – Қазақстан Республикасы Қаржы министрлігінің «Мемлекеттік мүлік және жекешелендіру комитеті» ММ арқылы Қазақстан Республикасының Үкіметі. БЖЗҚ зейнетақы активтерін сенімгерлікпен басқаруды Қазақстан Республикасының Ұлттық Банкі жүзеге асырады. Зейнетақы заңнамасына сәйкес БЖЗҚ міндетті зейнетақы жарналарын, жұмыс берушінің міндетті зейнетақы жарналарын, міндетті кәсіптік зейнетақы жарналарын, ерікті зейнетақы жарналарын тартуды, сондай-ақ "Қазақстан Республикасының екінші деңгейдегі банктерінде орналастырылған депозиттерге міндетті кепілдік беру туралы" Қазақстан Республикасының Заңына сәйкес депозиттерге міндетті кепілдік беруді жүзеге асыратын ұйым аударған кепілдік берілген депозит бойынша кепілдік берілген өтемнің талап етілмеген сомасы есебінен қалыптастырылған ерікті зейнетақы жарналарын есепке алып, оның есебін жүргізеді, зейнетақы төлемдерін жүзеге асыруды қамтамасыз етеді. Сондай-ақ Қор нысаналы активтер мен нысаналы талаптарды есепке алуды, нысаналы жинақтау шоттарына нысаналы жинақтарды (НЖ) есепке алу мен есептеуді, НЖ төлемдерін оларды алушының банк шоттарына есептеуді, "Ұлттық қор – балаларға" бағдарламасы шеңберінде Қазақстан Республикасының Үкіметі айқындаған тәртіппен НЖ қайтарымдарын есепке алуды жүзеге асырады (толығырақwww.enpf.kzсайтында).