Агентство Республики Казахстан по регулированию и развитию финансового рынка
Об Агентстве
Указом Президента Республики Казахстан от 11 ноября 2019 года №203 «О дальнейшем совершенствовании системы государственного управления Республики Казахстан» c 1 января 2020 года функционирует новый государственный орган Республики Казахстан – Агентство Республики Казахстан по регулированию и развитию финансового рынка (далее – Агентство).
Агентство является государственным органом, обеспечивающим надлежащий уровень защиты прав и законных интересов потребителей финансовых услуг, содействующим обеспечению стабильности финансовой системы и развитию финансового рынка, осуществляющим государственное регулирование, контроль и надзор финансового рынка и финансовых организаций, а также иных лиц в пределах компетенции.
Агентство по регулированию и развитию финансового рынка определено правопреемником прав и обязательств НБРК в соответствии с передаваемыми функциями и полномочиями.
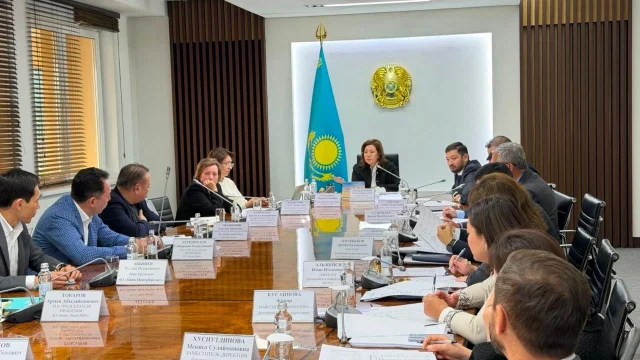
Под председательством Председателя Агентства по регулированию и развитию финансового рынка Мадины Абылкасымовой состоялось совещание по вопросам повышения качества рассмотрения обращений граждан , урегулирования проблемной задолженности и организации работы финансового омбудсмана. По итогам совещания для всех банков определены индивидуальные количественные и качественные ключевые показател и по трем направлениям. Они охватывают качество рассмотрения обращений граждан, снижение количества проблемных займов и результативность урегулирования задолженности. Оценка работы банков будет учитывать своевременность и полноту рассмотрения обращений, сокращение повторных и обоснованных жалоб, количество заемщиков, получивших помощь, и восстановление их платежной дисциплины. Особое внимание будет уделяться коллективному урегулированию задолженности граждан перед несколькими кредиторами на платформе FinKel i sim . «С 1 июля мы перешли к поведенческому надзору . Для нас принципиально важно, как финансовые организации работают с заемщиками на всех этапах предоставления финансового продукта, насколько справедливы условия финансовых продуктов и какую помощь получает гражданин при возникновении трудностей с погашением кредита. Сегодня ключевые приоритеты Агентства – урегулирование просроченной задолженности и защита прав заемщиков, пострадавших от финансового мошенничества. Результатом работы должен стать не ормальный ответ на обращение, а реальное решение проблемы заемщика», – отметила Мадина Абылкасымова. Для координации этой работы будет создан оперативный Штаб по повышению качества рассмотрения обращений граждан, снижению количества проблемных займов, урегулированию проблемной задолженности и организации работы финансового омбудсмана. Мониторинг исполнения установленных показателей и рассмотрение результатов работы банков будут проводиться ежемесячно. В рамках организации работы финансового омбудсмана также развертывается цифровая платформа – FinOtinish . Система позволит обеспечить прием и сопровождение обращений граждан, взаимодействие с финансовыми организациями и контроль исполнения решений. Принятые решения направлены на повышение ответственности банков за работу с обращениями, расширение охвата граждан мерами урегулирования и устойчивое снижение проблемной задолженности.
В рамках Ежегодных встреч Международного валютного фонда и Группы Всемирного банка в Бангкоке (Таиланд) состоялась встреча Председателя Агентства Республики Казахстан по регулированию и развитию финансового рынка Мадины Абылкасымовой с Генеральным секретарем Международной организации комиссий по ценным бумагам (IOSCO) Родриго Буэнавентурой. Стороны обсудили перспективы развития рынка капитала Казахстана, совершенствование законодательства и дальнейшее сотрудничество в области внедрения международных стандартов регулирования. В ходе встречи были представлены основные результаты развития отечественного фондового рынка и приоритетные задачи на ближайшие годы. Особое внимание уделено проекту Программы развития рынка капитала на 2026–2030 годы и проекту нового Закона «О рынке капитала». Одними из ключевых направлений предусмотренных реформ являются совершенствование рыночной инфраструктуры, повышение прозрачности рынка и усиление защиты прав инвесторов. Также рассмотрены подходы к регулированию цифровых финансовых активов, включая токенизированные инструменты. Основой регулирования выступает принцип единого подхода к сопоставимым видам деятельности и рискам независимо от используемых технологий. Стороны подчеркнули важность дальнейшего сотрудничества и обмена опытом с IOSCO для совершенствования регулирования и надзора, повышения доверия инвесторов и устойчивого развития рынка капитала Казахстана.
С 13 октября года делегация Агентства Республики Казахстан по регулированию и развитию финансового рынка во главе с Председателем Мадиной Абылкасымовой принимает участие в Ежегодных встречах Международного валютного фонда (МВФ) и Группы Всемирного банка в Бангкоке (Таиланд). Состоялась встреча с директором-распорядителем МВФ Кристалиной Георгиевой. Стороны обсудили текущее состояние финансового сектора Казахстана, перспективы его дальнейшего развития и направления реформирования, вопросы финансовой стабильности и двустороннего взаимодействия. Председатель Агентства отметила конструктивное сотрудничество и техническую помощь МВФ в рамках разработки нового Закона о банках. Мадина Абылкасымова также приняла участие во встрече министров и руководителей центральных банков стран Кавказа и Центральной Азии с учаетием заместителя директора-распорядителя МВФ Бо Ли . Стороны обсудили важность устойчивого финансового сектора для региональной интеграции, совершенствование банковского регулирования и внедрение передовых надзорных практик. Особое внимание уделено взаимодействию с Региональным центром технической помощи для стран Кавказа, Центральной Азии и Монголии (CCAMTAC), расположенным в Алматы. В ходе встреч с представителями МВФ также рассмотрен вопрос внедрения полноценного риск-ориентированного надзора на рынке капитала и в страховом секторе . Стороны обсудили дальнейшее экспертное взаимодействие при разработке новых законов о рынке капитала и страховании, направленных на реформирование секторов.
В рамках Ежегодных встреч Международного валютного фонда и Группы Всемирного банка в Бангкоке (Таиланд) заместитель Председателя Агентства Республики Казахстан по регулированию и развитию финансового рынка Нуржан Турсунханов совместно с руководством Национального Банка провел ряд встреч на площадках JP Morgan и Citibank . В своем выступлении Н. Турсунханов представил основные направления Программы развития рынка капитала до 2030 года, разработанной Агентством совместно с Национальным Банком во исполнение поручения Главы государства. Программа направлена на расширение возможностей привлечения финансирования для бизнеса, формирование устойчивого внутреннего спроса на ценные бумаги, повышение ликвидности рынка и усиление защиты инвесторов. «Программа одновременно охватывает обе стороны рынка: формирование устойчивого внутреннего институционального спроса и расширение предложения качественных ценных бумаг . Эти направления взаимно усиливают друг друга: институциональный спрос создает стимулы для выхода эмитентов на рынок, а регулярное появление новых эмитентов расширяет возможности для вложения средств инвесторов», - отметил Н. Турсунханов. Заместитель Председателя Агентства отметил, что в Казахстане сформированы необходимые предпосылки для нового этапа развития рынка капитала. Модернизирована биржевая, клиринговая и расчетная инфраструктура, расширяется линейка финансовых инструментов, а цифровизация финансовых услуг способствует росту участия розничных инвесторов. По итогам 2025 года объем долговых ценных бумаг в обращении достиг 58 трлн теңге, капитализация рынка акций – около 42 трлң тенге. «Наша задача – обеспечить качественный рост рынка капитала за счет новых размещений, расширения круга публичных компаний и увеличения доли акций в свободном обращении. Программа предусматривает одновременное развитие институционального спроса и предложения качественных финансовых инструментов, создавая дополнительные возможности для финансирования казахстанского бизнеса», – отметил Н.Турсунханов. Одним из ключевых направлений станет расширение участия частных отечественных управляющих в управлении пенсионными активами . Предусматривается поэтапная передача части пенсионного портфеля Национального Банка лицензированным управляющим на конкурсной основе, начиная с государственных ценных бумаг. При этом будут установлены единые требования к управлению рисками , внутреннему контролю и раскрытию информации, а хранение активов будет осуществляться независимым кастодианом отдельно от собственных средств управляющих. К 2030 году долю пенсионных активов под управлением частных отечественных компаний планируется довести до 20-30%. Для расширения доступа бизнеса к фондовому рынку Программа предусматривает создание «единого окна» на базе Центрального депозитария, параллельное рассмотрение документов и упрощение процедур выпуска ценных бумаг. Это позволит сократить сроки подготовки облигационных выпусков с 3-6 до 1-2 месяцев и снизить расходы эмитентов. Дополнительными инструментами станут развитие облигационных программ, механизмов частичного гарантирования и секьюритизации, а также создание национального рейтингового агентства. Отдельное внимание уделяется подготовке частных компаний к IPO. Планируется внедрение единого цифрового окна , запуск национальной программы подготовки крупных частных компаний к выходу на биржу и развитие института листинговых спонсоров для профессионального сопровождения малого и среднего бизнеса. Налоговые стимулы для размещений на внутреннем рынке будут увязаны с фактической долей акций в свободном обращении. Повышению ликвидности будут способствовать развитие кредитования ценными бумагами ( securities lending ) , поэтапное внедрение покрытых коротких продаж и совершенствование условий деятельности маркет-мейкеров и первичных дилеров. Также предусмотрено повышение прозрачности внебиржевых сделок . В результате к 2030 году оборачиваемость рынка долговых ценных бумаг планируется увеличить до 20-25%, рынка акций – до 5-10%. Наряду с развитием рыночных механизмов Программа предусматривает усиление защиты прав инвесторов. Основные меры включают расширение полномочий представителя держателей облигаций, совершенствование коллективных процедур реструктуризации задолженности и внедрение механизмов предварительного согласования планов восстановления платежеспособности. При этом будет обеспечиваться защита несогласных кредиторов на основе принципа получения ими не меньшего возмещения, чем при банкротстве. Реализация Программы направлена на формирование более глубокого и ликвидного рынка капитала, расширение источников долгосрочного финансирования экономики и повышение привлекательности Казахстана для отечественных и международных инвесторов.
С 13 октября года делегация Агентства Республики Казахстан по регулированию и развитию финансового рынка во главе с Председателем Мадиной Абылкасымовой принимает участие в Ежегодных встречах Международного валютного фонда (МВФ) и Группы Всемирного банка в Бангкоке (Таиланд). Состоялась встреча с директором-распорядителем МВФ Кристалиной Георгиевой. Стороны обсудили текущее состояние финансового сектора Казахстана, перспективы его дальнейшего развития и направления реформирования, вопросы финансовой стабильности и двустороннего взаимодействия. Председатель Агентства отметила конструктивное сотрудничество и техническую помощь МВФ в рамках разработки нового Закона о банках. Мадина Абылкасымова также приняла участие во встрече министров и руководителей центральных банков стран Кавказа и Центральной Азии с учаетием заместителя директора-распорядителя МВФ Бо Ли . Стороны обсудили важность устойчивого финансового сектора для региональной интеграции, совершенствование банковского регулирования и внедрение передовых надзорных практик. Особое внимание уделено взаимодействию с Региональным центром технической помощи для стран Кавказа, Центральной Азии и Монголии (CCAMTAC), расположенным в Алматы. В ходе встреч с представителями МВФ также рассмотрен вопрос внедрения полноценного риск-ориентированного надзора на рынке капитала и в страховом секторе . Стороны обсудили дальнейшее экспертное взаимодействие при разработке новых законов о рынке капитала и страховании, направленных на реформирование секторов.
8 октября директор Департамента рынка ценных бумаг Агентства по регулированию и развитию финансового рынка Иван Мойсов выступил на IX Conference Capital Markets Kazakhstan . Он представил результаты развития рынка капитала за последние пять лет и основные меры Программы развития рынка капитала до 2030 года, разработанной Агентством совместно с Национальным Банком. За пять лет рынок вырос практически вдвое. Капитализация рынка акций сегодня составляет 91 млрд долларов , или около 26% ВВП. С 2021 года ежегодный рост составил в среднем 22%. Долговой рынок рос несколько медленнее – на 16% в год. Объем облигаций в обращении достиг 126 млрд долларов , или около 36% ВВП. В совокупности рынок оценивается в 217 млрд долларов против 111 млрд долларов в 2021 году. Следующий этап развития направлен на повышение роли рынка капитала в долгосрочном финансировании экономики. Программа предусматривает 35 стратегических мер по семи приоритетным направлениям и 173 конкретных мероприятия. «Наша принципиальная позиция заключается в том, что рост должен обеспечиваться новыми листингами и увеличением доли акций в свободном обращении, а не переоценкой уже обращающихся бумаг», – отметил Иван Мойсов. Для расширения круга эмитентов предусматриваются внедрение единого окна подачи документов для IPO, программа подготовки крупных частных компаний к размещению и создание института аккредитованных спонсоров листинга для малого и среднего бизнеса. Предлагается ввести форму непубличного акционерного общества как промежуточную ступень между ТОО и публичным АО. При размещении акций квазигосударственных компаний предлагается предусматривать обязательный местный розничный транш, обеспечивающий участие граждан. Отдельное внимание уделено повышению ликвидности вторичного рынка. Программа предусматривает развитие института маркет-мейкеров, займа ценных бумаг и покрытых коротких продаж, повышение прозрачности внебиржевых сделок и упрощение доступа иностранных инвесторов. Прямое подключение к Euroclear планируется в 2027 году. Важным источником долгосрочного инвестиционного спроса должны стать пенсионные активы. Предлагается поэтапно передавать отдельные инвестиционные мандаты лицензированным локальным управляющим на конкурсной основе. При этом взносы продолжат поступать в ЕНПФ, Национальный Банк сохранит функции по формированию инвестиционной политики и контролю. Разработка необходимой нормативной базы запланирована на 2027 год, проведение пилотного этапа в регуляторной песочнице планируется в 2027-2028 годах. К 2030 году доля пенсионных активов под управлением частных управляющих по конкурентным мандатам должна достичь 20-30%. Расширение участия управляющих будет сопровождаться повышенными требованиями к капиталу, управлению рисками и раскрытию информации, обособленным хранением пенсионных активов и независимым кастодиальным контролем. Для повышения доступности облигационного финансирования бизнеса предлагаются единое окно подачи документов, базовый проспект облигационной программы и упрощенный проспект для малых и средних выпусков. Предусматривается возможность предоставления институтами развития частичных гарантий в размере 30–70% выпуска. Ожидается, что эти меры позволят сократить срок выхода на рынок с трех-шести до одного-двух месяцев и снизить организационные расходы эмитентов. Реализация Программы направлена на формирование глубокого, ликвидного и конкурентоспособного рынка капитала. К 2030 году планируется увеличить отношение объема долговых ценных бумаг к ВВП до 45-50%, капитализации акций – до 30-35%, а также повысить оборачиваемость облигаций до 20-25% и акций – до 5-10%. Правовую основу преобразований сформирует новый з акон «О рынке капитала» , который заменит действующий закон «О рынке ценных бумаг» 2003 года. Новый проект основан на принципах IOSCO и европейского регулирования, предусматривает, в частности, развитие новых финансовых инструментов, усиление защиты прав кредиторов и возможность урегулирования споров инвесторов через финансового омбудсмана. Внесение законопроекта в Курултай запланировано на декабрь текущего года.
О дальнейшем совершенствовании системы государственного управления Республики Казахстан
Опубликован:
Постановление Агентства
Проект постановления Правления Агентства Республики Казахстан по регулированию и развитию финансового рынка «О внесении изменения и дополнений в некоторые постановления Правления Агентства Республики Казахстан по регулированию и развитию финансового рынка по вопросам регулирования банковской деятельности»
«О внесении изменения и дополнений в некоторые постановления Правления Агентства Республики Казахстан по регулированию и развитию финансового рынка по вопросам регулирования банковской деятельности» Правление Агентства Республики Казахстан по регулированию и развитию финансового рынка ПОСТАНОВЛЯЕТ: 1.Внести в постановление Правления Агентства Республики Казахстанпо регулированию и развитию финансового рынка от 31 марта 2026 года № 34«Об установлении Перечня вопросов, подлежащих проверке в рамках аудита иной информации, Требований к содержанию, срокам представления аудиторской организацией аудиторского заключения по аудиту иной информации, Требований к аудиторам в составе аудиторской организации, привлекаемой к аудиту иной информации» (зарегистрировано в Реестре государственной регистрации нормативных правовых актов под № 38310) следующие дополнения: в Перечне вопросов, подлежащих проверке в рамках аудита иной информации, утвержденном указанным постановлением: пункт 1 дополнить подпунктами 16), 17), 18), 19), 20), 21), 22), 23), 24) и 25) следующегосодержания: «16) эффективность системы управления рисками мошенничества и противоправных инцидентов, включая полноту и эффективность политики и процедур управления рисками мошенничества и противоправных инцидентов; 17) эффективность идентификации, оценки, мониторинга и контроля рисков мошенничества и противоправных инцидентов, а также полнота формирования реестра рисков мошенничества и противоправных инцидентов; 18) адекватность и эффективность способов, методов и моделей оценки рисков мошенничества и противоправных инцидентов, их соответствие уровню сложности операций банка, а также адаптация к новым схемам мошенничества и противоправных инцидентов; 19) эффективность процессов выявления подозрительных операций с признаками мошенничества или противоправных инцидентов, а также мониторинга поведения клиентов, работников и третьих лиц; 20) эффективность функционирования антифрод-системы, включая применение автоматизированных сценариев, моделей и правил выявления подозрительной активности, а также мониторинг операций в цифровых каналах обслуживания; 21) эффективность взаимодействия банка с антифрод-центром Национального Банка Республики Казахстан, включая полноту, своевременность и достоверность передачи сведений о подозрительных операциях с признаками мошенничества или противоправных инцидентов; 22) эффективность механизмов предотвращения мошенничества при предоставлении финансовых услуг посредством электронных каналов обслуживания, включая применение сессионного антифрода и риск-ориентированного подхода к клиентам; 23) полнота и своевременность формирования управленческой отчетности по рискам мошенничества и противоправных инцидентов, а также ее представления органам управления банка; 24) адекватность и достаточность принимаемых банком мер по минимизации рисков мошенничества и противоправных инцидентов; 25) уязвимость предоставляемых банком услуг, продуктов и способов их предоставления рискам мошенничества и противоправных инцидентов.»; в Требованиях к содержанию, срокам представления аудиторской организацией аудиторского заключения по аудиту иной информации, утвержденных указанным постановлением: пункт 3 дополнить подпунктом 4) следующегосодержания: «4) наличие обстоятельств, свидетельствующих о недостатках системы управления рисками мошенничества и противоправных инцидентов, неэффективности антифрод-контролей либо несоблюдении требований к формированию системы управления рисками и внутреннего контроля для банков и филиалов банков-нерезидентов Республики Казахстан.»; 2. Внести в постановление Правления Агентства Республики Казахстан по регулированию и развитию финансового рынка от 28 апреля 2026 года № 85 «Об утверждении пруденциальных нормативов и лимитов, обязательных к соблюдению банкам с универсальной банковской лицензией, банкам с базовой банковской лицензией, исламским банкам, их предельных значений и методик расчетов» (зарегистрировано в Реестре государственной регистрации нормативных правовых актов под № 38587) следующие изменения: В пруденциальных нормативах и лимитах, обязательных к соблюдению банками с универсальной банковской лицензией, банками с базовой банковской лицензией, их предельные значения и методики расчетов, утвержденных указанным постановлением: абзацы шестнадцатый, семнадцатый и восемнадцатый подпункта 7) части первой пункта 62 изложить в следующей редакции: «стоимости принятых в залог банком акций или долей участия в уставном капитале юридического лица, являющегося крупным промышленным предприятием, осуществляющим операции в горнометаллургической отрасли, отрасли недропользования (в т.ч. по разведке и (или) добыче твердых, жидких полезных ископаемых на территории Республики Казахстан, а также по их переработке и производству конечной продукции), либо юридического лица, входящего в группу лиц, в которую также входит лицо, являющееся крупным промышленным предприятием, осуществляющим операции в горнометаллургической отрасли, отрасли недропользования (в т.ч. по разведке и (или) добыче твердых, жидких полезных ископаемых на территории Республики Казахстан, по их переработке и производству конечной продукции, а также предприятия, способствующие локализации производства и импортозамещению готовой продукции (доля участия казахстанских собственников в уставном капитале составляет не менее 40%), в случае одновременного выполнения следующих условий: общее количество работников группы лиц, в которую входит такое юридическое лицо, на территории Республики Казахстан составляет не менее 40 000 (сорок тысяч) человек; общая выручка совместно с выручкой от продажи Национальному Банку группы лиц, в которое входит такое юридическое лицо, составляет не менее 1 (одного) триллиона теңге в год;». 3.Департаменту методологии и пруденциального регулирования финансовых организаций в установленном законодательством Республики Казахстан порядке обеспечить: 1) совместно с Юридическим департаментом государственную регистрацию настоящего постановления в Министерстве юстиции Республики Казахстан; 2) размещение настоящего постановления на официальном интернет-ресурсе Агентства Республики Казахстан по регулированию и развитию финансового рынка после его официального опубликования; 3) в течение десяти рабочих дней после государственной регистрации настоящего постановления представление в Юридический департамент сведений об исполнении мероприятия, предусмотренного подпунктом 2) настоящего пункта. 4. Контроль за исполнением настоящего постановления возложить на курирующего заместителя Председателя Агентства Республики Казахстан по регулированию и развитию финансового рынка. 5. Настоящее постановление вводится в действие по истечении десяти календарных дней после дня его первого официального опубликования. Должность ФИО «СОГЛАСОВАНО» Министерство финансов Республики Казахстан
Опубликован:
Статистика
Информация по банковским конгломератам по состоянию на 01.04.2026
Сводная информация по банковским конгломератам по состоянию на 01.04.2026
Опубликован:
Статистика
Сводная информация по банковским конгломератам по состоянию на 01.07.2026
Структура банковских конгломератов РК: участники, статус, вид деятельности, резидентство.
Опубликован:
Статистика
Текущее состояние страхового сектора на 01.09.2026г.
ОПИСАНИЕ Обзор представлен в виде таблиц и графиков, а также описательной части, отражающей основные изменения в показателях страхового сектора:- Описание структуры активов;- Описание структуры обязательств;- Описание структуры страховых премий;- Описание структуры страховых выплат;- Описание перестраховочной деятельности;- Описание выполнения пруденциальных нормативов страховым сектором РК;- Описание доходности страхового сектора. Текущее состояние отдельных финансовых организаций размещено на интернет-ресурсе Национального Банка Республики Казахстан