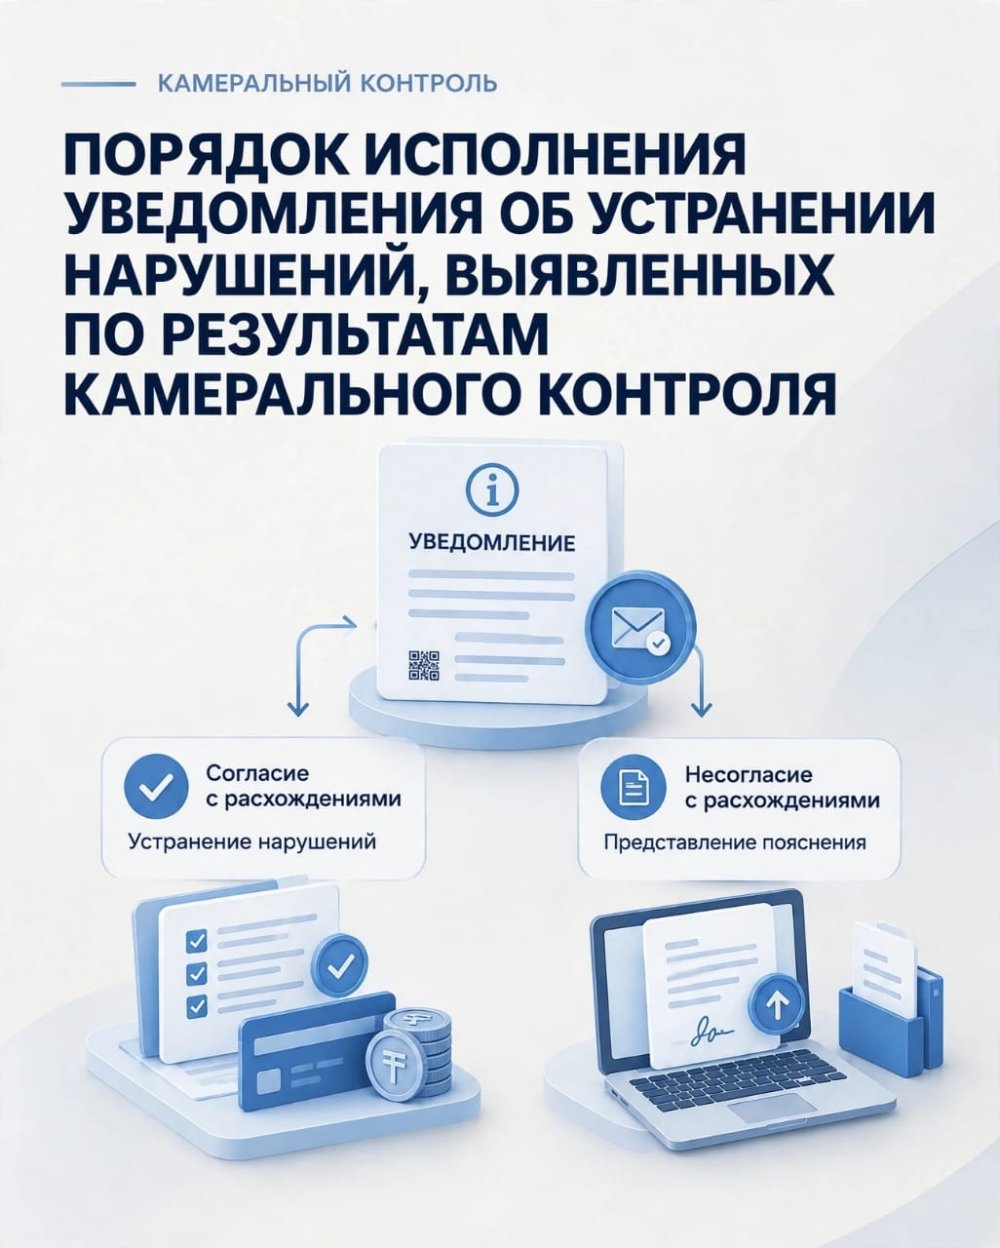
Камералдық бақылау нәтижелері бойынша анықталған бұзушылықтарды жою туралы хабарлама алған кезде салық төлеуші анықталған алшақтықтарды жоюы немесе түсініктеме ұсынуы қажет. Егер салық төлеуші анықталған алшақтықтармен келіссе, хабарлама анықталған бұзушылықтарды жою жолымен, оның ішінде:
анықталған алшақтықтар қатысты салықтық кезең үшін салықтық есептілікті ұсыну;
бюджеттен ҚҚС-ты қайтару туралы талап бойынша бюджеттен бұрын қайтарылған қосылған құн салығының сомасын, сондай-ақ тиісті кезең үшін өсімпұлды бюджетке төлеу;
арнайы мобильді қосымшада деректерді көрсету және (немесе) салық пен әлеуметтік төлемдерді төлеу – өзін-өзі жұмыспен қамтығандарға арналған арнаулы салық режимін қолданатын салық төлеушілер үшін;
тиісті салық режиміне көшу мақсатында Қазақстан Республикасы Салық кодексінің 716-бабында көзделген іс-әрекеттерді жасау арқылы орындалады. Егер салық төлеуші анықталған алшақтықтармен келіспесе, хабарламаны ұсынған салық органына заңнамада белгіленген жағдайларды қоспағанда, Қазақстан Республикасының салық заңнамасын бұзуға әкеп соқпайтын алшақтықтардың себептері туралы түсініктеме ұсынылады. Түсініктемеде мыналар қамтылуға тиіс: салық төлеушінің және салық органының сәйкестендіру деректері;
хабарламаның нөмірі мен күні;
хабарламада көрсетілген алшақтықтармен келіспеу себептері;
күні мен қолы;
болған жағдайда растайтын құжаттардың тізбесі. Хабарламаны орындау үшін салық органдарының құжаттарды талап етуіне тыйым салынады. Түсініктемені ұсынуға салық заңнамасында белгіленген жағдайларда, оның ішінде корпоративтік табыс салығын есептеу кезінде шығыстарды шегерімге жатқызуға және ҚҚС-ты есепке жатқызуға байланысты заңсыз жатқызумен байланысты жекелеген мәмілелер мен операциялар бойынша жол берілмейді. Бұл ретте көрсетілген шектеу салық төлеушінің тауарларды, жұмыстарды, қызметтерді іс жүзінде сатып алуын (алуын) сот белгілеген мәмілелерге (операцияларға) қолданылмайды. Хабарламаны орындау мерзімі салық заңнамасында көзделген жағдайларда тауарларды, жұмыстарды, қызметтерді іс жүзінде сатып алуды (алуды) растау бойынша сотқа шағым берілген кезде тоқтатыла тұруы мүмкін. Шағымды өндіріске қабылдау туралы сот актісінің көшірмесі хабарламаны ұсынған салық органына ұсынылады. Тоқтата тұру аталған сот актісі шығарылған күннен бастап ол заңды күшіне енген күнге дейін қолданылады. #Заң_мен_тәртіп #Закон_и_порядок