


Аппарат акима сельского округа Жолбарыс батыра Каратальского района области Жетісу
Аким сельского округа Андасбаев Сержан Ерболганович с 28 июля 2021 года избран акимом сельского округа.
Территория округа составляет 8357 га.
В составе округа – 4 сельских населенных пункта с численностью населения 2900 человек.
Село Кальпе – центр округа, где проживает 1728 человек, в селе Канабек – 794 человека, Карашенгель – 266, Айдар – 121 человек.
В округе действует 191 хозяйствующий субъект.
Земли сельхозназначения составляют 5341 га, в том числе пашни – 2587 га, 2654 га пастбищ.
Села обеспечены централизованным водоснабжением, электрофицированы. В округе 2 населенных пункта снабжены газопроводом.
Протяженность автомобильной дороги, связывающей СНП с районным центром, составляет 16 км, с твердым покрытием.
Доступ к широкополосному интернету 4G имеют 2 села и 2 села подключены к интернету сотового провайдера «Билайн»
Имеется 2 почтовых отделения в с.Кальпе и с.Канабек, сельская врачебная амбулатория, в селах Канабек – 1 ФАП, Карашенгель – 1 медпункт.
Также имеется дом культуры в с. Канабек с библиотекой, дом культура в с. Калпе, спорт комплекс, здание акимата сельского округа Жолбарыс батыра находится в селе Кальпе, имеется шиномантажный цех, , 173 КХ, 11 магазинов, спортивная площадка с футбольным полем, 1 детская площадка в селе Канабек, 3 мечети в трех селах.
В с.Кальпе расположен участковый пункт полиции, совмещенный с жильем.
Действуют 1 мини-центр на 50 мест при СШ Кальпе, охват детей – 251, в с.Канабек имеется средняя школа им К. Байсеитова с дошкольным мини-центром на 50 мест, охвачено 126 ребенка, в селе Карашенгель – неполная средняя школа с охватом 31 детей.
Новости
 Открыть
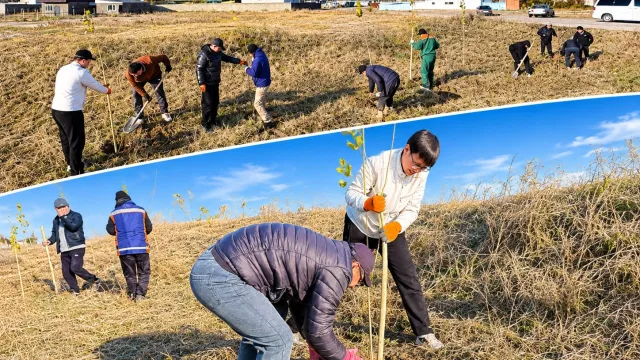
В Каратальском районе высадили 600 саженцев тополя
 Открыть
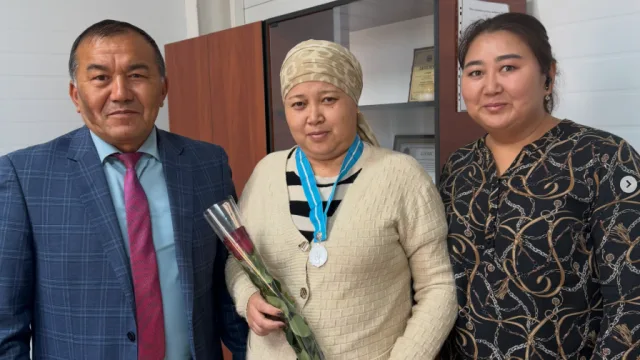
Жительница села Кальпе награждена медалью «Күміс алқа
 Открыть
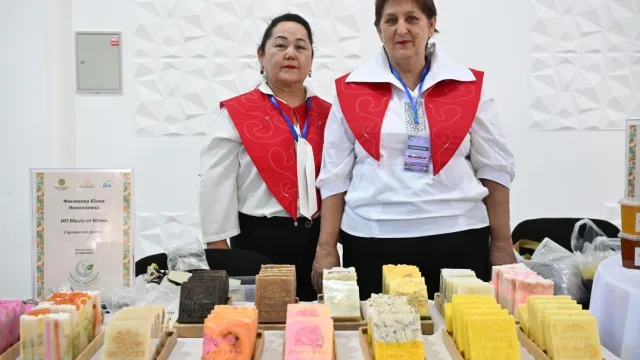
Практически каждый второй предприниматель Жетісу – женщина
 Открыть
ВСТРЕЧА С ИНДИВИДУАЛЬНЫМИ ПРЕДПРИНИМАТЕЛЯМИ ПО ВОПРОСУ ПРОФИЛАКТИКИ ПРОДАЖИ АЛКОГОЛЬНОЙ ПРОДУКЦИИ
 Открыть
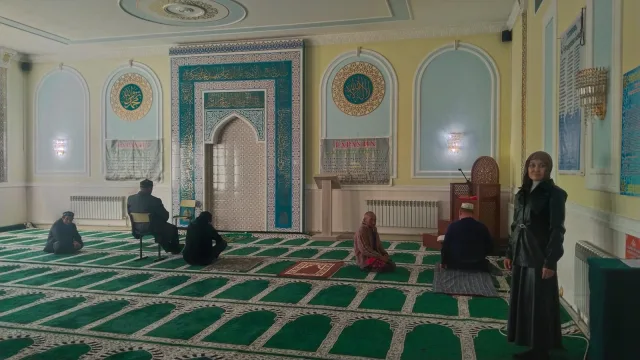
В сельском округе Жолбарыс батыра на территории округа был проведён профилактический рейд по мечетям
 Открыть
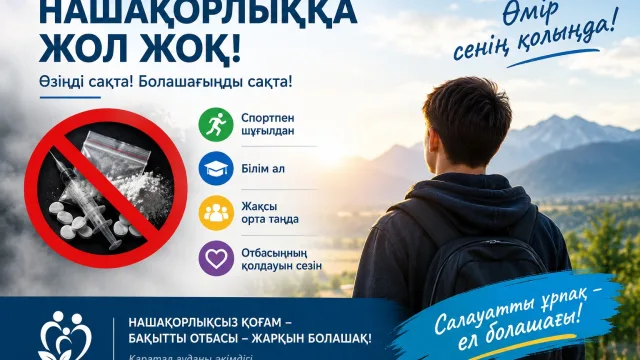
Профилактика наркомании – общая задача общества
Документы
Растет количество вкладчиков, передающих пенсионные накопления УИП
Чем полезен и удобен инвестпортал invest.enpf.kz? Как было С 2021 года вкладчикам было разрешено передавать часть своих накоплений в управление частным компаниям в пределах суммы, превышающей порог минимальной достаточности. С июля 2023 года Социальный Кодекс расширил возможности передачи управляющим инвестиционным портфелем до 50% обязательных и обязательных профессиональных пенсионных взносов и до 100% добровольных. Как стало С сентября 2026 года вступили в силу законодательные изменения, которые предоставляют вкладчикам право передавать в частное управление по своему выбору как добровольные пенсионные накопления, так и пенсионные накопления, сформированные за счет обязательных пенсионных взносов и обязательных профессиональных пенсионных взносов, в полном объеме. Как повлияло Принятое нововведение дало вкладчикам больше возможностей самостоятельно влиять на доходность своих накоплений – онвправе самостоятельно выбирать, кто и по какой инвестиционной стратегии будет управлять его пенсионными активами. При этом накопления можно распределять между несколькими УИП и инвестиционными портфелями и появляется больше вариантов управления пенсионным капиталом. Таким образом, пенсионная система постепенно переходит от модели, где вкладчик выступал в роли пассивного наблюдателя, к системе, предполагающей осознанное участие человека в управлении собственными долгосрочными пенсионными сбережениями. Об инвестпортале Последовательное расширение возможностей выбора инвестиционной стратегии, повышение доступности информации об управлении пенсионными активами создают условия для более активного участия вкладчиков в принятии решений, связанных с формированием будущего пенсионного дохода. В начале 2026 года ЕНПФ запустил специальный инвестиционный порталinvest.enpf.kz, который помогает желающим вкладчикам правильно и оперативно перевести свои накопления в УИП. В частности, основные сведения об управлении пенсионными активами объединены в одном цифровом пространстве и становятся доступным инструментом для принятия собственного решения. Пользователи инвестпортала имеют возможность: ознакомиться с базовыми понятиями инвестирования; сравнить инвестиционную доходность управляющих за различные периоды и проследить ее динамику; изучить структуру портфелей и узнать, в какие финансовые инструменты размещены пенсионные активы; изучитьдекларации и инвестиционныестратегии, а также оценить, насколько они подходят именно им; Анализ данных показывает, что вкладчики начинают активнее интересоваться инвестиционными инструментами и стремятся осознанно распоряжаться своими пенсионными накоплениями. Согласно статистике, количество уникальных пользователей порталом invest.enpf.kz с момента запуска постоянно растет и на 1 октября 2026 года составило порядка 82 тысяч, при этом порядка 27,5 тысяч – в сентябре, когда расширились инвестиционные возможности вкладчиков. Статистика Также статистические данные показывают активный рост количества переводов вкладчиками своих пенсионных накоплений в УИП. Если за период с 01.01.2026г. по 06.09.2026г. количество таких вкладчиков составило 44 167 человек, а общая сумма – 69,1 млн теңге, то за короткий период с 07.09.2026 г. по 14.10.2026г. общая сумма переведенных накоплений составила уже 92,2 млн теңге от 32 921 вкладчика. Данные за период с 01.01.2026г. по 06.09. 2026г.в разрезе объемов переводов Группа по сумме, теңге Количество вкладчиков Доля вкладчиков (от общего кол-ва, совершивших переводы) Сумма переводов, млн теңге Доля суммы (от общей суммы переводов) до 500 000 15 910 36,0% 2 582,68 3,7% 500 000 - 1 000 000 5 443 12,3% 3 827,41 5,5% 1 000 000 - 3 000 000 13 716 31,1% 26 591,73 38,5% 3 000 000 - 5 000 000 8 085 18,3% 29 434,35 42,6% 5 000 000 - 10 000 000 946 2,1% 5 717,96 8,3% 10 000 000 - 2 0 000 000 59 0,13% 734,22 1,1% 20 000 000 - 50 000 000 8 0,02% 257,22 0,4% свыше 50 000 000 – – – – ИТОГО 44 167 69 145,57 Данные за период с 07.09.2026 г. по 14.10.2026г. в разрезе объемов переводов Группа по сумме, теңге Количество вкладчиков Доля вкладчиков (от общего кол-ва, совершивших переводы) Сумма переводов, млн теңге Доля суммы (от общей суммы переводов) до 500 000 7 325 22,3% 1 210,96 1,3% 500 000 - 1 000 000 3 425 10,4% 2 357,91 2,6% 1 000 000 - 3 000 000 9 409 28,6% 17 175,42 18,6% 3 000 000 - 5 000 000 6 375 19,4% 23 974,97 26,0% 5 000 000 - 10 000 000 5 712 17,4% 38 356,27 41,6% 10 000 000 - 20 000 000 621 1,9% 7 475,87 8,1% 20 000 000 - 50 000 000 51 0,15% 1 391,67 1,5% свыше 50 000 000 3 0,01% 214,37 0,2% ИТОГО 32 921 92 157,45 В разрезе возрастных групп статистика за те же периоды выглядит следующим образом: Данные за период с 01.01.2026г. по 06.09. 2026г Возрастная группа Доля переводов (от общего кол-ва переводов) Доля суммы (от общей суммы переводов) Средний перевод, тыс. теңге до 30 лет 24,0% 10,5% 397 30–39 лет 40,2% 40,9% 922 40–49 лет 24,8% 32,5% 1 188 50–59 лет 10,6% 15,4% 1 318 60 лет и старше 0,5% 0,6% 1 118 Данные за период с 07.09.2026 г. по 14.10.2026г. Возрастная группа Доля переводов (от общего кол-ва переводов) Доля суммы (от общей суммы переводов) Средний перевод, тыс. теңге до 30 лет 22,1% 9,1% 676 30–39 лет 38,0% 37,6% 1 631 40–49 лет 27,5% 35,2% 2 113 50–59 лет 11,8% 17,1% 2 380 60 лет и старше 0,6% 1,1% 2 975 Как видно из приведенных данных наиболее активны вкладчики в возрасте 30–39 лет. На них приходится порядка 40% всех переводов и 40% переведённых сумм. Активность вкладчиков этой возрастной группы может быть связана с тем, что у них уже накопилась значительная сумма, но до выхода на пенсию ещё далеко и есть время выбирать и менять инвестиционную стратегию под свой горизонт и отношение к риску. Напомним, что решение о переводе средств вкладчик принимает самостоятельно. И перед этим важно изучить условия управления, структуру инвестиционного портфеля, комиссионное вознаграждение и показатели доходности за разные периоды. При этом стоит учесть, что прошлые результаты не гарантируют аналогичной доходности в будущем, а стоимость инвестиций может как расти, так и снижаться. Актуальные данные и всю необходимую информацию вкладчики всегда могут найти на инвестпортале invest.enpf.kz и на сегодняшний день он помог большому числу вкладчиков разобраться в возможностях управления пенсионными накоплениями и принять решение о переводе накопленных средств управляющим инвестиционным портфелям (УИП). ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее на www.enpf.kz).
АО «ЕНПФ» напоминает о важности своевременного оформления пенсий
ЕНПФ напоминает, что лица, имеющие пенсионные накопления в ЕНПФ, сформированные за счёт обязательных пенсионных взносов и (или) обязательных профессиональных пенсионных взносов, и достигшие общеустановленного пенсионного возраста, а также лица c инвалидностью первой и второй групп, если инвалидность установлена бессрочно, имеют право на получение пенсионных выплат из ЕНПФ по установленному графику. Напомним, что пенсию по возрасту могут получать лица, достигшие общеустановленного пенсионного возраста: мужчины по достижении 63 лет, женщины по достижении 61 года в 2026 году. Пенсионные выплаты из ЕНПФ осуществляются до исчерпания пенсионных накоплений. Для назначения пенсионных выплат из ЕНПФ в связи с достижением пенсионного возраста получателям необходимо своевременно обращаться в ЦОН по месту жительства. Документы в ЦОН вместе с заявлением можно подать за 10 дней до достижения получателем пенсионного возраста. Настоятельно рекомендуем соблюдать этот срок, т.к. это особенно важно для получения государственной пенсии, для назначения которой требуется проверка трудового стажа по представленным документам. Пенсия назначается со дня обращения. При этом важно отметить, что при подаче заявления на пенсионные выплаты до достижения пенсионного возраста – днем обращения считается дата наступления пенсионного возраста, а в случае обращения после достижения пенсионного возраста – днем обращения считается дата регистрации заявления в Государственной корпорации «Правительство для граждан». Кроме того, обращаем внимание, что будущим пенсионерам (потенциальным получателям), чьи номера телефонов зарегистрированы в базе мобильных граждан еgov, с номера 1414 за 2 месяца до достижения пенсионного возраста направляется SMS-уведомление о возможности своевременного обращения в ближайшее отделение Государственной корпорации для получения услуг по назначению пенсионных выплат со ссылкой на перечень документов на сайте egov.kz. То есть государственными органами для оформления пенсионных выплат в предусмотренные сроки осуществляется рассылка соответствующих уведомлений, так как за пропущенный период выплаты не назначаются. Между тем, по лицам, достигшим пенсионного возраста, имеющим пенсионные накопления в ЕНПФ и не обратившимся за их выплатой, ЕНПФ проводит ежегодную сверку совместно с Государственной корпорацией на предмет наличия у данных граждан назначенных пенсионных выплат по возрасту и государственной базовой пенсионной выплаты за счет бюджетных средств, по результатам которой ЕНПФ осуществляет выплату в проактивной формате, то есть беззаявительно. Кроме того, с марта 2026 года аналогичный беззаявительный порядок пенсионных выплатвнедрен за счет добровольных пенсионных взносов (ДПВ) лицам, достигшим пенсионного возраста, имеющим в ЕНПФ пенсионные накопления за счет ДПВ, ранее не обратившимся в ЕНПФ за их выплатой в связи с достижением пятидесятилетнего возраста или инвалидностью. Беззаявительный порядок пенсионных выплат за счет ДПВ (при их наличии) предусматривает: · автоматическое назначение ЕНПФ пенсионных выплат за счет ДПВ при обращении в Государственную корпорацию в установленном порядке с заявлениями на получении пенсии из государственного бюджета и выплат за счет обязательных пенсионных взносов и (или) обязательных профессиональных пенсионных взносов в связи с достижением пенсионного возраста; · осуществление выплат за счет ДПВ в рамках проактивной услуги. За выплатой в связи с установлением инвалидности, достижением 50-летнего возраста за счет ДПВ необходимо обращаться в подразделения ЕНПФ либо через личный кабинет на сайте ЕНПФ (enpf.kz) или в мобильном приложении ЕНПФ с использованием электронной цифровой подписи. Обращаем внимание, что в ЕНПФ для лиц с инвалидностью организовано выездное обслуживание. При этом осуществляется предварительная консультация, в том числе проверка возможности получения услуг дистанционно, без выезда. На сайте enpf.kz размещен перечень необходимых документов в зависимости от вида пенсионных выплат, способа их подачи, требования к оформлению документов, бланки заявлений и образцы их заполнения, образец доверенности. В разделе «Электронные сервисы» есть возможность предварительной проверки направляемых документов на пенсионные выплаты из ЕНПФ. ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее на www.enpf.kz).
ОБРАТИТЕ ВНИМАНИЕ! КАК ПРАВИЛЬНО ПРОЙТИ 360° ВИДЕООБЗОР?
При видеообзоре в формате 360° необходимо показать: — все стены и углы помещения; — потолок и пол; — поверхность рабочего стола, под ним и со всех сторон; — монитор, клавиатуру и компьютерную мышь; — системный блок (при наличии). После завершения видеообзора разместите смартфон так, чтобы рабочее место было полностью видно. В кадре должны быть четко видны: — профиль кандидата; — рабочее место и область монитора; — пространство за монитором. Внимание! До полного завершения тестирования или конкурсного этапа менять положение смартфона запрещено. Запрещается: — присутствие посторонних лиц; — размещение дополнительных видеокамер.
ЕНПФ напоминает о планируемом расторжении договора о доверительном управлении пенсионными активами с АО «Halyk Global Markets»
АО «Единый накопительный пенсионный фонд» (далее — ЕНПФ, Фонд) напоминает о прекращении с 01.01.2026 г. приема новых заявлений вкладчиков о переводе пенсионных активов управляющему инвестиционным портфелем АО «Halyk Global Markets» (далее — УИП). Данное решение было принято в связи с получением 31 декабря 2025 года уведомления о планируемом расторжении с 01.01.2027 г. по инициативе данного УИП Договора о доверительном управлении пенсионными активами от 18 февраля 2021 года № 17/6/18-02-21/П (далее — Договор). Вместе с тем, все ранее переданные УИП пенсионные накопления продолжают находиться в управлении АО «Halyk Global Markets» на действующих условиях до момента передачи их в управление НБРК. Согласно действующим Правилам, УИП обязан в полном объеме исполнять свои обязательства по Договору до его прекращения, включая соблюдение утвержденной инвестиционной стратегии, требований по сохранности активов и отчетности. После завершения срока управления, ЕНПФ осуществляет возврат пенсионных активов, находящихся в доверительном управлении УИП, в полном объеме в виде денег в доверительное управление Национальному Банку Республики Казахстан (далее — НБРК). При этом УИП возмещает в полном объеме отрицательную разницу, если таковая возникнет. Расчет и сроки возмещения отрицательной разницы УИП регламентированы постановлением Правления Агентства Республики Казахстан по регулированию и развитию финансового рынка от 7 июня 2023 года № 43. Напоминаем, что вкладчики вправе (не ранее чем через один год с даты передачи пенсионных накоплений в доверительное управление УИП) осуществить передачу пенсионных накоплений в доверительное управление НБРК или другому УИП. Согласно статистическим данным, с начала 2026 года из АО «Halyk Global Markets» в другие УИП был осуществлен 441 перевод пенсионных накоплений на общую сумму 765,5 млн тенге. Возврат под управление НБРК за тот же период составил 881 перевод на общую сумму 1,3 млрд тенге. При этом каждый вкладчик УИП мог совершить более одного перевода своих пенсионных накоплений в другие УИП или под управление НБРК. ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее на www.enpf.kz).
Пенсионные накопления под вашим контролем: расширяются инвестиционные возможности вкладчиков ЕНПФ
С 7 сентября 2026 года вступают в силу изменения в Социальный кодекс Республики Казахстан[1], существенно расширяющие права вкладчиков ЕНПФ по самостоятельному выбору стратегий и портфелей по управлению пенсионными накоплениями. Теперь вкладчики смогут передавать в доверительное управление управляющим инвестиционным портфелем (УИП) до 100% своих накоплений. Нововведения направлены на повышение долгосрочной доходности от управления сбережениями за счет выбора УИП с наиболее подходящей инвестиционной стратегией и историей доходности. Вкладчики обязательных пенсионных взносов (ОПВ) и добровольных пенсионных взносов (ДПВ), а также физические лица, за которых перечислены обязательные профессиональные пенсионные взносы (ОППВ) и ДПВ, смогут самостоятельно определить объем своих накоплений, передаваемых в доверительное управление, выбрать один или несколько УИП, а также один или несколько инвестиционных портфелей в соответствии со своими финансовыми целями. Больше возможностей для выбора Cогласно законодательству каждый УИП будет вправе предложить вкладчикам до трех видов инвестиционных портфелей (консервативный, умеренный, рискованный), различающихся по уровню риска, структуре инвестиций и сроку инвестирования. Наличие трех типов портфелей дает возможность адаптировать инвестиции под индивидуальный возраст и интересы вкладчика, а право распределять накопления между разными УИП минимизирует зависимость от колебаний их доходности. Требования к формированию инвестиционных портфелей УИП определяется Агентством по регулированию и развитию финансового рынка (АРРФР). Вся информация - на одной платформе Для удобства вкладчиков ЕНПФ внедрил единую информационную интернет-платформу invest.enpf.kz, объединяющую ключевую информацию по инвестиционному управлению пенсионными активами. Платформа предоставляет удобный и структурированный доступ к информации о доходности, позволяет в динамике по заданному диапазону периодов сопоставлять различные данные по портфелям, находящимся в управлении всех доверительных управляющих (НБРК и УИП). Вкладчик может оценить инвестиционные портфели, а также самостоятельно выбрать управляющего и его стратегии инвестирования с учетом своих интересов. Как передать накопления в доверительное управление? Для перевода своих пенсионных накоплений вкладчику необходимо выбрать управляющую компанию из реестра УИП, допущенных к управлению пенсионными активами (подробная информация размещена на сайте ЕНПФ в разделе «Услуги - Перевод в доверительное управление - Реестр управляющих инвестиционным портфелем»), и подать заявление. Это можно сделать: в личном кабинете на сайте enpf.kz (с использованием электронной цифровой подписи); в любом отделении ЕНПФ (при предъявлении документа, удостоверяющего личность). Пошаговая инструкция (при переводе части пенсионных накоплений в УИП / от одного УИП к другому УИП / возврате накоплений из УИП в НБРК) размещена по ссылке: https://www.enpf.kz/ru/services/Invest/22218/. Статус заявления можно отслеживать в своем личном кабинете на сайте или в мобильном приложении ЕНПФ (в закладке «Заявления»). Процесс подачи и обработки заявлений полностью автоматизирован, а передача накоплений в доверительное управление УИП осуществляется ЕНПФ в течение 30 календарных дней после даты поступления заявления. При этом перевести пенсионные накопления от одного УИП к другому, а также вернуть их под управление Национального Банка Республики Казахстан (НБРК) можно не ранее чем через один год с даты передачи пенсионных накоплений в доверительное управление управляющему инвестиционным портфелем. Механизмы защиты пенсионных накопленийпри управлении УИП Расширение возможностей по управлению пенсионными накоплениями предполагает и более высокую степень ответственности самого вкладчика. Выбор УИП является его самостоятельным решением, вкладчик оценивает предлагаемую стратегию и структуру портфеля, уровень риска и результаты управления активами. Законодательством предусмотрена комплексная система защиты накоплений: финансовая ответственность УИП – с 1 января 2026 года действует система композитных индексов, используемых в качестве эталона доходности. Если доходность портфеля окажется ниже ориентира, управляющая компания обязана компенсировать разницу вкладчику за счет собственного капитала; независимый банк-кастодиан – все активы хранятся в банке-кастодиане (независимом крупном банке), который контролирует целевое размещение активов требованиям законодательства. При этом активы продолжают учитываться на индивидуальном пенсионном счете (ИПС) вкладчика в ЕНПФ и отделены от собственных активов УИП. В случае банкротства УИП пенсионные активы вкладчиков не могут быть использованы УИП; инвестиционные ограничения и диверсификация – регулятор определяет перечень инструментов, в которые УИП имеет право инвестировать. В него входят государственные ценные бумаги Казахстана и иностранных государств, долевые и долговые негосударственные бумаги казахстанских и иностранных организаций, а также вклады в банках второго уровня и в банках-нерезидентах с соответствующим кредитным рейтингом. Высокорисковые цифровые и криптоактивы в этот перечень не входят, поэтому инвестирование пенсионных накоплений в них не допускается. Законодательством также установлены лимиты инвестирования. Стратегию управления каждый УИП определяет самостоятельно в своей инвестиционной декларации с учетом регуляторных требований; требования к управляющим компаниям – к управлению пенсионными активами допускаются только финансово-устойчивые УИП, соответствующие требованиям регулятора по капиталу, опыту управления активами клиентов и наличию крупного акционера либо акционера-нерезидента с рейтингом не ниже «BBB». Реестр УИП, допущенных к управлению пенсионными активами, публикуется на сайтах АРРФР и ЕНПФ. В настоящее время к управлению допущены шесть компаний: АО «Alatau City Invest», АО «BCC Invest», АО «Halyk Global Markets»[2], АО «Halyk Finance», АО «Сентрас Секьюритиз», АО «Tansar Capital». При исключении УИП из реестра пенсионные накопления возвращаются под управление НБРК. ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее на www.enpf.kz). [1] П. 4, ст. 37-1 Социального кодекса РК [2] АО «Halyk Global Markets» направил уведомление о расторжении договора о доверительном управлении с 2027 года. В этой связи ЕНПФ с 1 января 2026 года не принимает новые заявления вкладчиков о переводе пенсионных активов в его управление.
Число казахстанцев, регулярно формирующих свои пенсионные накопления, растетЧисло казахстанцев, регулярно формирующих свои пенсионные накопления, растет
С каждым годом в Казахстане растет уровень осознанного отношения граждан к своему пенсионному обеспечению, так же, как это принято в других странах. Все больше людей воспринимают свои пенсионные накопления как собственный долгосрочный финансовый капитал, от которого зависит уровень благосостояния в пожилом возрасте. Об этом свидетельствуют динамичный рост объема накоплений, расширение охвата населения накопительной пенсионной системой (НПС), увеличение количества граждан, уплачивающих пенсионные взносы, повышение регулярности их перечисления. Рост пенсионных накоплений и открытых пенсионных счетов граждан По состоянию на 1 июля 2026 года пенсионные накопления казахстанцев в ЕНПФ достигли 28,09 трлн теңге, увеличившись за год на 4,08 трлн теңгеили на 17,0%. Одним из показателей развития НПС является устойчивый рост количества пенсионных счетов. По состоянию на 1 июля 2026 года в ЕНПФ открыто 18,78 млн пенсионных счетов, что на 1,11 млнили 6,3% больше, чем годом ранее. Из них 12,80 млн составляют индивидуальные пенсионные счета вкладчиков (получателей), в том числе 11,36 млн – по обязательным пенсионным взносам (ОПВ), 786,27 тыс. – по обязательным профессиональным пенсионным взносам (ОППВ) и 462,40 тыс. – по добровольным пенсионным взносам (ДПВ). Кроме того, в ЕНПФ открыто 5,97 млн условных пенсионных счетов, на которых учитываются сведения о поступивших обязательных пенсионных взносах работодателя (ОПВР). Вся информация о счетах и накоплениях прозрачна и доступна гражданам в режиме 24/7 в индивидуальной выписке, которую можно получить на сайте или мобильном приложении, а также в региональных офисах ЕНПФ. Как правильно оценивать активность населения по уплате пенсионных взносов? При оценке активности граждан важно учитывать следующее: в общее количество открытых счетов по учету ОПВ (11,36 млн) входят счета, на которые уже не поступают взносы по объективным причинам. Такие счета включают следующие категории граждан: - получатели пенсионных выплат, достигшие пенсионного возраста и освобожденные от дальней уплаты пенсионных взносов даже в случае продолжения трудовой деятельности и наличия дохода, - лица с инвалидностью первой и второй группы, установленной бессрочно, - военнослужащие, переведенные с 2016 года на полное государственное пенсионное обеспечение, - вкладчики, выехавшие на ПМЖ за пределы страны, но не обратившиеся за накоплениями, - умершие вкладчики, чьи наследники еще не оформили наследование пенсионных накоплений, - другие категории вкладчиков (получателей), на счета которых в соответствии с казахстанским законодательством взносы не должны поступать. Кроме того, в течение жизни у всех граждан возникают объективные обстоятельства, в период которых они не имеют дохода, с которого должны уплачиваться пенсионные взносы. Такие периоды включают следующее: - учеба в учебных заведениях, - служба в армии, - уход за детьми и родственниками, - периоды поиска и смены работы, - работа за рубежом, - перерывы, связанные с сезонным характером работы, - работа, предполагающая нерегулярное получение дохода в течение календарного года, - периоды, связанные с длительным лечением и реабилитацией. Поэтому в международной практике общепринятыми и наиболее объективными показателями вовлеченности населения в НПС является количество граждан, получающих доход, и соответственное количество активных индивидуальных пенсионных счетов,на которые в течение года поступил хотя бы 1 взнос. Только за первое полугодие 2026 года их число увеличилось с 7,20 млн до 7,34 млн счетов (на 150,3 тыс.). Одновременно на них вырос и объем пенсионных накоплений. За первое полугодие 2026 года он увеличился с 20,95 трлн тенге до 22,24 трлн тенге, или почти на 1,29 трлн тенге (6,2%). Основная часть активных счетов принадлежит гражданам, осуществляющим трудовую деятельность, постоянно и регулярно уплачивающим ОПВ. Их количество за шесть месяцев выросло с 6,77 млн до 6,93 млн, накопления на них увеличились с 20,10 трлн до 21,07 трлн тенге. Регулярность и полнота уплаты пенсионных взносов Важными факторами формирования адекватных пенсионных накоплений (помимо продолжительности участия в НПС) являются регулярность и полнота уплаты взносов. В Казахстане средний уровень регулярности уплаты ОПВ за год неуклонно растет: - унаемных работников этот показатель увеличился с 8,95 в 2024 году до 8,98 взносов в 2025 году, - у самозанятых - с 7,36 до 7,53. При этом пенсионные взносы в 2025 году от 6 до 12 раз в год перечисляли 80% наемных работников и 64% самозанятых. Средний размер взносов в 2025 году составил 43 661 тенге – среди наемных(что кореллирует с уплатой взносов с доходов на уровне средней заработной платой по республике), 23 225 тенге - среди самозанятых (что показывает на уплату взносов с доходов выше минимальной заработной платы, но ниже медианной заработной платы). Долгосрочная динамика также указывает на постепенный рост охвата населения НПС и дисциплины уплаты ОПВ. Если в 2015 году количество активных счетов по учету ОПВ составило 6,07 млн, то в 2025 году их количество превысило 7,20 млн. Доля граждан, уплачивающих взносы от 6 до 12 раз в год, выросла с 71% в 2015 году до 78% в 2025 году, соответственно, доля тех, кто перечисляет взносы эпизодически (от 1 до 5 раз в год), сократилась с 29% до 22%. Зависимость пенсионных взносов от уровня дохода вкладчиков Положительные изменения наблюдаются в структуре активных индивидуальных счетов по учету ОПВ в зависимости от уровня дохода вкладчиков. За 2025 год (по состоянию на 01.01.2026 г.) сократилась доля счетов, на которые уплачивались взносы с доходов ниже минимальной заработной платы (МЗП), - с 12% до 9% (количество таких счетов уменьшилось с 838,3 тыс. до 652,4 тыс. или на 22,2%). К ним относятся вкладчики, занятые неполный рабочий день или имеющие работу сменного характера. Вместе с тем выросло число счетов, на которые поступают взносы с более высоких доходов. За 2025 год доля активных счетов с доходами в диапазоне от медианной до среднемесячной заработной платы[1] выросла с 44% (на 01.01.2025 г.) до 45% (на 01.01.2026 г.), а количество таких активных счетов выросло с 3,17 млн до 3,28 млн. Такая динамика отражает как рост официальной занятости и доходов, так и стремление граждан формировать свои накопления с уплатой взносов от получаемых доходов прозрачно и в полном объеме. По итогам 2025 года охват системой среди наемных работников достиг 91%, что свидетельствует о практически полном их охвате и участии в формировании своих пенсионных накоплений. Среди самозанятых работников охват ниже, что требует реализации комплекса мер по их вовлечению в пенсионную систему с учетом положительной международной практики. Это тем более важно, поскольку размер базовой пенсии также зависит трудового стажа, который определяется на основе ежемесячного поступления ОПВ в ЕНПФ. Таким образом, в современных условиях формирование пенсионных сбережений становится не только механизмом обеспечения дохода после выхода на пенсию, но и важным элементом финансовой культуры общества и финансовой самостоятельности ее граждан. Граждане все чаще контролируют состояние своих счетов, используют электронные сервисы ЕНПФ, интересуются инвестиционным доходом и изучают возможности управления пенсионными активами. Участие граждан в формировании собственных накоплений, регулярная уплата взносов и интерес к управлению сбережениями свидетельствуют о постепенном формировании в Казахстане практики долгосрочного финансового планирования, где ответственность за будущее благосостояние становится общей задачей государства, работодателей и самих граждан. ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее на www.enpf.kz). [1] по данным Бюро национальной статистики Агентства по стратегическому планированию и реформам Республики Казахстан за III кв. 2025 г. среднемесячная заработная плата - 429 368 тенге, медианная заработная плата- 302 584 тенге