


Аппарат акима Байшегирского сельского округа Каратальского района области Жетісу
Тлеугасым Алишер с 13 февраля 2023 года назначен акимом Байшегирского сельского округа.
Территория округа составляет 59870 га.
В составе округа – 3 сельских населенных пункта с численностью населения 1280 человек: с. Алмалы – центр округа, где проживает 833 человек, в с.Акжар – 165 человек, с.Дончи – 282 человек.
В округе действует 59 хозяйствующих субъектов.
Земли сельхозназначения составляют 54487 га, в том числе 700 га сенокоса, 53787 га пастбищ.
Села обеспечены централизованным водоснабжением, электрифицированы.
Протяженность автомобильной дороги, связывающей СНП с районным центром, составляет 160 км с твердым покрытием.
Охвачены связями «Билайн», «Теле 2».
Имеется сельская больница в с.Алмалы, дом культура, библиотека, акимат Байшегирского сельского округа, участковый пункт полиции. В с.Акжар расположен фельдшерский пункт и гидрометеорологическая станция АО «Казгидромет», в с.Дончи – фельдшерский пункт.
В с.Алмалы находится СШ им.Абая, общее количество учащихся – 135.
Новости
 Открыть
Извещение о проведении конкурса по предоставлению права временного возмездного землепользования (аренды) для ведения крестьянского или фермерского хозяйства
 Открыть
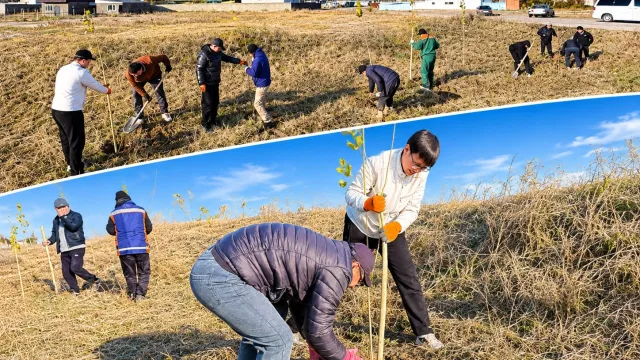
В Каратальском районе высадили 600 саженцев тополя
 Открыть
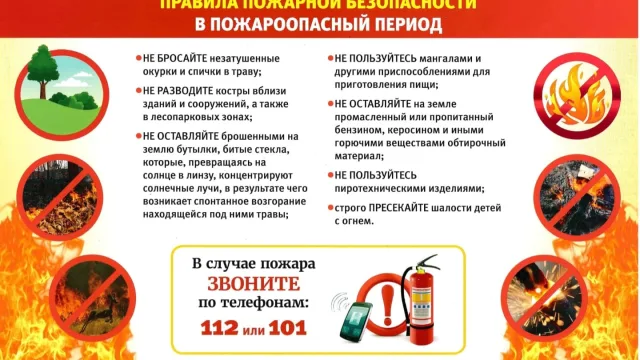
Отдел по чрезвычайным ситуациям Каратальского района нароминает "Меры пожарной безопасности в осенний период".
 Открыть
В КОМИТЕТЕ МЕДИЦИНСКОГО КОНТРОЛЯ ФУНКЦИОНИРУЕТ CALL-ЦЕНТР ДЛЯ ОКАЗАНИЯ КОНСУЛЬТАТИВНОЙ ПОМОЩИ ГРАЖДАНАМИ
 Открыть
Отдел по чрезвычайным ситуациям Каратальского района напоминает "Меры пожарной безопасности при эксплуатации печного отопления".
 Открыть
В школах Казахстана учащихся обучают навыкам личной безопасности
Документы
Пенсионные накопления казахстанцев: роль инвестиционного дохода
Инвестиционный доход продолжает играть значительную роль в формировании пенсионных накоплений казахстанцев. По состоянию на 1 октября 2026 года его накопленный объём с момента консолидации пенсионных активов в ЕНПФ в 2014 году составил 14,30 трлн теңге. С учётом произведённых пенсионных выплат доля чистого инвестиционного дохода в общем объёме пенсионных накоплений составила порядка 40%. О значении долгосрочного инвестирования свидетельствуют и результаты накопительной пенсионной системы за весь период её существования. С момента основания накопительной пенсионной системы в 1998 году по состоянию на 1 октября 2026 года накопленная инвестиционная доходность составила 1 090,84% при инфляции за весь период 1 014,83%. Эти показатели подтверждают важность оценки результатов инвестирования пенсионных накоплений на протяжении длительного периода. Пенсионные накопления формируются на протяжении десятилетий. Всё это время поступающие взносы инвестируются в различные финансовые инструменты, а полученный доход увеличивает пенсионный капитал вкладчиков и продолжает участвовать в инвестировании. Инвестиционная доходность меняется в зависимости от ситуации на финансовых рынках. На результаты инвестирования влияют поступления вознаграждения по ценным бумагам и другим финансовым инструментам, изменение их рыночной стоимости, а также колебания валютных курсов. В отдельные периоды рыночная и валютная переоценка может оказывать сдерживающее влияние на общий результат инвестирования. Такие колебания характерны для финансовых рынков, поэтому оценивать эффективность управления пенсионными активами целесообразно за длительный период. В результате инвестиционной деятельности, а также вследствие волатильности курсов иностранных валют и изменения рыночной стоимости финансовых инструментов, размер начисленного инвестиционного дохода по обязательным, обязательным профессиональным и добровольным пенсионным взносам с начала 2026 года на 01.10.2026 г. составил 766,32 млрд теңге, по обязательным пенсионным взносам работодателя - 139,39 млрд теңге. Напомним, что с 7 сентября 2026 года вступили в силу изменения в Социальный кодекс Республики Казахстан, существенно расширяющие права вкладчиков ЕНПФ по самостоятельному выбору стратегий и портфелей по управлению пенсионными накоплениями. Теперь вкладчики смогут передавать в доверительное управление управляющим инвестиционным портфелем (УИП) до 100% своих накоплений. С 2026 года вкладчики могут выбрать одну из трех инвестиционных стратегий, предлагаемых УИП, которые различаются по уровню риска и ожидаемой доходности, а также по сроку инвестирования. При этом каждый УИП управляет активами в рамках одной выбранной инвестиционной стратегии. Для каждого типа инвестиционного портфеля установлен композитный бенчмарк в качестве эталонного показателя для оценки доходности, обеспечиваемой УИП. Вся система инвестиционного управления и учета пенсионных активов является прозрачной: каждый вкладчик имеет возможность видеть свой инвестиционный доход в личном кабинете на сайте enpf.kz или в мобильном приложении. Информация по инвестиционному управлению пенсионными активами ЕНПФ и о финансовых инструментах, в которые размещены пенсионные активы ЕНПФ, публикуется на официальном сайте ЕНПФ (www.enpf.kz) в разделе «Статистика и аналитика/Инвестиционное управление пенсионными активами», также на портале invest.enpf.kz ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее наwww.enpf.kz).
Вкладчики Алматы, Астаны и Карагандинской области являются самыми активными по количеству переводов в УИП
Все больше казахстанцев посещают инвестпорталinvest.enpf.kz. С сентября 2026 года вступили в силу законодательные изменения, которые предоставляют вкладчикам право передавать в частное управление по своему выбору как добровольные пенсионные накопления, так и пенсионные накопления, сформированные за счет обязательных пенсионных взносов и обязательных профессиональных пенсионных взносов, в полном объеме. Вкладчики получили больше возможностей в выборе управляющей компании и инвестировании своих накопленных средств. При этом накопления можно распределять между несколькими УИП и инвестиционными портфелями и появляется больше вариантов управления пенсионным капиталом. Возможность передавать частным управляющим свои пенсионные накопления в полном объеме повлияла на рост количества переводов пенсионных сбережений управляющим инвестиционным портфелем (УИП). Если за период с 01.01.2026г. по 31.08.2026г. количество переводов составило 73 456 на общую сумму порядка 66,7 млрд теңге, то за короткий период с 01.09.2026г. по 13.10.2026г. количество переводов составило 56 956 на общую сумму порядка 92,0 млрд теңге. Самыми активными вкладчиками, переводящими свои пенсионные активы УИП, являются жители Алматы, Астаны и Карагандинской области. Ниже приведена подробная статистика за указанные периоды: Данные за период с 01.01.2026г. по 31.08.2026г. Регион сумма перевода (в теңге) количество переводов Итоги 66 659 094 302,02 73 456 Акмолинская область 1 301 404 104,10 1 919 Актюбинская область 3 786 064 527,33 4 359 Алматинская область 24 711 228,07 066 Атырауская область 3 943 939 767,44 3 791 Восточно-Казахстанская область 1 527 427 793,28 2 045 Жамбылская область 1 483 973 244,91 2 134 Западно-Казахстанская область 2 292 443 937,59 2 442 Карагандинская область 5 265 611 248,47 5 963 Костанайская область 1 930 290 043,12 2 855 Кызылординская область 1 746 149 958,85 2 378 Мангистауская область 3 496 995 021,36 3 734 Область Ұлытау 46 219 700,07 054 Область Абай 1 059 677 818,21 1 685 Область Жетісу 933 400 854,55 1 349 Павлодарская область 3 494 934 297,77 3 575 Северо-Казахстанская область 804 079 529,47 1 160 Туркестанская область 1 987 795 960,34 2 784 г. Алматы 17 633 839 058,41 16 983 г. Астана 10 823 707 427,56 10 278 г. Шымкент 3 076 428 781,12 3 902 Данные за период с 01.09.2026г. по 13.10.2026г. Регион сумма перевода (в теңге) количество переводов Итоги 91 931 522 402,00 56 956 Акмолинская область 1 832 771 887,08 1 414 Актюбинская область 4 294 913 293,91 3 025 Алматинская область 27 664 930,76 061 Атырауская область 4 328 959 177,31 2 410 Восточно-Казахстанская область 2 511 877 675,44 1 685 Жамбылская область 2 104 796 055,23 1 798 Западно-Казахстанская область 3 000 693 685,11 1 902 Карагандинская область 7 147 355 461,33 4 722 Костанайская область 3 128 383 687,11 2 279 Кызылординская область 1 859 242 703,51 1 430 Мангистауская область 4 550 479 005,45 2 621 Область Ұлытау 61 280 525,21 058 Область Абай 1 342 445 552,78 1 201 Область Жетісу 1 451 475 574,53 1 186 Павлодарская область 3 793 095 242,35 2 636 Северо-Казахстанская область 1 304 216 236,38 972 Туркестанская область 2 278 055 124,56 1 806 г. Алматы 27 419 578 835,28 14 327 г. Астана 15 735 002 693,16 8 680 г. Шымкент 3 759 235 055,51 2 743 Перед передачей пенсионных накоплений управляющему инвестиционным портфелем (УИП) вкладчику стоит внимательно изучить условия управления и особенности инвестиционной стратегии. Такой выбор влияет на то, как будут инвестироваться средства и какие риски могут сопровождать их размещение. В первую очередь следует ознакомиться с инвестиционной декларацией УИП: в ней указаны цели, подходы к инвестированию и ограничения по составу активов. Также важно проверить размер комиссионного вознаграждения и понять, какие финансовые инструменты использует управляющая компания. Отдельного внимания заслуживают показатели доходности за разные периоды. Прошлые результаты помогают оценить работу портфеля, но стоит учесть, что они не гарантируют такую же доходность в будущем. Также важно учитывать и уровень риска: стоимость активов может меняться под влиянием рыночных условий. Сравнить предложения управляющих компаний и получить информацию об условиях передачи пенсионных накоплений УИП можно на инвестиционном портале invest.enpf.kz. На 1 октября 2026 года количество уникальных пользователей портала invest.enpf.kz. составило порядка 82 тысяч, при этом порядка 27,5 тысяч – в сентябре, когда расширились инвестиционные возможности вкладчиков. Воспользовавшись этой цифровой платформой, каждый вкладчик сможет принять взвешенное решения и соотнести стратегию компании со своими ожиданиями и готовностью к инвестиционным колебаниям. ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее наwww.enpf.kz).
Обзор инвестиционного портфеля под управлением НБРК и УИП по состоянию на 1 октября 2026 года
На сайтеenpf.kzпредставлен отчет об управлении пенсионными активамиНБРК и УИП по состоянию на 1 октября 2026 года АО «ЕНПФ» (ЕНПФ, Фонд) представляет отчет об управлении пенсионными активами Национальным Банком Республики Казахстан (НБРК) и управляющими инвестиционным портфелем (УИП) на сайте enpf.kz в разделе «Статистика и аналитика - Инвестиционное управление пенсионными активами». Общий объем пенсионных активов на 1 октября 2026 года под управлением НБРК и УИП составил 28 267,61 млрд теңге. По состоянию на эту дату пенсионные активы ЕНПФ, находящиеся в доверительном управлении НБРК, сформированные за счет обязательных пенсионных взносов (ОПВ), обязательных профессиональных пенсионных взносов (ОППВ), добровольных пенсионных взносов (ДПВ), составили порядка 26 633,21 млрд теңге. Объем пенсионных активов, сформированных за счет обязательных пенсионных взносов работодателя (ОПВР), находящихся в доверительном управлении НБРК, - 1 428,29 млрд теңге. Пенсионные активы под управлением УИП составили 206,11 млрд теңге. Инвестиционный портфель пенсионных активов под управлением НБРК НБРК, как доверительный управляющий пенсионными активами ЕНПФ, проводит сбалансированную инвестиционную политику: инвестирует в различные виды финансовых инструментов, дифференцируя портфель по валютам, странам, секторам и эмитентам. Согласно предоставленной НБРК информации основные направления инвестирования пенсионных активов, сформированных за счет ОПВ, ОППВ, ДПВ, на 1 октября 2026 года выглядят следующим образом: государственные ценные бумаги Министерства финансов РК – 43,34%, облигации квазигосударственных компаний – 8,27%, депозиты НБРК – 2,63%, облигации банков второго уровня Республики Казахстан – 2,50%, акции и депозитарные расписки эмитентов РК – 1,97%, ГЦБ иностранных государств – 1,33%, МФО – 1,00%. 37,62% активов инвестируется в рамках индексного управления. Такой подход предполагает формирование инвестиционного портфеля с ориентацией на эталонный портфель, представляющий собой набор ценных бумаг, отражающий стратегические интересы инвестора. Доходность эталонного портфеля служит мерой при оценке эффективности управления. В качестве эталонного портфеля используются индексы, разработанные и отслеживаемые ведущими мировыми финансовыми компаниями либо НБРК. Индексное управление активами осуществляется НБРК как самостоятельно, так и с привлечением зарубежных управляющих компаний по отдельным направлениям, включая субпортфели облигаций развитых и развивающихся стран, корпоративных облигаций и акций. Инвестиционный портфель в разрезе валют, в которые номинированы финансовые инструменты, приобретенные за счет ОПВ, ОППВ, ДПВ, по состоянию на 1 октября 2026 г. выглядит так: инвестиции в национальной валюте – 58,86%, в долларах США – 41,13% портфеля пенсионных активов. В результате инвестирования доход в виде вознаграждения по ценным бумагам, в том числе по размещенным вкладам и операциям «обратное РЕПО» составил 1 693,73 млрд теңге, доходы от рыночной переоценки ценных бумаг – 14,15 млрд теңге, прочие доходы – 3,48 млрд теңге. Рыночная переоценка иностранной валюты, а также активов, находящихся во внешнем управлении, в том числе с учетом курсовой переоценки сложилась отрицательной. Размер начисленного инвестиционного дохода за последние 12 месяцев с октября 2025 года по сентябрь 2026 года составил порядка 706,33 млрд теңге, доходность за данный период составила 2,64%. Основные направления инвестирования ОПВРна 1 октября 2026 года выглядят следующим образом: государственные ценные бумаги Министерства финансов РК – 96,52%, депозиты НБРК – 3,34%. Инвестиционный портфель за счет ОПВР включает только финансовые инструменты, номинированные в национальной валюте. Доход в виде вознаграждения по ценным бумагам, в том числе по размещенным вкладам и операциям «обратное РЕПО» составил 115,80 млрд теңге. Рыночная переоценка ценных бумаг принесла вкладчикам 23,59 млрд теңге. По состоянию на 1 октября 2026 года размер начисленного инвестиционного дохода за последние 12 месяцев составил 173,20 млрд теңге, доходность за данный период составила 19,15%. Подробная структура инвестиционного портфеля финансовых инструментов под управлением НБРК с указанием эмитентов и обзор инвестиционной деятельности размещены на официальном сайте ЕНПФ. Также на сайте enpf.kz размещена информация о структуре портфеля по пенсионным активам, сформированным за счет ОПВР. Управляющие инвестиционным портфелем Общий объем пенсионных активов, находящихся под управлением УИП, составляет 206,11 млрд теңге. По состоянию на 1 октября 2026 г. пенсионные активы, находящиеся в доверительном управлении АО «Alatau City Invest», составили 32,66млрд теңге. Основные инвестиции компании: паи Exchange Traded Funds (ETF) – 25,09%, РЕПО – 17,21%, облигации банков второго уровня РК – 11,12%, акции и депозитарные расписки эмитентов РК – 10,95%, корпоративные облигации эмитентов РК – 8,10%, ГЦБ иностранных государств – 5,78%, облигации квазигосударственных организаций РК – 4,86%, корпоративные облигации иностранных эмитентов – 2,48%, МФО – 1,70%. Отметим, что 61,32% портфеля представлено в теңге, 38,22% – в долларах США, 0,46% – в других валютах. Доходность пенсионных активов за последние 12 месяцев с октября 2025 года по сентябрь 2026 года составила 9,46%. Подробная структура инвестиционного портфеля финансовых инструментов под управлением АО «Alatau City Invest» с указанием эмитентов представлена на сайте ЕНПФ. По состоянию на 1 октября 2026 г. пенсионные активы ЕНПФ, находящиеся в доверительном управлении АО «BCC Invest», составили 29,57 млрд теңге. Основные направления инвестиций: ГЦБ МФ РК – 19,07%, облигации квазигосударственных организаций РК – 18,39%, облигации БВУ РК – 16,74%, корпоративные облигации эмитентов-резидентов РК – 6,44%, акции и депозитарные расписки, выпущенные организациями Республики Казахстан – 5,62%, паи Exchange Traded Funds, структура активов которых повторяет структуру компонентов индекса MSCI ACWI Index, – 5,17%, корпоративные облигации иностранных эмитентов – 2,68%. Инвестиции в национальной валюте составили 82,13% портфеля, в долларах США – 17,87%. Доходность пенсионных активов за последние 12 месяцев с октября 2025 года по сентябрь 2026 года составила 8,75%. Подробная структура инвестиционного портфеля финансовых инструментов под управлением АО «BCC Invest» с указанием эмитентов представлена на сайте ЕНПФ. По состоянию на 1 октября 2026 г. пенсионные активы, находящиеся в доверительном управлении АО «HalykGlobalMarkets», составили 6,21 млрд теңге. Основные инвестиции в структуре портфеля таковы: долевые инструменты иностранных эмитентов (Паи ETF) – 27,04%, обратное РЕПО (не более 90 календарных дней) – 9,75%, облигации квазигосударственных организаций РК – 11,95%, облигации банков второго уровня РК – 13,64%, корпоративные облигации организаций РК – 8,67%, акции и депозитарные расписки, выпущенные организациями Республики Казахстан – 7,15%, ноты НБРК – 7,98%, ГЦБ МФ РК – 6,06%, ценные бумаги, имеющие статус государственных, выпущенные центральными правительствами иностранных государств – 5,59%. Отметим, что 63,79% портфеля представлено в теңге, 36,21% – в долларах США. Доходность пенсионных активов за последние 12 месяцев составила 7,92%. Подробная структура инвестиционного портфеля финансовых инструментов под управлением АО «Halyk Global Markets» с указанием эмитентов представлена на сайте ЕНПФ. По состоянию на 1 октября 2026 г. пенсионные активы, находящиеся в доверительном управлении АО «ДО Народного Банка Казахстана «Halyk Finance», составили 91,95 млрд теңге. Основные инвестиции в структуре портфеля выглядят так: облигации банков второго уровня РК – 16,53%, облигации квазигосударственных организаций РК – 14,97%, обратное Репо (не более 90 календарных дней) – 10,61%, корпоративные облигации эмитентов РК – 9,38%, акции и депозитарные расписки эмитентов РК – 8,82%, ГЦБ иностранных государств – 8,33%, паи Exchange Traded Funds (ETF) – 7,18%, ГЦБ МФ РК – 6,70%, корпоративные облигации иностранных эмитентов – 3,76%, МФО – 1,68%. В инструменты в национальной валюте инвестировано 66,95% портфеля, в долларах США – 33,05%. Доходность пенсионных активов за последние 12 месяцев с октября 2025 года по сентябрь 2026 года составила 8,22 %. Подробная структура инвестиционного портфеля финансовых инструментов под управлением АО «ДО Народного Банка Казахстана «Halyk Finance» с указанием эмитентов представлена на сайте ЕНПФ. По состоянию на 1 октября 2026 г. пенсионные активы, находящиеся в доверительном управлении АО «Tansar Capital», составили 1,87 млрд теңге. Основные инвестиции в структуре портфеля выглядят так: Паи Exchange Traded Funds (ETF) – 34,67%, Репо – 15,98%, акции и депозитарные расписки эмитентов РК – 10,18%, ГЦБ МФ РК – 4,47%. В инструменты в национальной валюте инвестировано портфеля - 61,88%, в долларах США – 38,12%. АО «Tansar Capital» начал управление пенсионными активами 8 апреля 2026 года. Доходность пенсионных активов с начала управления составила 0,00%. Подробная структура инвестиционного портфеля финансовых инструментов под управлением АО «Tansar Capital» с указанием эмитентов представлена на сайте ЕНПФ. По состоянию на 1 октября 2026 г. пенсионные активы ЕНПФ, находящиеся в доверительном управлении АО «Сентрас Секьюритиз», составили порядка 43,85 млрд теңге. В облигации БВУ РК инвестировано 33,30%, облигации квазигосударственных организаций РК – 13,44%, корпоративные облигации эмитентов РК – 11,05%, государственные облигации США – 7,88%, РЕПО – 7,17%, ГЦБ МФ РК – 4,03%, акции и депозитарные расписки иностранных эмитентов – 2,82%, акции и депозитарные расписки эмитентов-резидентов РК – 2,17%, корпоративные облигации иностранных эмитентов – 1,30%. Инвестиции в национальной валюте составили 77,71% портфеля, в долларах США – 22,29%. Доходность пенсионных активов за последние 12 месяцев с октября 2025 года по сентябрь 2026 года составила 13,95%. Подробная структура инвестиционного портфеля финансовых инструментов под управлением АО «Сентрас Секьюритиз» с указанием эмитентов представлена на сайте ЕНПФ. Напомним, что ЕНПФ запустил единую информационную интернет-платформу по инвестиционному управлению пенсионными активами граждан invest.enpf.kz, которая объединяет всю ключевую информацию об УИП в одном цифровом пространстве и обеспечивает системный подход к предоставлению данных об инвестиционной деятельности. ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее наwww.enpf.kz).
Количество услуг, оказанных ЕНПФ с начала года, превысило 40 миллионов
ЕНПФ — это единый оператор накопительной пенсионной системы Казахстана, который обеспечивает надежность и прозрачность пенсионных накоплений. Его основная задача заключается в аккумулировании пенсионных накоплений граждан и обеспечении их выплат в будущем. Сервисы, предоставляемые Фондом, помогают гражданам не только накопить необходимую сумму для достойной пенсии, но и активно участвовать в финансовом планировании своего будущего. В своей деятельности ЕНПФ предоставляет различные услуги казахстанцам в цифровом формате и продолжает их развивать, адаптируясь к потребностям клиентов. Вкладчики могут получить сведения о пенсионных накоплениях, проверить поступление взносов и воспользоваться другими услугами без посещения отделения. Доступность услуг, оказываемых Фондом на сайте и в мобильном приложении в режиме 24/7, является важным условием роста интереса вкладчиков. За первые девять месяцев 2026 года (с 01.01.2026г. по 30.09.2026г.) Единый накопительный пенсионный фонд оказал вкладчикам и получателям 40,3 млн услуг. Это наглядно показывает, насколько востребованы цифровые и очные каналы взаимодействия с фондом. Из общего количества оказанных услуг, 27,7 млн проведено в электронном формате, в автоматическом –11,8 млн. Таким образом, доля услуг в автоматическом, электронном и удаленном форматах составила 98,6 % от общего количества. В очном формате было оказано 576,0 тыс. услуг, в том числе непосредственно в офисах Фонда 562,2 тыс. Напомним, что все пенсионные счета открываются в ЕНПФ автоматически при поступлении первого взноса. Также автоматически начисляются целевые требования гражданам Республики Казахстан, не достигшим 18-ти лет, и открываются целевые накопительные счета (ЦНС) для учета и выплаты целевых накоплений совершеннолетним получателям целевых накоплений в рамках программы «Нацфонд – детям». Всего за отчетный период общее количество открытых в автоматическом режиме индивидуальных пенсионных счетов (ИПС) по всем видам индивидуальных пенсионных взносов, а также условных пенсионных счетов (УПС) для учета обязательных пенсионных взносов работодателя (ОПВР), перечисленных работодателем за счет собственных средств, и целевых накопительных счетов (ЦНС, открываемых для учета и выплаты целевых накоплений получателям целевых накоплений в рамках программы «Нацфонд-детям») превысило 1,3 млн единиц. По-прежнему самой популярной услугой является получение выписки с ИПС, УПС и ЦНС. С начала года по всем видам счетов было выдано 28,7 млн выписок, из которых 25,8 млн - в электронном виде и 2,5 млн. выписок - в автоматическом режиме. ЕНПФ напоминает, что получение информации о состоянии счетов через личный кабинет - это самый удобный, надежный и оперативный способ контроля своих пенсионных накоплений. Сервис работает в режиме онлайн круглосуточно (24/7), что позволяет получать актуальную информацию в любое время и из любой точки мира. Информация о состоянии счетов доступна не только через мобильное приложение ЕНПФ и личный кабинет на сайте ЕНПФ, но и через портал egov.kz или мобильное приложение электронного правительства. Это дает дополнительные удобства для пользователей, предпочитающих взаимодействовать с государственными сервисами через единые платформы. ЕНПФ отмечает, что, начиная с 2025 года ежегодная автоматическая рассылка выписок по почте прекратилась. Вместе с тем, получение информации о состоянии пенсионных накоплений по почте по-прежнему возможно при подаче соответствующего запроса на адрес ЕНПФ. Кроме получения выписки в личном кабинете на сайте и в мобильном приложении вкладчики (получатели) имеют возможность воспользоваться такими услугами, как внесение изменений и дополнений в свои реквизиты, получение справки о наличии счетов, подача заявления о назначении пенсионных выплат в связи с установлением инвалидности 1 или 2 группы бессрочно или в связи с достижением пятидесятилетнего возраста за счет добровольных пенсионных взносов, отслеживание статуса заявления на выплату, перевод части пенсионных накоплений управляющим инвестиционным портфелем (УИП), прогнозный расчет будущей пенсии с помощью пенсионного калькулятора и т.д.. За прошедший период было принято 142,3 тыс. заявлений вкладчиков на перевод пенсионных накоплений в доверительное управление УИП, из них большая часть – в электронном формате. ЕНПФ напоминает, что единая информационная интернет-платформа по инвестиционному управлению пенсионными активами граждан invest.enpf.kz объединяет всю ключевую информацию об управляющих инвестиционными портфелями (УИП) в одном цифровом пространстве и обеспечивает системный подход к предоставлению данных об инвестиционной деятельности. На портале invest.enpf.kz на казахском и русском языках пользователям доступны сведения о системе пенсионных накоплений, ценных бумагах, стратегиях (критериях) инвестирования, базовых понятиях, структуре размещения пенсионных активов, а также финансовые показатели каждого УИП, данные о соблюдении УИП регуляторных требований и иные сведения, позволяющие вкладчикам составить свой портрет УИП и его инвестиционной деятельности. На изменение реквизитов за отчетный период было принято 87,1 тыс.заявлений, из них 81,2 тыс. – в офисах Фонда. Обращаясь за той или иной услугой к специалистам ЕНПФ, вкладчики, как правило, получают дополнительные консультации и советы по формированию сбережений. В рамках информационно-разъяснительной работы проведено 44,6 тыс. выездных презентаций, на которых присутствовало 880,1 тыс. человек. Количество материалов, размещенных по сообщениям ЕНПФ в средствах массовой информации, составило 29,8 тыс. Количество поступивших обращений вкладчиков и получателей по каналам обратной связи (Call-центр, консультации через веб-сайт, мессенджеры, социальные сети и другие каналы связи) составило 310,5 тыс. Напомним, что любая компания может подать заявку на проведение презентации и консультаций по вопросам накопительной пенсионной системы с выездом в офис, для чего нужно просто позвонить в call-центр по номеру 1418 или обратиться через сайт или мобильное приложение Фонда, а также официальные страницы ЕНПФ в социальных сетях Instagram, Facebook, ВКонтакте, Telegram, Одноклассники. ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее наwww.enpf.kz).
Растет количество вкладчиков, передающих пенсионные накопления УИП.
Как было С 2021 года вкладчикам было разрешено передавать часть своих накоплений в управление частным компаниям в пределах суммы, превышающей порог минимальной достаточности. С июля 2023 года Социальный Кодекс расширил возможности передачи управляющим инвестиционным портфелем до 50% обязательных и обязательных профессиональных пенсионных взносов и до 100% добровольных. Как стало С сентября 2026 года вступили в силу законодательные изменения, которые предоставляют вкладчикам право передавать в частное управление по своему выбору как добровольные пенсионные накопления, так и пенсионные накопления, сформированные за счет обязательных пенсионных взносов и обязательных профессиональных пенсионных взносов, в полном объеме. Как повлияло Принятое нововведение дало вкладчикам больше возможностей самостоятельно влиять на доходность своих накоплений – он вправе самостоятельно выбирать, кто и по какой инвестиционной стратегии будет управлять его пенсионными активами. При этом накопления можно распределять между несколькими УИП и инвестиционными портфелями и появляется больше вариантов управления пенсионным капиталом. Таким образом, пенсионная система постепенно переходит от модели, где вкладчик выступал в роли пассивного наблюдателя, к системе, предполагающей осознанное участие человека в управлении собственными долгосрочными пенсионными сбережениями. Об инвестпортале Последовательное расширение возможностей выбора инвестиционной стратегии, повышение доступности информации об управлении пенсионными активами создают условия для более активного участия вкладчиков в принятии решений, связанных с формированием будущего пенсионного дохода. В начале 2026 года ЕНПФ запустил специальный инвестиционный портал invest.enpf.kz, который помогает желающим вкладчикам правильно и оперативно перевести свои накопления в УИП. В частности, основные сведения об управлении пенсионными активами объединены в одном цифровом пространстве и становятся доступным инструментом для принятия собственного решения. Пользователи инвестпортала имеют возможность: ознакомиться с базовыми понятиями инвестирования; сравнить инвестиционную доходностьуправляющих за различные периоды и проследить ее динамику; изучить структуру портфелейи узнать, в какие финансовые инструменты размещены пенсионные активы; изучитьдекларации и инвестиционные стратегии, а также оценить, насколько они подходят именно им; Анализ данных показывает, что вкладчики начинают активнее интересоваться инвестиционными инструментами и стремятся осознанно распоряжаться своими пенсионными накоплениями. Согласно статистике, количество уникальных пользователей порталом invest.enpf.kz с момента запуска постоянно растет и на 1 октября 2026 года составило порядка 82 тысяч, при этом порядка 27,5 тысяч – в сентябре, когда расширились инвестиционные возможности вкладчиков. Статистика Также статистические данные показывают активный рост количества переводов вкладчиками своих пенсионных накоплений в УИП. Если за период с 01.01.2026г. по 06.09.2026г. количество таких вкладчиков составило 44 167 человек, а общая сумма – 69,1 млн теңге, то за короткий период с 07.09.2026 г. по 14.10.2026г. общая сумма переведенных накоплений составила уже 92,2 млн теңге от 32 921 вкладчика. Данные за период с 01.01.2026г. по 06.09. 2026г.в разрезе объемов переводов Группа по сумме, теңге Количество вкладчиков Доля вкладчиков (от общего кол-ва, совершивших переводы) Сумма переводов, млн теңге Доля суммы (от общей суммы переводов) до 500 000 15 910 36,0% 2 582,68 3,7% 500 000 - 1 000 000 5 443 12,3% 3 827,41 5,5% 1 000 000 - 3 000 000 13 716 31,1% 26 591,73 38,5% 3 000 000 - 5 000 000 8 085 18,3% 29 434,35 42,6% 5 000 000 - 10 000 000 946 2,1% 5 717,96 8,3% 10 000 000 - 2 0 000 000 59 0,13% 734,22 1,1% 20 000 000 - 50 000 000 8 0,02% 257,22 0,4% свыше 50 000 000 – – – – ИТОГО 44 167 69 145,57 Данные за период с 07.09.2026 г. по 14.10.2026г. в разрезе объемов переводов Группа по сумме, теңге Количество вкладчиков Доля вкладчиков (от общего кол-ва, совершивших переводы) Сумма переводов, млн теңге Доля суммы (от общей суммы переводов) до 500 000 7 325 22,3% 1 210,96 1,3% 500 000 - 1 000 000 3 425 10,4% 2 357,91 2,6% 1 000 000 - 3 000 000 9 409 28,6% 17 175,42 18,6% 3 000 000 - 5 000 000 6 375 19,4% 23 974,97 26,0% 5 000 000 - 10 000 000 5 712 17,4% 38 356,27 41,6% 10 000 000 - 20 000 000 621 1,9% 7 475,87 8,1% 20 000 000 - 50 000 000 51 0,15% 1 391,67 1,5% свыше 50 000 000 3 0,01% 214,37 0,2% ИТОГО 32 921 92 157,45 В разрезе возрастных групп статистика за те же периоды выглядит следующим образом: Данные за период с 01.01.2026г. по 06.09. 2026г Возрастная группа Доля переводов (от общего кол-ва переводов) Доля суммы (от общей суммы переводов) Средний перевод, тыс. теңге до 30 лет 24,0% 10,5% 397 30–39 лет 40,2% 40,9% 922 40–49 лет 24,8% 32,5% 1 188 50–59 лет 10,6% 15,4% 1 318 60 лет и старше 0,5% 0,6% 1 118 Данные за период с 07.09.2026 г. по 14.10.2026г. Возрастная группа Доля переводов (от общего кол-ва переводов) Доля суммы (от общей суммы переводов) Средний перевод, тыс. теңге до 30 лет 22,1% 9,1% 676 30–39 лет 38,0% 37,6% 1 631 40–49 лет 27,5% 35,2% 2 113 50–59 лет 11,8% 17,1% 2 380 60 лет и старше 0,6% 1,1% 2 975 Как видно из приведенных данных наиболее активны вкладчики в возрасте 30–39 лет. На них приходится порядка 40% всех переводов и 40% переведённых сумм. Активность вкладчиков этой возрастной группы может быть связана с тем, что у них уже накопилась значительная сумма, но до выхода на пенсию ещё далеко и есть время выбирать и менять инвестиционную стратегию под свой горизонт и отношение к риску. Напомним, что решение о переводе средств вкладчик принимает самостоятельно. И перед этим важно изучить условия управления, структуру инвестиционного портфеля, комиссионное вознаграждение и показатели доходности за разные периоды. При этом стоит учесть, что прошлые результаты не гарантируют аналогичной доходности в будущем, а стоимость инвестиций может как расти, так и снижаться. Актуальные данные и всю необходимую информацию вкладчики всегда могут найти на инвестпортале invest.enpf.kz и на сегодняшний день он помог большому числу вкладчиков разобраться в возможностях управления пенсионными накоплениями и принять решение о переводе накопленных средств управляющим инвестиционным портфелям (УИП). ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФосуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям».(Подробнее наwww.enpf.kz).