


Аппарат акима Батыкского сельского округа Шетского района Карагандинской области
Государственное учреждение «Аппарат акима Батыкского сельского округа Шетского района» является государственным органом Республики Казахстан, осуществляющим информационно-аналитическое, организационно-правовое и материально-техническое обеспечение деятельности акима и акимата села
Новости
 Открыть
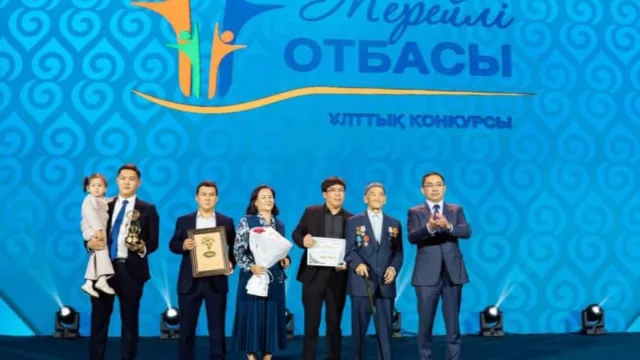
В Астане наградили 20 семей – победителей конкурса «Мерейлі отбасы – 2026»
 Открыть
частники марафона «Читающая нация» опубликовали более 40 тысяч видеоотзывов о книгах
 Открыть
Развитие цифровой экономики и расширение возможностей граждан
 Открыть
Касым-Жомарт Токаев 28 октября выступит с Посланием народу Казахстана
 Открыть
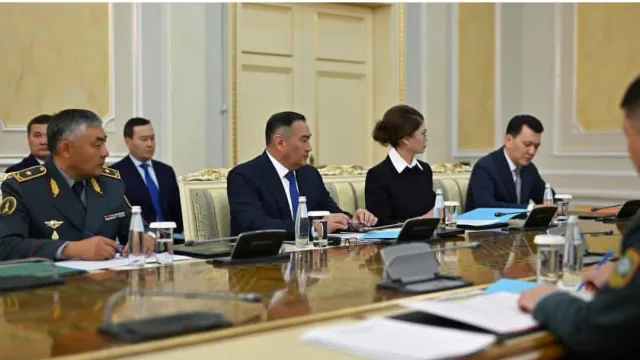
В ходе заседания заместитель Председателя Совета Безопасности Аида Балаева представила основные положения Плана, разработанного с учетом международного опыта военного строительства, современных методов ведения боевых действий и предложений отечественных специалистов
 Открыть
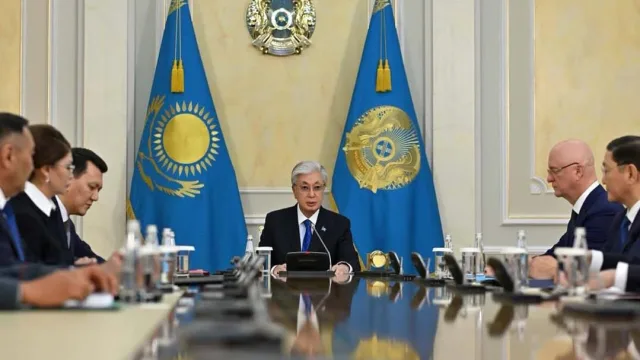
Глава государства провел заседание Совета Безопасности по вопросам военной реформы
Документы
Методические рекомендации по проведению внутреннего анализа коррупционных рисков
Утверждены приказом ПредседателяАгентства Республики Казахстанпо противодействию коррупции(Антикоррупционной службы)от «30» декабря 2022 года № 488Методические рекомендации по проведениювнутреннего анализа коррупционных рисковАстана, 20222ОГЛАВЛЕНИЕ1. ОБЩИЕ ПОЛОЖЕНИЯ.............................................................................................................32. ПОДГОТОВКА К ПРОВЕДЕНИЮ ВНУТРЕННЕГО АНАЛИЗАКОРРУПЦИОННЫХ РИСКОВ ....................................................................................................33. ПРОВЕДЕНИЕ ВНУТРЕННЕГО АНАЛИЗА КОРРУПЦИОННЫХ РИСКОВ..............53.1 Сбор и анализ информации об объекте анализа .................................................................................................63.2 Подготовка и подписание аналитической справки..........................................................................................193.3 Определение должностей, подверженных коррупционным рискам, с формированием их перечня…...213.4 Принятие мер по устранению коррупционных рисков……………………………………………………....224. ОЦЕНКА ВЫЯВЛЕННЫХ КОРРУПЦИОННЫХ РИСКОВ............................................215. МОНИТОРИНГ ИСПОЛНЕНИЯ РЕКОМЕНДАЦИЙ......................................................25ПРИЛОЖЕНИЕ 1...........................................................................................................................28ПРИЛОЖЕНИЕ 2...........................................................................................................................30ПРИЛОЖЕНИЕ 3...........................................................................................................................32ПРИЛОЖЕНИЕ 4...........................................................................................................................37ПРИЛОЖЕНИЕ 5...........................................................................................................................38ПРИЛОЖЕНИЕ 6...........................................................................................................................39ПРИЛОЖЕНИЕ 7...........................................................................................................................40Методические рекомендации по проведению внутреннего анализакоррупционных рисков1. Общие положения1. Методические рекомендации по проведению внутреннего анализакоррупционных рисков (далее – Методические рекомендации) являютсявспомогательным инструментарием, направленным на обеспечение качества,полноты и единого подхода государственными органами, организациями исубъектами квазигосударственного сектора при выявлении и устранениикоррупционных рисков.2. При проведении внутреннего анализа коррупционных рисковнеобходимо руководствоваться:1) Конституцией Республики Казахстан;2) Законом «О противодействии коррупции»;3) Типовыми правилами проведения внутреннего анализакоррупционных рисков (далее – Типовые правила);4) иными правовыми актами.3. Внутренний анализ коррупционных рисков рекомендуется проводитьне реже одного раза в год.В случаях системных проявлений коррупции по решению руководителягосударственного органа, организации, субъекта квазигосударственногосектора внутренний анализ коррупционных рисков может проводиться ранеесрока, указанного в части первой настоящего пункта Методическихрекомендаций.В случае проведения уполномоченным органом по противодействиюкоррупции внешнего анализа коррупционных рисков в деятельности объектаанализа, внутренний анализ коррупционных рисков рекомендуется проводитьпо истечению одного года со дня его завершения.2. Подготовка к проведению внутреннего анализа коррупционныхрисков4. Подготовка к проведению внутреннего анализа коррупционныхрисков включает определение:1) наименования подразделения, деятельность которого подлежитвнутреннему анализу коррупционных рисков;2) направлений внутреннего анализа коррупционных рисков всоответствии с пунктом 11 Типовых правил;3) структурного подразделения, должностного лица (должностных лиц)или персонального состава рабочей группы, которые будут проводитьвнутренний анализ коррупционных рисков;44) периода, охватываемого внутренним анализом коррупционныхрисков;5) срока проведения внутреннего анализа коррупционных рисков;6) должностного лица субъекта внутреннего анализа коррупционныхрисков, на которое возлагается руководство, координация и ответственностьза проведение внутреннего анализа коррупционных рисков и результатыработы.5. В случае принятия руководителем центрального государственногооргана, акимом решения о проведении внутреннего анализа коррупционныхрисков во всей системе государственного органа может составлятьсясоответствующий график с указанием объектов анализа и конкретных сроковего проведения в каждом из них.6. В случае принятия руководителем территориального подразделения,государственные органы государственного органа, местного исполнительного органарешения о проведении внутреннего анализа коррупционных рисков,информация о принятии такого решения, а также результаты анализанаправляются в центральный аппарат государственного органа или аппаратакима.7. В случае принятия руководителем субъекта квазигосударственногосектора решения о проведении внутреннего анализа коррупционных рисков вдочерних и зависимых организациях может составляться соответствующийграфик с указанием организаций и конкретных сроков его проведения вкаждом из них.8. В случае принятия руководителем дочерней и зависимой организациисубъекта квазигосударственного сектора решения о проведении внутреннегоанализа коррупционных рисков, информация о принятии такого решения, атакже результаты анализа направляются в центральный аппарат субъектаквазигосударственного сектора.9. Центральный государственный орган осуществляет координациюработы, сбор и обобщение информации по итогам внутреннего анализакоррупционных рисков в деятельности его территориальных подразделений,государственных органов, их территориальных подразделений и подведомственныхорганизаций.Аппараты акимов г.г. Астана, Алматы и Шымкент, областей,осуществляют координацию работы, сбор и обобщение информации поитогам внутреннего анализа коррупционных рисков в деятельности местныхисполнительных органов.Национальные управляющие холдинги, национальные холдинги,национальные компании, учредителем, участником или акционером которыхявляется государство, осуществляют координацию работы, сбор и обобщениеинформации по итогам внутреннего анализа коррупционных рисков вдеятельности их дочерних и зависимых организаций.10. В государственных органах уполномоченное лицо рекомендуетсяопределять из числа работников или подразделений, не реализующих функции5организационно-управленческой деятельности и находящихся внепосредственном подчинении руководителя государственного органа.В субъектах квазигосударственного сектора уполномоченное лицорекомендуется определять из числа работников структурных подразделений,исполняющих функции антикоррупционных комплаенс-служб.11. В зависимости от количества реализуемых объектом анализафункций и его штатной численности для проведения внутреннего анализакоррупционных рисков может формироваться рабочая группа.В рабочую группу рекомендуется включать наиболее опытныхработников структурных подразделений объекта анализа (имеющиепрактический опыт применения отраслевого законодательства, реализациифункций организационно-управленческой деятельности, а такжеаналитические способности), членов Общественного совета, в случае ихналичия при субъекте внутреннего анализа коррупционных рисков, а такжеспециалистов и (или) экспертов иных субъектов противодействия коррупции.12. Внутренний анализ коррупционных рисков рекомендуетсяпроводить в срок, не превышающий 30 рабочих дней.При необходимости срок, указанный в части первой настоящего пункта,продлевается на срок, не превышающий 15 рабочих дней на основанииприказа руководителя субъекта внутреннего анализа коррупционных рисков.В целях соблюдения сроков, установленных в решении руководителягосударственного органа, организации, субъекта квазигосударственногосектора, рекомендуется разработка плана работ по проведению внутреннегоанализа коррупционных рисков по форме согласно приложению 1 кнастоящим Методическим рекомендациям.План мероприятий по проведению внутреннего анализа коррупционныхрисков предусматривает определение видов работ, сроков их исполнения иответственных лиц.13. В случае необходимости уполномоченное лицо и/или члены рабочейгруппы могут выезжать в места нахождения подразделений объектов анализадля изучения практики применения отраслевого законодательства иреализации функций организационно-управленческой деятельности.3. Проведение внутреннего анализа коррупционных рисков14. Этапами проведения внутреннего анализа коррупционных рисковявляются:1) сбор и анализ информации об объекте анализа в соответствии снаправлениями, предусмотренными пунктом 11 Типовых правил;2) подготовка аналитической справки в соответствии с пунктами 18, 19,20 и 21 Типовых правил;3) определение должностей, подверженных коррупционным рискам, сформированием их перечня;64) принятие мер по устранению коррупционных рисков в соответствиис утвержденным планом мероприятий согласно пункту 25 Типовых правил.3.1 Сбор и анализ информации об объекте анализа15. Источниками информации для проведения внутреннего анализакоррупционных рисков являются:1) правовые акты, внутренние документы, регулирующие деятельностьобъекта анализа;2) ведомственная статистическая отчетность о деятельности объектаанализа;3) данные информационных систем государственных иправоохранительных органов о деятельности объекта анализа;4) результаты проверок, ранее проведенных государственнымиорганами в отношении объекта анализа;5) результаты контрольных мероприятий служб внутреннего аудита;6) результаты антикоррупционного мониторинга;7) публикации в средствах массовой информации;8) обращения физических и юридических лиц в отношении объектаанализа;9) сведения о выявлении и привлечении к ответственности работниковобъекта анализа за совершение коррупционных правонарушений;10) результаты ранее проведенного внутреннего анализакоррупционных рисков;11) результаты опроса (интервью) служащих, работников объектаанализа;12) иные сведения, представление которых не запрещенозаконодательством Республики Казахстан.Для сбора и обобщения рекомендуется информация о деятельностиобъекта анализа в том числе отчетные данные и правовая статистика за год,предшествующий внутреннему анализу коррупционных рисков.Источники информации должны быть достоверными и актуальными.Отчеты о деятельности объекта анализа рекомендуется заверятьподписями руководителей структурных подразделений объекта анализа,которые их предоставили.Сведения о привлечении к ответственности должностных лиц объектаанализа за совершение коррупционных правонарушений рекомендуетсяполучать из данных Комитета по правовой статистике и специальным учетамГенеральной прокуратуры, Банка судебных актов Верховного суда.16. Сбор и предоставление уполномоченному лицу и членам рабочейгруппы источников информации, не находящихся в открытом доступе,осуществляется структурными подразделениями объекта анализа, которыевладеют данной информацией.При проведении внутреннего анализа коррупционных рисков вдеятельности вновь образованного в результате реорганизации7государственного органа, организации, субъекта квазигосударственногосектора необходимо осуществить сбор информации о деятельности ранеедействовавшего государственного органа, организации, субъектаквазигосударственного сектора, в части переданных им функций.17. Для выявления коррупционных рисков и выработки рекомендациймогут применяться различные методы анализа, в том числе сбор и изучениеинформации, имеющейся в объекте анализа, использование опыта и познанийработников объекта анализа и иных экспертов, сбор и обобщение опыта попротиводействию коррупции в схожих или смежных сферах, организациях,бизнес-процессах, проектах, анализ сценариев и др.Метод Возможные источники информацииСбор и изучение информации,имеющейся у объекта анализаС учетом следующих факторов:- каков уровень коррупции вобъекте анализа на сегодняшнийдень?- какие контрольные,превентивные механизмы илиобучающие программыимеются?- насколько они эффективны?- выполняются ли надлежащимобразом установленныетребования?Результаты внутренних и внешнихпроверок, расследований и аудитовРешения судебных органов в отношениидействий работников объекта анализа,фабулы уголовных делДисциплинарные и иные меры вотношении работников объекта анализаЖалобы и иная обратная связь надействия работников объекта анализаПубликации в СМИПравовые акты и иные документы,регулирующие действующие механизмыконтроля рисков коррупцииИная информацияИспользование опыта и познанийработников объекта анализа ииных экспертовСобеседования, интервьюОпросы, анкетированиеОбсуждения в фокус-группахСбор и обобщение информацииопыта по противодействиюкоррупции в схожих илисмежных сферах, организациях,бизнес-процессах, проектахОтчеты, находящиеся в открытомдоступеИзучение интернет-ресурса, прямыеконсультацииИсследования, отчетыАнализ «что если» или инойметод обсуждения возможныхМозговой штурм8сценариев при возникновенииопределенных рисковОбсуждения в фокус-группахФормирование специализированныхрабочих групп по отдельнымнаправлениям деятельности объектаанализаМоделирование ситуации Практическая апробация процедуроказания государственных услуг либовыполнения функций, связанных сконтактом с населением для выявления«узких мест» в бизнес-процессах итехнических недоработокинформационных систем18. С целью обеспечения полноты и системности работы по данномунаправлению рекомендуется на первоначальном этапе сформировать переченьправовых актов и внутренних документов, регулирующих деятельностьобъекта анализа.Правовые акты и внутренние документы, регулирующие деятельностьобъекта анализа, проверяются на наличие в них коррупциогенных норм.Коррупциогенные нормы права могут соответствовать правиламюридической техники и нарушать их (дефекты норм).19. Правовые акты и внутренние документы изучаются во взаимосвязи сдругими правовыми актами и внутренними документами.20. Оценка коррупциогенности норм проводится на предметвероятности коррупционных проявлений при их применении.21. Для проведения оценки используются следующие наиболеетипичные коррупционные факторы.Правовой пробел – отсутствие правового регулирования того или иноговопроса в правовом акте или внутреннем документе.Индикаторами наличия правового пробела в регулировании являются:1) отсутствие положений, регламентирующих компетенциюдолжностного лица и/или объекта анализа, что создает возможностьпроизвольного определения полномочий с целью извлечения незаконнойвыгоды;2) отсутствует процессуальный порядок, обеспечивающий влияниегражданина или организации на ход проведения административнойпроцедуры;3) отсутствуют сроки проведения административных процедур;4) правовой акт или внутренний документ не устанавливаетисчерпывающих оснований и порядка принятия решений должностным лицомобъекта анализа;95) отсутствие положений, устанавливающих ответственность занесоблюдение требований, которое приводит к их декларативности характер,и невозможности практического применения.Коллизия положений правовых актов и внутренних документов –расхождения или противоречия между отдельными правовыми актами,внутренними документами, регулирующими одни и те же либо смежныеправоотношения, а также противоречия, возникающие в процессеправоприменительной деятельности и осуществления должностными лицамиобъекта анализа своих полномочий.Коллизии могут быть между одноуровневыми нормативнымиправовыми актами, между актами разных уровней, а также между актами,регулирующими разные сферы общественных отношений.Индикаторами коллизии положений правовых актов или внутреннихдокументов являются:1) отсутствие установленных законом или внутренним документомправил выбора приоритетной нормы;2) ответственность за выбор приоритетной нормы возлагается надолжностное лицо объекта анализа;3) возможность уйти от юридической ответственности, которая строгоформализована.Юридико-лингвистическая неопределенность – применениенедостаточно точно описанных терминов, понятий, словосочетаний илиформулировок смыслового (содержательного) характера, вызванныхнесоблюдением логических и лингвистических правил юридической техники.Индикаторами юридико-лингвистической неопределенности являются:1) формулировка, содержащаяся в положении, которая имеет неясныйили двоякий смысл и таким образом, допускает неправомерные толкования;2) обозначение одних и тех же явлений различными терминами;3) использование терминов, неиспользуемых законодательством,которые прямо не определены/разъяснены в тексте проекта и которые неимеют широкое, распространенное использование, которое придавало бы имединый и единообразный смысл.Широта дискреционных полномочий - полномочие должностноголица и/или объекта анализа, из содержания которого невозможно определитьпределы этого полномочия.Индикаторы наличия широких дискреционных полномочий:1) отсутствие или неопределенность оснований для принятиядолжностными лицами решений или выполнения иных административныхпроцедур;2) возможность должностного лица и/или объекта анализа принятьнесколько видов решений либо отказаться от принятия решения;3) отсутствие обязанности мотивировать принимаемое управленческоерешение;104) отсутствие определенных сроков принятия решения, их широкийдиапазон либо отсутствие такого срока;5) возможность должностного лица и/или объекта анализа продлить илисократить установленный срок без мотивированных оснований;6) возможность должностного лица и/или объекта анализа по своемуусмотрению инициировать возникновение правоотношений с физическими июридическими лицами, их изменение или прекращение без соответствующеймотивировки;7) дублирование полномочий должностных лиц и/или объектов анализа;8) возможность определения вида и размера ответственности занеисполнение законодательства по своему усмотрению;9) возможность должностного лица и/или объекта запрашиватьдополнительные документы, не предусмотренные в перечне для принятиярешения в рамках компетенции (к примеру, оказания государственных услуг).Установление права вместо обязанности должностных лиц –диспозитивное установление возможности совершения должностнымилицами действий в отношении граждан и организаций.Индикаторами установления права вместо обязанности являются:1) использование формулировок «вправе», «могут»;2) наличие законных оснований для принятия должностными лицамирешений по своему усмотрению;3) возможность органа (должностного лица) принять несколько видоврешений при наличии одних и тех же оснований.Завышенные требования к лицу, предъявляемые для реализациипринадлежащего ему права – требования, предъявляемые для реализациипринадлежащего лицу права, которые превышают степень разумных(необходимых) требований и/или предъявление которых не обоснованонормами законодательства. Как правило, данный коррупционный рискнаблюдается при правовом регулировании регистрационных, разрешительныхи уведомительных правоотношений, конкурсных процедур, применения кгражданам и организациям санкций и иных мер воздействия, в том числесвязанных с ограничением, лишением, приостановлением прав;Индикаторами завышения требований к лицу, предъявляемых дляреализации принадлежащего ему права являются:1) возложение на физических и юридических лиц дополнительныхобязанностей, необоснованных законом, при реализации субъективных прав исвобод;2) установление обременительных запретов и ограничений, соблюдениекоторых ограничит закрепленные Конституцией и законами РеспубликиКазахстан права и свободы;3) установление иных требований, ограничивающих права и свободыфизических и юридических лиц, и/или предъявление которых не обоснованонормами законодательства;114) установление неопределенных, трудновыполнимых требований кгражданам и организациям.Наличие излишних административных барьеров – установлениетребований, выполнение которых необходимо для реализации физическими июридическими лицами своих прав, из которых вытекают полномочиядолжностных лиц отказать в реализации права, приостановить илиликвидировать деятельность, либо привлечь к ответственности.Индикаторами административных барьеров являются:1) возложение на физических и юридических лиц обязанностипредставлять документы, информацию и другие данные, истребованиекоторых нецелесообразно в силу наличия указанных сведений у объектаанализа либо данные сведения объект анализа уполномочен истребовать изнеобходимых источников самостоятельно;2) обязанность соответствовать признакам (профессиональным,имущественным, социальным), наделение которых не соответствуетприобретаемому праву;3) длительные сроки предоставления государственных услуг приналичии возможности их незамедлительного предоставления (например, еслив объекте анализа используются автоматизированные информационныесистемы);4) возложение на граждан обязанности нотариально заверять иапостилировать в других государственных органах документы привозможности сличить их оригиналы и копии в государственном органе, кудаони обратились, если такой порядок не предусмотрен международнымиактами либо законодательством другого государства, в которое указанныедокументы предполагается препроводить;5) несмотря на соответствие гражданина, претендующего на занятиеопределенным видом деятельности, нормативно установленнымквалификационным требованиям (наличие соответствующихпрофессионального опыта, квалификации, трудового стажа и др.)установление необходимости прохождения ими экзаменов, тестирования,собеседования и т.п.Ненадлежащее определение функций, обязанностей, прав иответственностиИндикаторами ненадлежащего определения функций, обязанностей,прав и ответственности являются:1) невозможность установления из содержания правового акта иливнутреннего документа ответственного за принятие решение должностноголица;2) отсутствуют ограничения и запреты, позволяющие не допуститьвозникновение коррупционного правонарушения (например, запретпередавать принятие решения другому должностному лицу, разглашатьставшие известными сведения и т.п.);123) не установлена персональная ответственность за неисполнение илиненадлежащее исполнение должностных обязанностей;4) не определена процедура контроля за исполнением должностнымилицами обязанностей и полномочий.Перечень наиболее типичных коррупционных факторов не являетсяисчерпывающим.22. Для выявления коррупционных рисков в организационноуправленческой деятельности необходимо проверить действующие бизнеспроцессы на наличие в них причин и условий для совершения коррупционныхправонарушений.23. Организационно-управленческая деятельность объекта анализавключает следующие вопросы:1) управления персоналом, в том числе определения должностей,подверженных коррупционным рискам;2) урегулирования конфликта интересов;3) оказания государственных услуг;4) реализации разрешительных функций;5) реализации контрольно-ревизионных функций;6) освоения и распределения бюджетных и финансовых средств;7) заключения договоров с физическими и юридическими лицами;8) разработки и эксплуатации информационных систем;9) иные вопросы, вытекающие из организационно-управленческойдеятельности объекта анализа.24. Оценка наличия коррупционных рисков в организационноуправленческой деятельности проводится с применением перечня наиболеетипичных индикаторов коррупционных рисков (проявлений).По направлению управление персоналом индикаторамикоррупционных рисков являются:1) неурегулированность вопросов порядка отбора и назначения надолжность;2) назначение на должность без проведения конкурсного отбора;3) формальное проведение конкурсного отбора, принятие на работулиц, не соответствующих квалификационным требованиям;4) не размещение, несвоевременное и/или неполное размещениеинформации о наличии вакансии, квалификационных требований, перечненеобходимых документов, лицах, допущенных к различным этапам отбора;5) отсутствие сроков проведения этапов отбора (размещениеобъявления о вакансии, прием документов, собеседования, тестирования итд);6) отсутствие механизма формирования и защиты вопросов дляпроведения собеседования и тестирования;7) создание неравных условий для кандидатов;8) не обеспечение мер по урегулированию конфликта интересов у лиц,принимающих решение о приеме кандидатов на работу;139) повышение работников в должности, перевод на иные должности безпроведения конкурсного отбора;10)закрытость информации о заработных платах, поощренияхработников объекта анализа;11) поощрение работников при наличии не снятых дисциплинарныхвзысканий;12) большой удельный вес досрочно снятых дисциплинарныхвзысканий;13) поощрение работников на усмотрение должностных лиц объектаанализа вне зависимости от результатов работы;14) снятие дисциплинарных взысканий в чрезмерно короткие сроки;15) не применение мер дисциплинарного характера к лицам,совершившим или допустившим нарушения законодательства, нарушения илиограничения прав физических или юридических лиц и др.По направлению урегулирование конфликта интересов индикаторамикоррупционных рисков являются:1) отсутствие документа (политики), регулирующего процедуры поурегулированию конфликта интересов;2) отсутствие лица, на которое возложены функции по мониторингу ирегулированию конфликта интересов;3) непринятие мер по мониторингу конфликта интересов и егоурегулированию;4) наличие противоречий между административными регламентами,должностными инструкциями с одной стороны и плановыми показателями - сдругой стороны;5) наличие противоречий между регулятивными и контрольнымифункциями;6) факты конфликта интересов у работников объекта анализа привыполнении ими должностных функций;7) отсутствие требований по урегулированию конфликта интересов вдокументах, регулирующих деятельность коллегиальных органов.По направлению оказание государственных услуг индикаторамикоррупционных рисков являются:1) несоответствие фактических процессов оказания государственныхуслуг установленным требованиям, в том числе системные факты нарушениясроков оказания услуг, истребования не предусмотренных правовыми актамидокументов, факты нарушения порядка процедур оказания услуг;2) противоречия требований, предусмотренных в правилах оказаниягосударственной услуги нормам вышестоящих нормативных правовых актов;3) ненадлежащая работа информационных систем, используемых приоказании государственных услуг, приводящая к нарушению установленногопорядка;4) возможность «ручной» корректировки процессов оказаниягосударственной услуги при использовании информационных систем;145) прием документов и выдача результатов оказания государственныхуслуг непосредственно через услугодателя;6) постановка на утрату правил по оказанию государственных услуг безутверждения нового правового акта;7) чрезмерно длительное принятие правового акта, регулирующегооказание государственной услуги;8) оказание «скрытых» государственных услуг, выдачаразрешительных документов или согласований в порядке, установленномЗаконом «О порядке рассмотрения обращений физических и юридическихлиц».Реализация разрешительных функций включает в себя выдачуразрешительных документов, проведение экспертиз, наделение правом,регистрацию, согласование, не включенные в Реестр государственных услуг.По направлению реализация разрешительных функций индикаторамикоррупционных рисков являются:1) отсутствие или частичное регулирование порядка реализацииразрешительных функций (необходимые документы, форма оказания, сроки,результат, основания отказа и др.);2) несоответствие фактических процедур реализации разрешительныхфункций установленным правовыми актами требованиям;3) ненадлежащая работа информационных систем, используемых приреализации разрешительных функций, приводящая к нарушениюустановленного порядка;4) возможность «ручной» корректировки процессов разрешительныхфункций при использовании информационных систем;5) личный контакт с физическими и юридическими лицами.По направлению реализация контрольно-ревизионных функцийиндикаторами коррупционных рисков являются:1) системные факты нарушения сроков проведения контрольныхмероприятий;2) системные факты истребования документов, перечень которых непредусмотрен правовыми актами;3) системные факты нарушения процедур проведения контрольныхмероприятий;4) ненадлежащая работа информационных систем, используемых припроведении контрольных мероприятий, приводящая к нарушениюустановленного порядка;5) возможность «ручной» корректировки процессов контрольныхмероприятий при использовании информационных систем;6) отсутствие либо частичное регулирование сроков проведенияпроверочных мероприятий, охватываемого периода, полномочий лиц,уполномоченных на проведение контрольных мероприятий, критериев отбораобъектов контроля, принятия решения по результатам проверочных15мероприятий, процедур приостановления или продления контрольныхмероприятий;7) отсутствие системы управления рисками при отборе объектовконтроля;8) отсутствие требований по фото и видеофиксации;9) необоснованность требований проверочного листа;10) проведение контрольных мероприятий на основании порученийвышестоящего органа;11) хранение бланков и предписаний в неустановленных местах;12) отсутствие лиц, ответственных за ведение учета бланков ипредписаний;13) отсутствие соответствующей регламентации по учету бланковведомственными актами);14) отсутствие или недостаточность работы по анализу контрольныхмероприятий в разрезе регионов, видов нарушений, применяемых санкций;15) отсутствие мер по выявлению проблем на практике и выработкепредложений по их устранению;16) не проведение сверок с органами правовой статистики;17) отсутствие методологического сопровождения со стороныцентрального аппарата государственного органа, субъектаквазигосударственного сектора посредством направления методическихрекомендаций, инструкций, указаний, проведения иных разъясняющих иобучающих мероприятий и т.д.;18) отсутствие единообразной практики проведения контрольныхмероприятий территориальными департаментами, дочерними и зависимымиорганизациями;19) факты аффилированности лиц, проводивших контрольныемероприятия с представителями объектов контроля.По направлению освоение и распределение бюджетных ифинансовых средств индикаторами коррупционных рисков являются:1) отсутствие коллегиального органа, утверждающего бюджет илиосвоение финансовых средств;2) отсутствие документа, регламентирующего деятельностьколлегиального органа в том числе положений по урегулированию конфликтаинтересов, персональной ответственности членов коллегиального органа;3) отсутствие или слабая проработка видов отчетности, механизмовмониторинга, внутреннего и внешнего контроля за процедурами освоения ираспределения бюджетных и финансовых средств;4) отсутствие или слабая проработка видов отчетности по освоениюбюджетных и финансовых средств;5) отсутствие системы управления рисками;6) отсутствие подразделений, выполняющих функции по внутреннемуаудиту, внутреннему контролю при оперировании объектом анализазначительными суммами бюджетных и финансовых средств;167) отсутствие за предыдущие 2 года мероприятий по аудиту, ревизии ииных мер финансового контроля при оперировании объектом анализазначительными суммами бюджетных и финансовых средств;8) непрозрачность расходования бюджетных и финансовых средств, втом числе несоблюдение п.п.9 ст. 6 Закона «О доступе к информации»;9) несоответствие количества и объема закупаемых товаров и услуг ихфактической потребности (натуральным нормам);10) необоснованность цены за единицу товара;11) несоответствие запланированной стоимости рыночной стоимоститоваров;12) несвоевременность размещения плана закупок на порталегосударственных закупок;13) наличие характеристик в технических спецификациях, относящихзакупку к конкурентному поставщику, так называемые «заточки»;14) наличие фактов пересмотра или отмены закупок по результатамкамерального контроля со стороны органов государственного аудита;15) наличие фактов выявления нарушений при проверке органовгосударственного аудита и финансового контроля;16) своевременность и качество исполнения поставщиком обязательств,вытекающих из договора поставки товара, оказания работ и услуг;17) своевременность и полнота принятия мер реагирования в отношениипоставщиков, не надлежаще исполнивших условия договора поставки;18) отсутствие утвержденного документа, регламентирующего порядокразмещения временно свободных денежных средств на текущих счетахбанков, соответствующих мер мониторинга, контроля и персональнойответственности уполномоченных лиц.По направлению сбор налогов и иных платежей индикаторамикоррупционных рисков являются:1) неурегулированность административных процедур, связанных сдеятельностью по сбору налогов и иных платежей, и сборов;2) личный контакт представителей объекта анализа и плательщиковналогов и иных платежей;3) сложность процедур исполнения обязательств по оплате налогов ииных платеже;4) ненадлежащая работа информационных систем, используемых присборе налогов и иных платежей;5) доля начисленных и фактически взысканных налогов, сборов иплатежей;6) отсутствие форм отчетности и доступа к ней общества инеправительственных, общественных организаций.По направлению заключение договоров с физическими июридическими лицами индикаторами коррупционных рисков являются:1) отсутствие антикоррупционных оговорок в договорах;172) неоднократное заключение договоров с одними организациями приналичии предложений от иных организаций с аналогичными или болеевыгодными условиями;3) наличие аффилированных компаний, выполнение контрагентомразнопрофильных и несвойственных ему работ;4) отсутствие либо уменьшенные штрафные санкции к контрагенту;5) неприменение санкций в случае нарушения договорныхобязательств;6) значительные корректировки условий на этапе исполнения договора;7) не своевременная подача иска к контрагенту за нарушениядоговорных обязательств;8) необоснованный отказ от претензий или судебных разбирательствпри нарушении контрагентами договорных обязательств;9) отсутствие актов, регулирующих порядок проведения претензионноисковой работы;10) отсутствие механизмов работы по изучению контрагентов в целяхпредотвращения конфликта интересов и аффилированности.По направлению разработки и эксплуатации информационныхсистем индикаторами коррупционных рисков являются:1) двойное финансирование проекта;2) финансирование проектов, не влияющих на развитие IT-отрасли;3) отсутствие конкретного перечня мероприятий, необходимых кфинансированию;4) отсутствие механизма проверки обоснованности стоимости услуг,наличия на рынке таких разработок, способствующие искусственномузавышению конечной стоимости IT-продукта;5) приобретение посредством государственных закупок способом изодного источника путем прямого заключения договора как объектаинтеллектуальной собственности;6) искусственная конкуренция, когда в конкурсе в качествепотенциальных поставщиков участвуют аффилированные организации;7) дублирование информационных систем;8) непрозрачность информационных систем;9) разработка невостребованных и использование не введенных вэксплуатацию информационных систем;10) отсутствие аудита информационных систем.Иные вопросы, вытекающие из организационно-управленческойдеятельности объекта анализа, включают организацию работы попротиводействию коррупции, а также следующие направления деятельностиобъекта анализа, связанные с его взаимодействием с физическими июридическими лицами:1) освоение и распределение бюджетных и финансовых средств, в томчисле выплата субсидий, грантов, вознаграждений, спонсорской помощи,государственные закупки и закупки товаров и услуг;182) сбор налогов и иных платежей;3) заключение договоров;4) прозрачность и гласность деятельности.По направлению организация работы по противодействиюкоррупции индикаторами коррупционных рисков являются:1) отсутствие лица или подразделения, в чью компетенцию входятфункции по противодействию коррупции;2) отсутствие плана мероприятий по профилактике коррупции,политики по противодействию коррупции;3) не проведение или недостаточное проведение для работниковобъекта анализа разъясняющих и обучающих мероприятий по вопросампротиводействия коррупции;4) не проведение мероприятий по проверке знаний работников одействующих требованиях антикоррупционного законодательства, политикипротиводействия коррупции объекта анализа;5) не принятие, неполное или несвоевременное принятиеантикоррупционных ограничений работниками объекта анализа, являющихсялицами, уполномоченными на выполнение государственных функций,приравненных к ним лицам;6) факты несоблюдения антикоррупционных ограничений работникамиобъекта анализа;7) факты привлечения работников объекта анализа к уголовнойответственности за совершение коррупционных правонарушений;8) отсутствие способов и каналов сообщения (в том числе анонимных)работниками информации об известных им фактах коррупции;9) отсутствие правовых механизмов защиты лиц, сообщивших о фактахкоррупции, от неправомерного наказания, увольнения или иных мер оказаниядавления;10) наличие большого количества жалоб физических и юридическихлиц, в том числе в СМИ, в отношении работников объекта анализа онеправомерных действиях коррупционного характера.По направлению обеспечения прозрачности и гласностидеятельности индикаторами коррупционных рисков являются:1) неполное и несвоевременное опубликование информации одеятельности объекта, представляющей общественный интерес: планызакупок, освоение бюджетных и финансовых средств, планы проведенияконтрольных мероприятий, правовые акты и внутренние документы,регулирующие функции по взаимодействию с физическими и юридическимилицами;2) соблюдение требований Закона «О доступе к информации» и приказаи.о. Министра по инвестициям и развитию от 28 января 2016 года № 116 «Обутверждении Правил информационного наполнения интернет-ресурсовгосударственных органов и требования к их содержанию».193) не привлечение представителей общественности в процедурыпринятия решений по вопросам, представляющим общественный интерес:распределение бюджетных средств, недвижимости, земельных участков,принятие в эксплуатацию объектов и др.Вышеперечисленный перечень коррупционных рисков ворганизационно-управленческой деятельности и их индикаторы не являютсяисчерпывающими.3.2 Подготовка и подписание аналитической справки25. Уполномоченное лицо после завершения срока работ по выявлениюкоррупционных рисков составляет аналитическую справку, содержащуюинформацию о выявленных коррупционных рисках и рекомендации поустранению причин и условий, способствующих совершению коррупционныхправонарушений (далее – рекомендации) по форме согласно приложению 2 кнастоящим Методическим рекомендациям.26. Текст аналитической справки должен быть конкретным, лаконичными в то же время понятным, а изложенный материал – достоверным иактуальным.Замечания и выводы по выявленным коррупционным рискам должныносить конкретный и предметный характер, с указанием его названия икраткой характеристики квалифицирующего признака (признаков).27. Рекомендации по устранению выявленных коррупционных рисковдолжны быть законными, эффективными, выполнимыми и нацеленными наисключение коррупционного риска в деятельности объекта анализа.В рекомендациях должны быть указаны наилучшие и наиболеерациональные способы (инструменты) реализации антикоррупционных мердля достижения желаемого результата.Наиболее типичными мерами по устранению коррупционных рисковявляются: разработка и принятие правовых актов или внутренних документов,внесение в них изменений и дополнений, направленных на устранениекоррупционных факторов; конкретизация полномочий должностных лиц; обеспечение общественного контроля за деятельностью объекта; оптимизация и автоматизация административных процедур; исключение личного контакта должностных лиц объекта анализа сфизическими и юридическими лицами при реализации разрешительныхфункций; перераспределение полномочий, изменение структуры, слияние либоликвидация структурных подразделений, оптимизация штатной численности,упразднение излишних управленческих звеньев; сокращение административных расходов;20– разработка информационной системы либо развитие существующей, атакже ее интеграция с базами данных других государственных органов иорганизаций.Вышеперечисленный перечень мер по устранению коррупционныхрисков не является исчерпывающим.В случае, когда устранение и минимизация коррупционных рисковпредполагает принятие мер со стороны иных государственных органов,организаций, субъектов квазигосударственного сектора, рекомендуетсянаправление им соответствующих писем, проведение совместныхмероприятий и др.Также в указанных случаях в целях инициирования рассмотренияпроблемных вопросов на вышестоящем уровне центральнымгосударственным органам рекомендуется направление писем вАдминистрацию Президента и Правительство.28. К аналитической справке рекомендуется прилагать:1) копии документов, которые использовались при анализе (решениясуда, протоколы, акты проверок и др.);2) карту рисков;3) скриншоты интернет-страниц;4) слайды, инфографика и иные наглядные материалы.29. Уполномоченное лицо направляет аналитическую справку нарассмотрение членам рабочей группы.Члены рабочей группы рассматривают аналитическую справку с целью:- внесения предложений по ее дополнению;- внесения уточнений по приведенным в справке выводам ирекомендациям, корректировок ошибочных данных и сведений сприложением соответствующих обоснований.В случае внесения членами рабочей группы предложений и обоснованийпо доработке аналитической справки уполномоченное лицо рассматривает ихна предмет обоснованности, практикоориентированности и достаточности дляустранения выявленных коррупционных рисков.При необходимости для обсуждения аналитической справки,предложений и обоснований по ее доработке уполномоченное лицо можеторганизовать совещание с участием членов рабочей группы.Уполномоченное лицо направляет аналитическую справку,сформированную по итогам рассмотрения предложений членов рабочейгруппы на подписание должностному лицу, на которое возлагаетсяруководство, координация и ответственность за проведение внутреннегоанализа коррупционных рисков и результаты работы.30. Аналитическая справка подписывается руководителем субъектавнутреннего анализа коррупционных рисков не позднее 10 рабочих дней содня завершения внутреннего анализа коррупционных рисков.31. Аналитическая справка и план мероприятий в течение 3 рабочихдней со дня его утверждения размещаются на интернет-ресурсе субъекта21внутреннего анализа коррупционных рисков с учетом обеспечения режимасекретности, соблюдения требований по охране служебной, коммерческой илииной охраняемой законом Республики Казахстан тайны.3.3 Определение должностей, подверженных коррупционнымрискам, с формированием их перечня32. Уполномоченному лицу при определении должностей,подверженных коррупционным рискам, следует разделить имеющиесядолжности на две категории – руководителей и исполнителей.Учитывая наличие права принимать решения и осуществлятьорганизационно-хозяйственные функции, вся категория руководителейподпадает под наличие высоких коррупционных рисков, поэтому следуетотнести их к должностям подверженным коррупционным рискам, без анализаих функциональных обязанностей.Уровень подверженности коррупционным рискам должностейисполнителей определяется исходя из списка коррупциогенных функций, сучетом функциональных особенностей.33. Путем выделения функций, при реализации которых существуютпредпосылки для возникновения коррупции, формируется списоккоррупциогенных функций государственного органа, организации и субъектаквазигосударственного сектора.34. К коррупциогенным функциям могут быть отнесены осуществлениефункций по контролю и надзору, управлению государственным имуществом,оказанию государственных услуг и разрешительных функций, а также подбори управление персоналом:- под функциями по контролю и надзору понимается осуществлениедействий по проверке, профилактике и наблюдению за соблюдениемсубъектами контроля и надзора требований законодательства (инспекции,ревизии, проверки);- под функциями по управлению государственным имуществомпонимается осуществление полномочий собственника в отношениигосударственного имущества (республиканское и коммунальное имущество),в том числе по управлению бюджетными средствами;- под функциями по оказанию государственных услуг и разрешительныхфункций понимается предоставление государственными органамибезвозмездно или по регулируемым органами государственной власти ценам,по запросам заявителей в пределах, установленных нормативными правовымиактами Республики Казахстан полномочий;- под функциями по подбору и управлению персоналом понимаетсяосуществление должностными лицами государственных органов функций поотбору кадров, продвижению по службе и увольнению государственныхслужащих, по применению дисциплинарных мер и мер поощрения кработникам организации.22Данный перечень не является исчерпывающим, коррупциогенныефункции могут определяться в зависимости от специфики деятельностигосударственного органа, организации и субъекта квазигосударственногосектора.35. По каждой конкретной должности необходимо детализироватькоррупциогенные функции исходя из служебных обязанностей (примерныйперечень коррупциогенных функций отражен в приложении 3).36. Используя список коррупциогенных функций, определяютсядолжности подверженные коррупционным рискам, с учетом высокой степенисвободы принятия решений, вызванной спецификой деятельности,интенсивности контактов с гражданами и иными организациями.37. По результатам формируется перечень должностей, подверженныхкоррупционным рискам по форме согласно приложению 4 к настоящимМетодическим рекомендациям.38. Перечень должностей, подверженных коррупционным рискам,используется уполномоченными по этике, антикоррупционными комплаенсслужбами и иными структурными подразделениями или лицамигосударственных органов, организаций и субъектов квазигосударственногосектора, осуществляющими функции по профилактике и недопущениюнарушений законодательства Республики Казахстан в сфере противодействиякоррупции, при организации системной профилактической работы с лицами,занимающими должности, подверженные коррупционным рискам.3.4 Принятие мер по устранению коррупционных рисков39. Уполномоченному лицу совместно со структурнымиподразделениями объекта анализа в течение 10 рабочих дней со дняподписания аналитической справки необходимо разработать планмероприятий по устранению причин и условий, способствующих совершениюкоррупционных правонарушений, выявленных по результатам внутреннегоанализа коррупционных рисков (далее – план мероприятий) по формесогласно приложению 5 к настоящим Методическим рекомендациям.40. Мероприятия должны носить конкретный характер и бытьдостаточными для устранения выявленных коррупционных рисков.Сроки исполнения мероприятий должны быть разумными и непревышать 1 года.Сроки реализации мероприятий, связанных с внесением изменений идополнений в законодательные акты либо разработки нового определяютсяисходя их правил законотворческой деятельности.Сроки реализации мероприятий, связанных с разработкойинформационной системы, определяются исходя их процедур бюджетногопланирования.41. План мероприятий утверждается руководителем государственногооргана, организации, субъекта квазигосударственного сектора.234. Оценка выявленных коррупционных рисков42. Процесс оценки выявленных коррупционных рисков проводится сцелью выделения наиболее значимых рисков, которые могут негативноповлиять на уровень коррупции в объекте анализа.Риски оцениваются с точки зрения вероятности или частоты ихнаступления и влияния.Расчет уровня риска проводится следующим образом:Уровень риска = вероятность * влияниеРасчет уровня рисков производится уполномоченным лицом и членамирабочей группы.К расчету рисков также могут привлекаться структурные подразделенияобъекта анализа.Критерии оценки вероятности рисковБалл Значение Частота реализации Вероятность реализации1 Очень редко Единичные события,зарегистрированные вдеятельности объекта анализа запоследние 5 лет.Событие можетреализоваться в очень редкихслучаях или с вероятностьюреализации до 1%.2 Редко Мало известных илизарегистрированныхинцидентов в деятельностиобъекта анализа в течениепоследних 2-х лет.Событие можетреализоваться в редкихслучаях или с вероятностьюреализации от 1% до 10%.3 Времяот времениСобытие было зарегистрированов деятельности объекта анализав течение последнего года.Вероятность реализациириска от 11% до 25%.4 Часто Событие было зарегистрированов деятельности объекта анализав течение последнего полугода.Вероятность реализациириска от 26% до 50%.5 Очень часто Событие было зарегистрированов течение последнего полугоданеоднократно.Вероятность реализациисобытия очень высокая от50% до 100%.Критерии оценки влияния рисковБалл Степень влияния ОбщаяхарактеристикапоследствийКомплаенс/Соблюдение требований241 Незначительное Отсутствиекаких - либонегативныхпоследствий вслучаереализациирискаНезначительное нарушениерегуляторных требований, Отсутствиеоснований для привлечения работниковобъекта анализа к административнойи/или иной ответственности Отсутствиештрафов, пеней, неустоек и другихфинансовых нарушений в отношенииобъекта анализа.Отсутствие нарушения прав и интересовфизических и юридических лиц.2 Заметное Последствия отреализациирисканесущественныеМалое нарушение регуляторныхтребований. Предупреждения овозможном взыскании штрафов сработников объекта анализа. получениепредупреждения о возможномвзысканииштрафов, пеней, неустоек и выявлениедругих финансовых нарушений вотношении объекта анализа.3 Крупное Последствия отреализациирисказначительные, номогут бытьполностьюисправленыНеоднократное нарушениерегуляторных требований, котороеможет привести к возникновениюштрафов, пеней, неустоек и другихфинансовых нарушений. Взысканиештрафов с работников объектов анализа.Нарушения прав и интересовфизических и юридических лиц.4 КритическоеПоследствия отреализациириска оченьзначительные,но могут бытьисправлены доопределённойстепениСерьезное нарушение регуляторныхтребований, вследствие которого объектанализа обязан платить штрафы, пени,неустойки и пр. Привлечениеработников объекта анализа кадминистративной или уголовнойответственности.Нарушение прав и интересовфизических и юридических лиц.5 Катастрофическое Последствия отреализации рискаоченьзначительные ине могут бытьисправлены. Рискимеетнекомпенсируемые последствия.Крайнее нарушение регуляторныхтребований или несколько финансовыхнарушений, повлекшие за собойкрупные штрафы, пени, неустойки ипрочие выплаты, а также отзыввыданных лицензий (в случае наличии).Неоднократное привлечениеработников кадминистративной/уголовной и/илииной ответственности.Нарушение прав и интересовфизических и юридических лиц.2543. Присвоенные по итогам оценки рисков баллы являются основой дляпостроения Карты рисков объекта анализа.Карта рисков представляет собой графическое изображениеподверженности объекта анализа выявленным коррупционным рискам.Карта рисков разделяется на несколько частей, выделенных разнымцветом:Красная зона – риски, которые являются критичными и/иликатастрофичными для объекта анализа либо в связи с высокойвероятностью наступления, либо в связи с серьезным потенциаломпоследствий, который может повлиять на уровень коррупции в объектеанализа, либо по причине обоих факторов;Оранжевая зона – риски, которые имеют высокую вероятностьнаступления или крупное потенциальное влияние на уровень коррупции вобъекте анализа;Желтая зона – риски, которые имеют среднюю вероятностьнаступления или среднее потенциальное влияние на уровень коррупции вобъекте анализа;Зеленая зона – риски, которые имеют низкую вероятностьнаступления и (или) не оказывают значительного влияния на уровенькоррупции в объекте анализа.543211 2 3 4 5ВЕРОЯТНОСТЬКарта рисков объекта анализа позволяет оценить относительнуюзначимость каждого риска (по сравнению с другими рисками), а такжевыделить риски, которые являются ключевыми и требуют принятия мер вприоритетном порядке и в случае необходимости, обеспечить распределениечеловеческих и финансовых ресурсов.5. Мониторинг исполнения рекомендаций44. Мониторинг исполнения рекомендаций уполномоченным лицомрекомендуется проводить в течение 1 года со дня подписания аналитическойсправки.ВЛИЯНИЕ2645. Структурным подразделениям объекта анализа ежеквартально со дняподписания аналитической справки не позднее 5 числа месяца, следующего заотчетным периодом, необходимо направлять уполномоченному лицуинформацию о ходе исполнения рекомендаций и подтверждающие документыпо форме согласно приложению 6 к настоящим Методическимрекомендациям.46. Уполномоченному лицу в течение 5 рабочих дней со дняпоступления информации о ходе исполнения рекомендаций, подтверждающихдокументов необходимо рассмотреть их и сформировать результатымониторинга исполнения рекомендаций по форме согласно приложению 7 кнастоящим Методическим рекомендациям.По итогам рассмотрения информации объекта анализа определяетсястатус исполнения рекомендации.Рекомендация признается исполненной в полном объеме в случаеустранения выявленного коррупционного риска посредством исполнениямероприятия в соответствии с формой завершения, указанной в планемероприятий.Рекомендация признается исполненной частично в случае не устраненияили минимизации в незначительной степени выявленного коррупционногориска вследствие исполнения мероприятия не в полном объеме в соответствиис формой завершения, указанной в плане мероприятий.Рекомендация признается неисполненной в случае не устранения илиминимизации выявленного коррупционного риска вследствие непринятия мерпо исполнению пункта плана мероприятий.Рекомендация признается утратившей актуальность в случаеневозможности или нецелесообразности исполнения мероприятия пообъективным причинам (изменения в законодательстве, реорганизация илиупразднение юридического лица, передача функций и др.).Результаты мониторинга исполнения рекомендаций вносятсяруководителю государственного органа, организации и субъектаквазигосударственного сектора, а также направляются в структурныеподразделения объекта анализа.47. В случае неисполнения или неполного исполнения объектом анализарекомендаций уполномоченное лицо для принятия мер реагирования вноситсоответствующую информацию руководителю государственного органа,организации и субъекта квазигосударственного сектора, курирующемудеятельность объекта анализа.В случае неисполнения или неполного исполнения объектом анализарекомендаций по истечению года со дня утверждения плана мероприятий пообъективным причинам уполномоченное лицо продолжает мониторингисполнения рекомендаций до их окончательного исполнения.48. Информация об исполнении рекомендаций, внесенных по итогамвнутреннего анализа коррупционных рисков, не реже одного раза в 6 месяцевразмещается на интернет-ресурсе государственного органа, организации,27субъекта квазигосударственного сектора с учетом обеспечения режимасекретности, соблюдения требований по охране служебной, коммерческой илииной охраняемой законом Республики Казахстан тайны.49. К обсуждению результатов анализа и мониторингу реализациирекомендаций по устранению выявленных коррупционных рисковпривлекаются члены Общественных советов, в случае их наличия присубъекте внутреннего анализа коррупционных рисков, а также специалисты и(или) эксперты иных субъектов противодействия коррупции.Результаты внутреннего анализа коррупционных рисков предлагаетсяпублично обсуждать, в том числе на заседаниях коллегиальных,консультативно-совещательных органов по противодействию коррупциисубъекта внутреннего анализа коррупционных рисков.50. При выявлении коррупционных рисков в нормативных правовыхактах объект внутреннего анализа коррупционных рисков направляетсведения об их наличии в соответствующий уполномоченный орган(разработчик).Рекомендации по устранению причин и условий, способствующихсовершению коррупционных правонарушений, выявленных по результатамвнутреннего анализа коррупционных рисков, применяются при проведенииобъектом анализа правового мониторинга в соответствии с Правиламипроведения правового мониторинга.Все выработанные рекомендации касательно внесения изменений идополнений в нормативные правовые акты подлежат отражению в отчете поитогам проведенного правового мониторинга.28Приложение 1к Методическим рекомендациям попроведению внутреннего анализакоррупционных рисковПлан работ по проведениювнутреннего анализа коррупционных рисков№п/пВиды работ Срок Ответственные лица1 ПримерСбор информации:Отчет о деятельности объектаанализа за 2019-2020 гг.Информация о дисциплинарнойпрактике за 2019-2020 гг.Информация об оказаниигосударственных услуг за 2020-2022гг.01.03.202301.03.202310.03.2023Все профильныеподразделенияДепартаменткадровой работыДепартаментгосударственных услуг2 Анализ правовых актов ивнутренних документов,регулирующих деятельностьобъекта анализа, егоорганизационно-управленческойдеятельность на наличиекоррупционных рисковВ т.ч. по направлениямдеятельности:1) управление персоналом;2) оказание государственных услуг….10.03.202315.03.2023Ахметов А.Асанов Б.3 Определение должностей,подверженных коррупционнымрискам, с формированием ихперечня20.03.2023 Ахметов А.4 Подготовка аналитическойсправки30.04.2023 Айтбаев Б.(руководитель рабочейгруппы, руководитель илиработник комплаенсслужбы)5 Подписание аналитическойсправки01.04.2023 Бериков С.(должностное лицо,29указанное в решении опроведении анализа)6 Подписание планамероприятий по устранениюпричин и условий,способствующих совершениюкоррупционных правонарушений,выявленных по результатамвнутреннего анализакоррупционных рисков11.04.2023 Бериков С.(должностное лицо,указанное в решении опроведении анализа)* данный срок должен соответствовать сроку, указанному в решении руководителягосударственного органа, организации, субъекта квазигосударственного сектора опроведении внутреннего анализа.30Приложение 2к Методическим рекомендациям попроведению внутреннего анализакоррупционных рисковТиповая структура аналитической справкиВводная часть: реквизиты приказа о проведении внутреннего анализакоррупционных рисков и срок его проведения, ФИО уполномоченного лица,членов рабочей группы.Описательная часть:1. Управление персоналом, в том числе определение должностей,подверженных коррупционным рискам-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;- примерный перечень коррупциогенных функций;- перечень должностей, подверженных коррупционным рискам;- рекомендации по его устранению.2. Урегулирование конфликта интересов-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;- рекомендации по его устранению.3. Оказание государственных услуг-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;- рекомендации по его устранению.4. Реализация разрешительных функций-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;- рекомендации по его устранению.5. Реализация контрольно-ревизионных функций-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;- рекомендации по его устранению.6. Освоение и распределение бюджетных и финансовых средств-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;- рекомендации по его устранению.7. Заключение договоров с физическими и юридическими лицами-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;- рекомендации по его устранению.8. Разработка и эксплуатация информационных систем-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;31- рекомендации по его устранению.9. Иные вопросы, вытекающие из организационно-управленческойдеятельности-наименование коррупционного риски в НПА, бизнес-процессах;- описание коррупционного риска;- рекомендации по его устранению.Приложения32Приложение 3к Методическим рекомендациям попроведению внутреннего анализакоррупционных рисковПримерный перечень коррупциогенных функций№ Зона повышенногокоррупционногорискаФункция Коррупциогенныефакторы(типовые ситуации)1 Государственныйконтроль, надзор иаудитФормирование,согласование иутверждение перечняобъектов контроля инадзораВозможность «увода»от проверок, либоувеличения ихколичества2 Проведение проверки Возможность сокрытиянарушений3 Осуществление надзора засоблюдениемзаконодательстваВозможность сокрытиянарушений4 Реализация иныхфункций, включающихпризнаки контрольнонадзорных(расследования, рейды ит.п.)Возможность сокрытиянарушений5 Предоставлениеофициальныхразъяснений НПА,позиций, заключений(включая экспертизы)Возможностьпредоставлениянедостоверныхсведений, искажающихоценку фактов6 Возбуждение ирассмотрение дела обадминистративномправонарушенииВозможность «увода»от ответственностипутем допущенияошибок в протоколе илипрекращенияпроизводства7 Участие вадминистративномсудопроизводствеВозможность отказа отизначальной позиции8 Принятие мер поисполнениюВозможностьбездействия и не33административноговзысканияпринятия мер поисполнению взыскания9 УправлениегосимуществомБюджетное планирование Возможностьвключения вбюджетную заявкусведений, влияющих наувеличение выделяемыхсредств10 Организация и проведениегосзакупокВозможностьпроизвольногопланирования,ограниченияконкуренции(«подстройки»техническихспецификаций иквалификационныхтребований,неконкурсного способазакупа, отклонениязаявок по формальнымоснованиям, неверногорасчета баллов, отменызакупок, демпинга ценпри сговоре заказчика ипоставщика), непроведения контролясоответствия приисполнении договора,приемканесоответствующихТРУ по фиктивнымактам и их оплата11 Принятие решений повладению, пользованию ираспоряжениюимуществом (бюджетныесредства и нефинансовыеактивы, приватизация,господдержка)Возможностьнеправомерногопредоставления прав навверенное имуществоиным лицам, включаяаффилированных (правааренды и собственности,включая отчуждениеимущества12 ОказаниегосударственныхВыдача разрешений(включаяВозможностьотклонения заявления34услуг и услуг,содержащих ихпризнаки («скрытые»услуги, оказываемыепутем рассмотренияобращений и инымиспособами)лицензирование),предоставлениематериальной поддержки(включая финансовыевыплаты),документирование,выдача справок,регистрационныегосуслуги, сертификация,прочие услугипо формальнымоснованиям,истребования непредусмотренныхдокументов,«затягивания» сроковрассмотрения,неправомерного отказа ввыдаче результата13 Кадровая политика Организация процедурприема на работу,составление требований ксоискателям иконкурсных вопросовВозможность«подстройки»конкурсных требованийи предоставленияконкурсных вопросовопределеннымсоискателям14 Оценка соискателей иприем на работуВозможность оказанияпредпочтенияопределённымсоискателям15 Создание условий труда,продвижение по службеВозможность создания«комфортных» или«дискомфортных»условий,избирательногопредоставленияположенных по службеблаг (материальныхпоощрений, отпусков,служебных квартир иавтотранспорта,прочих),необоснованногоналожениядисциплинарныхвзысканий, несоблюдение принципамеритократииИные функции (кпримеру):16 Принятие правовыхактовНормотворчество(принятие НПА)Возможностьвключения в НПАдискреционных норм,35лоббирующих интересыотдельных лиц иотраслевых групп,регулирующихключевые процессыреализацииопределенных функций17 Работа синформациейслужебного исекретногосодержанияСоздание, учет и изучениеинформации с грифами«ДСП» и степенейсекретностиВозможностьразглашения сведенийиным лицам18 Вспомогательныефункции поорганизациидеятельностигосорганаформирование иподготовка информации,влияющей на принятиеорганизационнораспорядительных иадминистративнохозяйственных решений(изучить варианты ивероятности) (решения покадрам, включая прием,увольнение, взыскания ипоощрения, решения пофинансам, включаягосзакупки, отчуждение,приобретение и временноепредоставлениеимущества любым лицам,иные решенияВозможность сокрытияили фальсификацииинформации, влияющейна управленческиерешения19 подготовка и организациядеятельностикомиссионных органов(кадры, жилища, земли,гранты, субсидии и т.п.)Возможность сокрытияили фальсификацииинформации, влияющейна решения комиссий20 анализ, мониторинг(формированиерекомендаций ипредложений, в т.ч.руководству для принятиярешений)Возможностьформированиянедостоверных выводов,влияющих на принятиерешений в отношенииобъектов анализа илимониторинга21 учет и формированиеотчетности, влияющей наВозможностьформирования36принятие решений(финансы: учетимущества,инвентаризация и т.п.,контроль и надзор:отчетность, влияющая нарешение о проверке,прочие)недостоверныхпоказателей, влияющихна принятие решений вотношении объектованализа илимониторингаПриложение 4к Методическим рекомендациям попроведению внутреннего анализакоррупционных рисковПеречень должностей, подверженных коррупционным рискам,определенных по итогам внутреннего анализа коррупционных рисковНаименование объекта внутреннего анализа коррупционных рисков:_______________________________________________________________№п/пДолжностьподверженнаякоррупционномурискуДолжностныеполномочия,содержащиекоррупционныерискиКоррупционныериски38Приложение 5к Методическим рекомендациямпо проведению внутреннегоанализа коррупционных рисковУтверждаю____________________________(должность, фамилия, инициалыруководителя объекта анализа)____________________________(подпись руководителя объектаанализа)____________________________(дата)План мероприятийпо устранению причин и условий, способствующих совершениюкоррупционных правонарушений, выявленных по результатамвнутреннего анализа коррупционных рисков в_______________________________________(наименование объекта анализа)№п/пРекомендации поитогамвнутреннегоанализакоррупционныхрисковМероприятие ФормазавершенияОтветственныеисполнителиСрокисполнения39Приложение 6к Методическим рекомендациямпо проведению внутреннегоанализа коррупционных рисковИнформация о ходе исполнения рекомендаций, внесенных по итогамвнутреннего анализа коррупционных рисков№п/пРекомендации поитогам внутреннегоанализакоррупционныхрисковФорма завершениясогласно планумероприятийИнформация обисполнении40Приложение 7к Методическим рекомендациямпо проведению внутреннегоанализа коррупционных рисковРезультаты мониторинга исполнения рекомендацийобъектом внутреннего анализа коррупционных рисковНаименование объекта внутреннего анализа коррупционных рисков: ____________________________________________________________________________Период проведения анализа: ________________________Дата подписания аналитической справки:____________Всего внесено ____ рекомендаций.Из них:исполнены в полном объеме – _____;частично исполнены – _____;не исполнены – _____;утратили актуальность – ___.№п/пРекомендациипо итогамвнутреннегоанализакоррупционныхрисковФормазавершениясогласнопланумероприятийИнформацияобисполненииОценка лица,уполномоченногона проведениевнутреннегоанализа