Ликвидация юридического лица-резидента по камеральному контролю осуществляется при соответствии одновременно следующим условиям в течение срока исковой давности
1) является плательщиком налога на добавленную стоимость, не осуществляющим предпринимательскую деятельность, предусмотренной положениями статьи 2 Предпринимательского кодекса Республики Казахстан с даты постановки на регистрационный учет по налогу на добавленную стоимость;
2) не является плательщиком на добавленную стоимость;
3) не имеющие налоговой задолженности и задолженности по социальным платежам;
4) не состоит на регистрационном учете в качестве налогоплательщика, осуществляющего отдельные виды деятельности в соответствии с пунктом 1 статьи 104 Налогового кодекса.
Настоящий пункт также распространяются на юридические лица, период с даты создания которых менее чем срок исковой давности.
Ликвидируемое юридическое лицо-резидент в случае принятия решения о ликвидации одновременно представляет в ОГД по месту нахождения:
1) налоговое заявление о прекращении;
2) промежуточный ликвидационный баланс;
3) ликвидационную налоговую отчетность (за текущий квартал, год);
4) налоговое заявление о снятии с учета контрольно-кассовой машины в порядке, определенном пунктом 4 статьи 111 Налогового кодекса (Налоговое заявление о снятии с учета контрольно-кассовой машины представляется ликвидируемым лицом в случае постановки контрольно-кассовой машины на учет в ОГД).
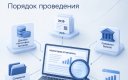
ОГД в течение 3 рабочих днейсо дня получения налогового заявления на прекращении деятельности направляетзапросы в уполномоченные органы, банки второго уровняи организациям, осуществляющие отдельные виды банковских операций. Сведения по запросам подлежат предоставлению уполномоченными органами не позднее 10 рабочих дней. ОГД в течение 10 рабочих дней со дня получения всех сведений от уполномоченных органов осуществляет камеральный контроль и выдает заключение (2-х экземпляров) не позднее 3-х рабочих дней после его подписания.
В случае выявления расхождения по результатам камерального контроля юридическому лицу-резидента выдается уведомление не позднее 5 рабочих дней с даты получения заключения.
В случае не исполнения уведомления или несогласия ОГД с пояснениями предоставленным налогоплательщиком, или налогоплательщик произвел корректировку в сторону уменьшения проводится налоговая проверка, при этом она начинается не позднее 10 рабочих дней после истечения срока исполнения уведомления.
Уплата налоговой задолженности и по социальным платежам производится не позднее 10 календарных дней со дня составления заключения.
Ликвидируемое юридическое лицо-резидент представляет в ОГД по месту нахождения ликвидационный баланс в течение 3 рабочих дней со дня получения заключения камерального контроля (при отсутствии задолженности).
Основание: приказ исполняющего обязанности Министра финансов Республики Казахстан от 31 октября 2025 года № 654 «О некоторых вопросах исполнения налогового обязательства при ликвидации, реорганизации и прекращении деятельности налогоплательщиками (налоговыми агентами)».