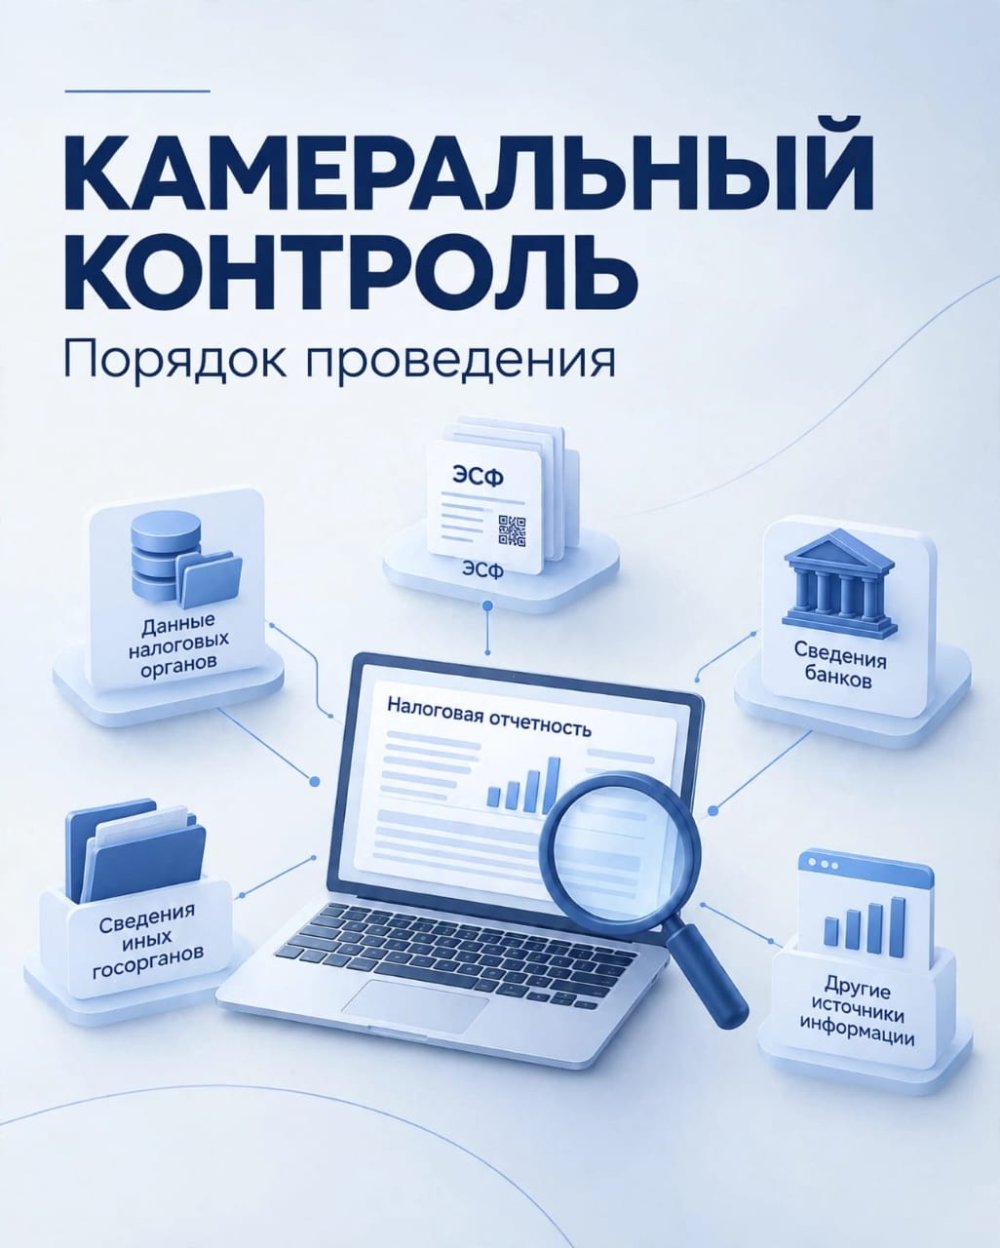
Камеральный контроль проводится путем сопоставления данных, содержащихся в: 1) сведениях, имеющихся в налоговых органах, в том числе налоговых формах; 2) сведениях иных уполномоченных государственных органов об объектах налогообложения и (или) объектах, связанных с налогообложением; 3) сведениях о деятельности налогоплательщика (налогового агента), полученных из различных источников информации. Камеральный контроль проводится налоговым органом за соответствующий налоговый период после истечения срока представления налоговой отчетности, установленного Налоговым Кодексом Республики Казахстан. Камеральный контроль за налоговый период проводится в течение срока исковой давности по такому периоду. При выявлении расхождений по результатам камерального контроля налогоплательщику (налоговому агенту), за исключением участника горизонтального мониторинга, представляется уведомление о расхождениях, выявленных по результатам камерального контроля. #Заң_мен_тәртіп #Закон_и_порядок