Уважаемые налогоплательщики!
В соответствии со статьями 84–89 Налогового кодекса РК, в предусмотренных законодательством случаях органы государственных доходов применяют меры по обеспечению исполнения налогового обязательства.
🔹 Основные меры:
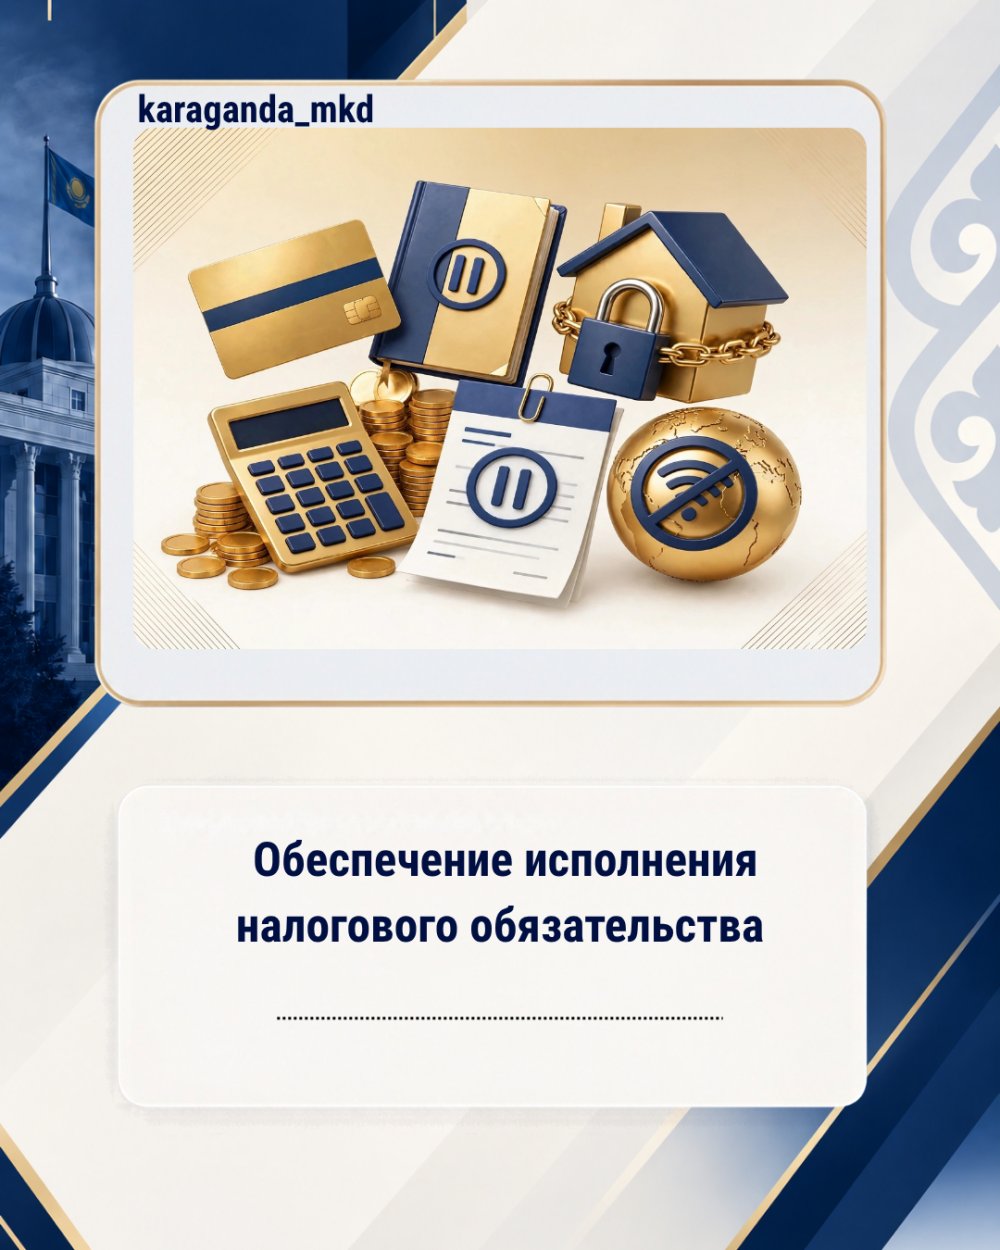
💰 Начисление пени — производится при несвоевременном исполнении налогового обязательства.
🏦 Приостановление расходных операций — применяется по банковским счетам и (или) кассе при наличии налоговой задолженности, превышающей предельный размер, а также в других случаях, установленных Кодексом.
🏠 Ограничение в распоряжении имуществом — применяется при налоговой задолженности, превышающей предельный размер, в пределах суммы задолженности, а также при обжаловании уведомления о результатах налоговой проверки — в пределах обжалуемой суммы.
📄 Приостановление выписки электронных счетов-фактур — применяется в случаях, установленных статьёй 88 Кодекса, в том числе при неисполнении отдельных уведомлений и в предусмотренных Кодексом случаях, связанных с налоговой отчётностью по НДС.
🌐 Ограничение доступа к интернет-ресурсам и (или) интернет-площадке — применяется в отношении иностранных компаний, осуществляющих деятельность посредством интернет-площадки в Казахстане, при неисполнении установленных уведомлений.
⚠️ Во избежание применения указанных мер просим налогоплательщиков своевременно исполнять налоговые обязательства, соблюдать установленные сроки и исполнять уведомления органов государственных доходов в случаях, предусмотренных Налоговым кодексом.
⚖️ Основания, порядок применения, приостановления и отмены указанных мер определены статьями 84–89 Налогового кодекса РК.